楽天カードの支払い遅れを解決する対処法4ステップ|延滞するとどうなる?利用停止・遅延損害金も解説
「楽天カードの引き落としができなかった」と気づくと不安になりますよね。この記事では、楽天カードの支払い遅れで実際に起こることと、今すぐ取るべき行動を順番に整理します。
結論
楽天カードの支払い遅れ・延滞でどうなるかを先にまとめると、起きることは大きく3つです。
- 遅延損害金が発生する(支払日の翌日から日割りで加算)
- カードが利用停止になる場合がある(支払いが確認されれば基本的に解除)
- 長期間放置すると信用情報や契約そのものに影響する
逆に言えば、気づいた時点ですぐに支払えば大きな問題になりにくいということです。まずは落ち着いて、未払い金額と支払い方法を確認しましょう。
※本文中の手数料・利率は本記事作成時点(2026年11月時点)の規約に基づきます。規約は変更される場合があるため、最新情報は公式サイトで確認してください。
支払日と支払い方法のおさらい
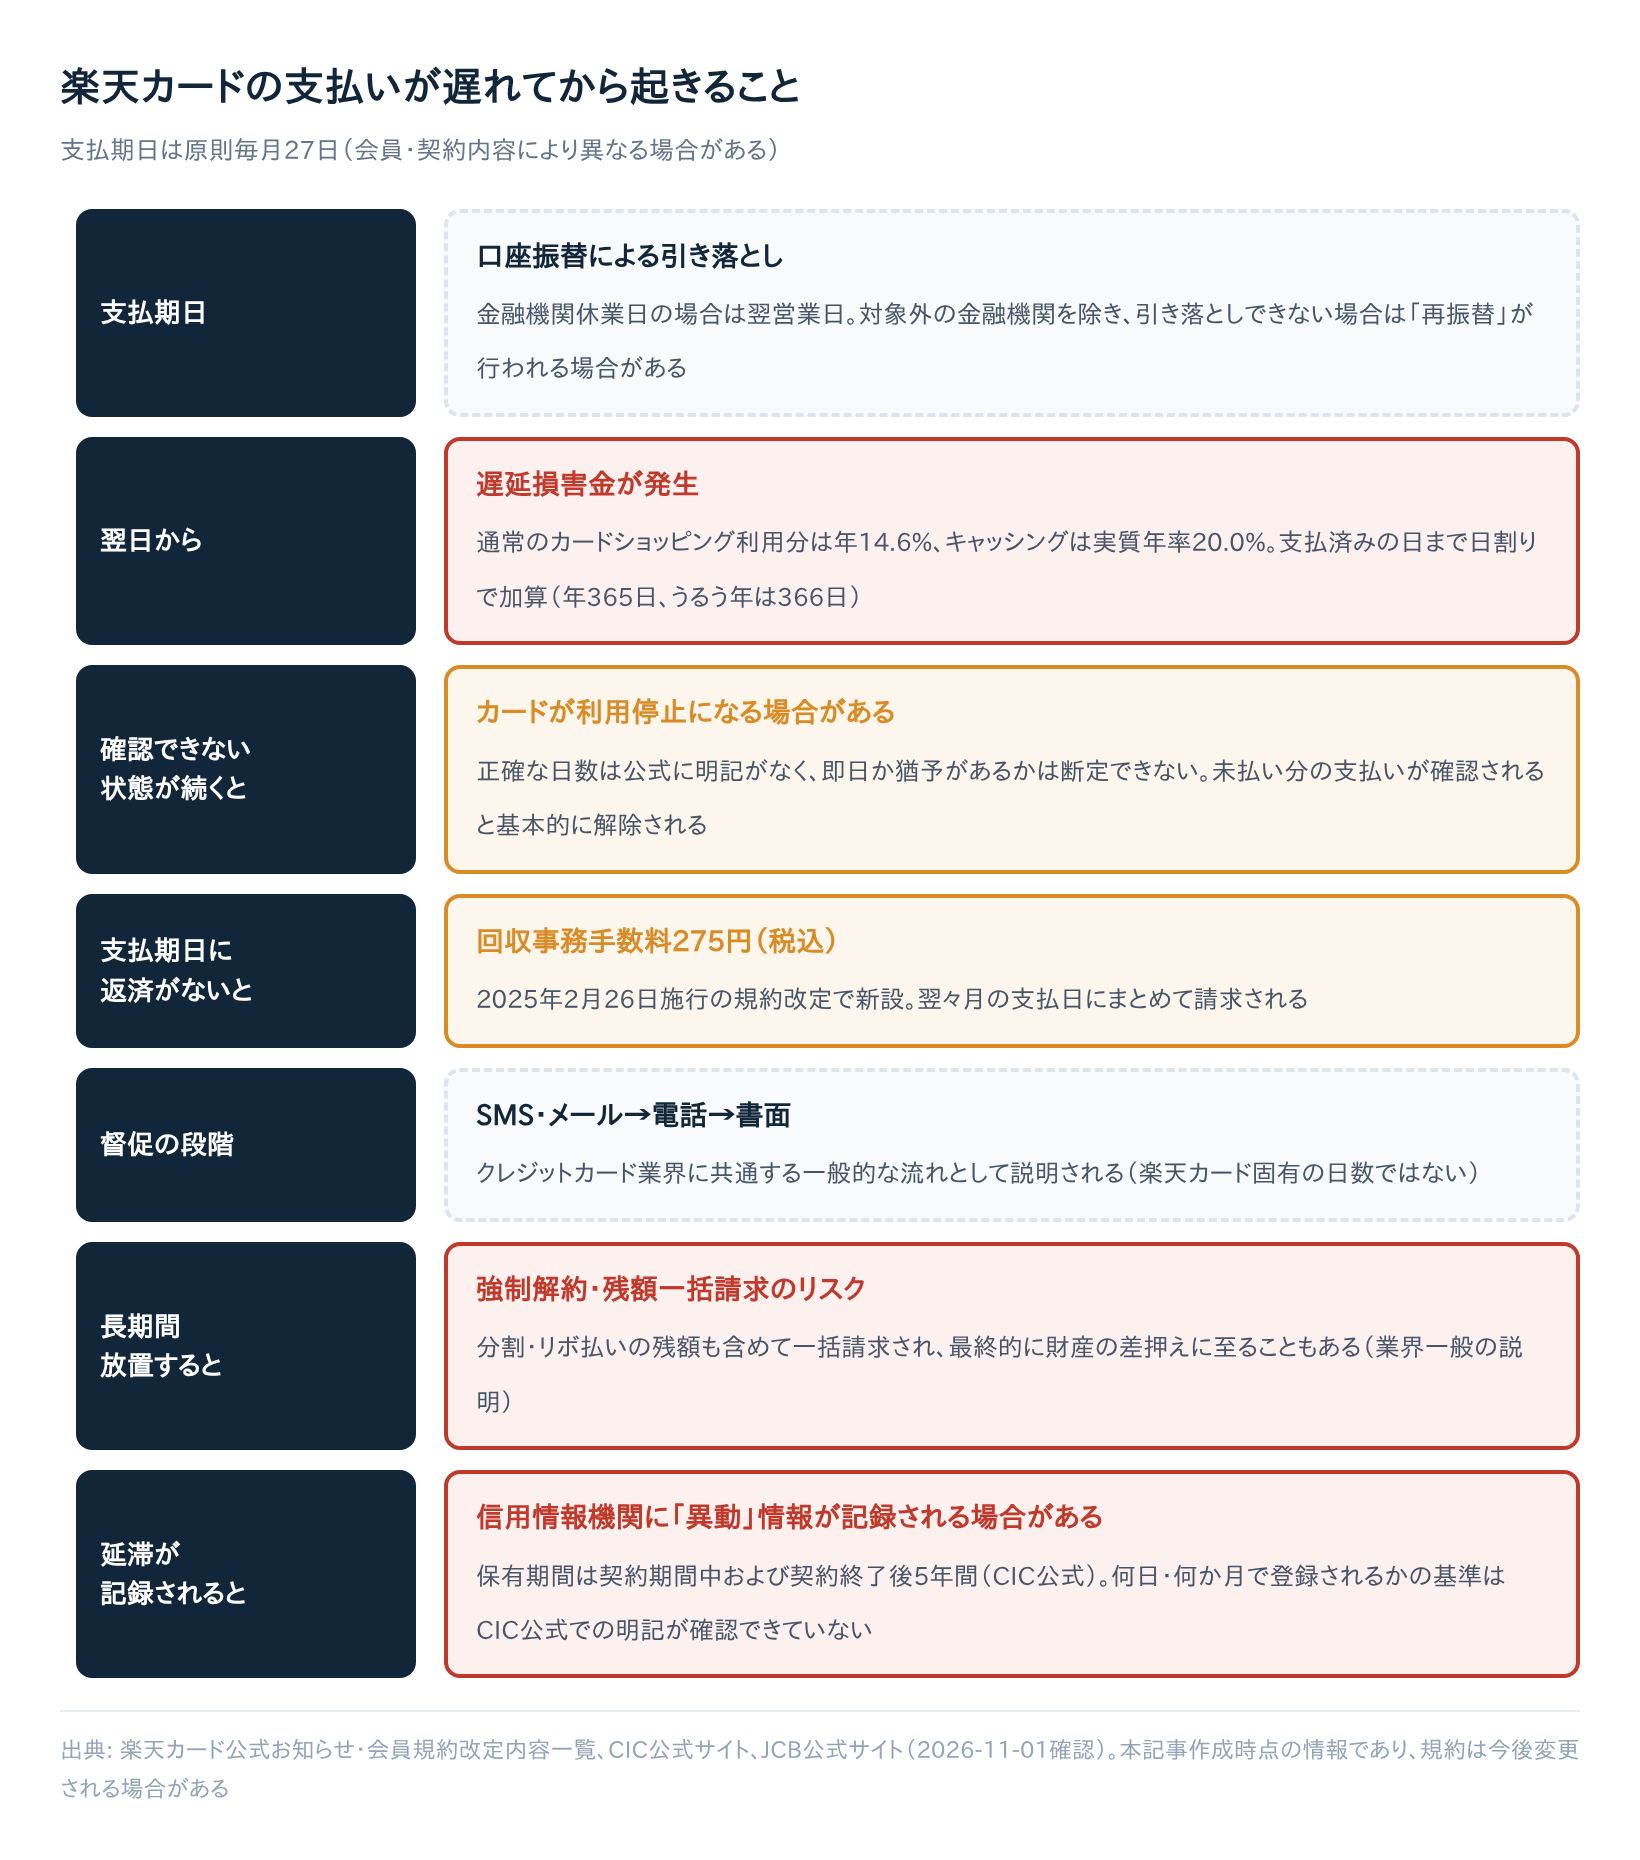
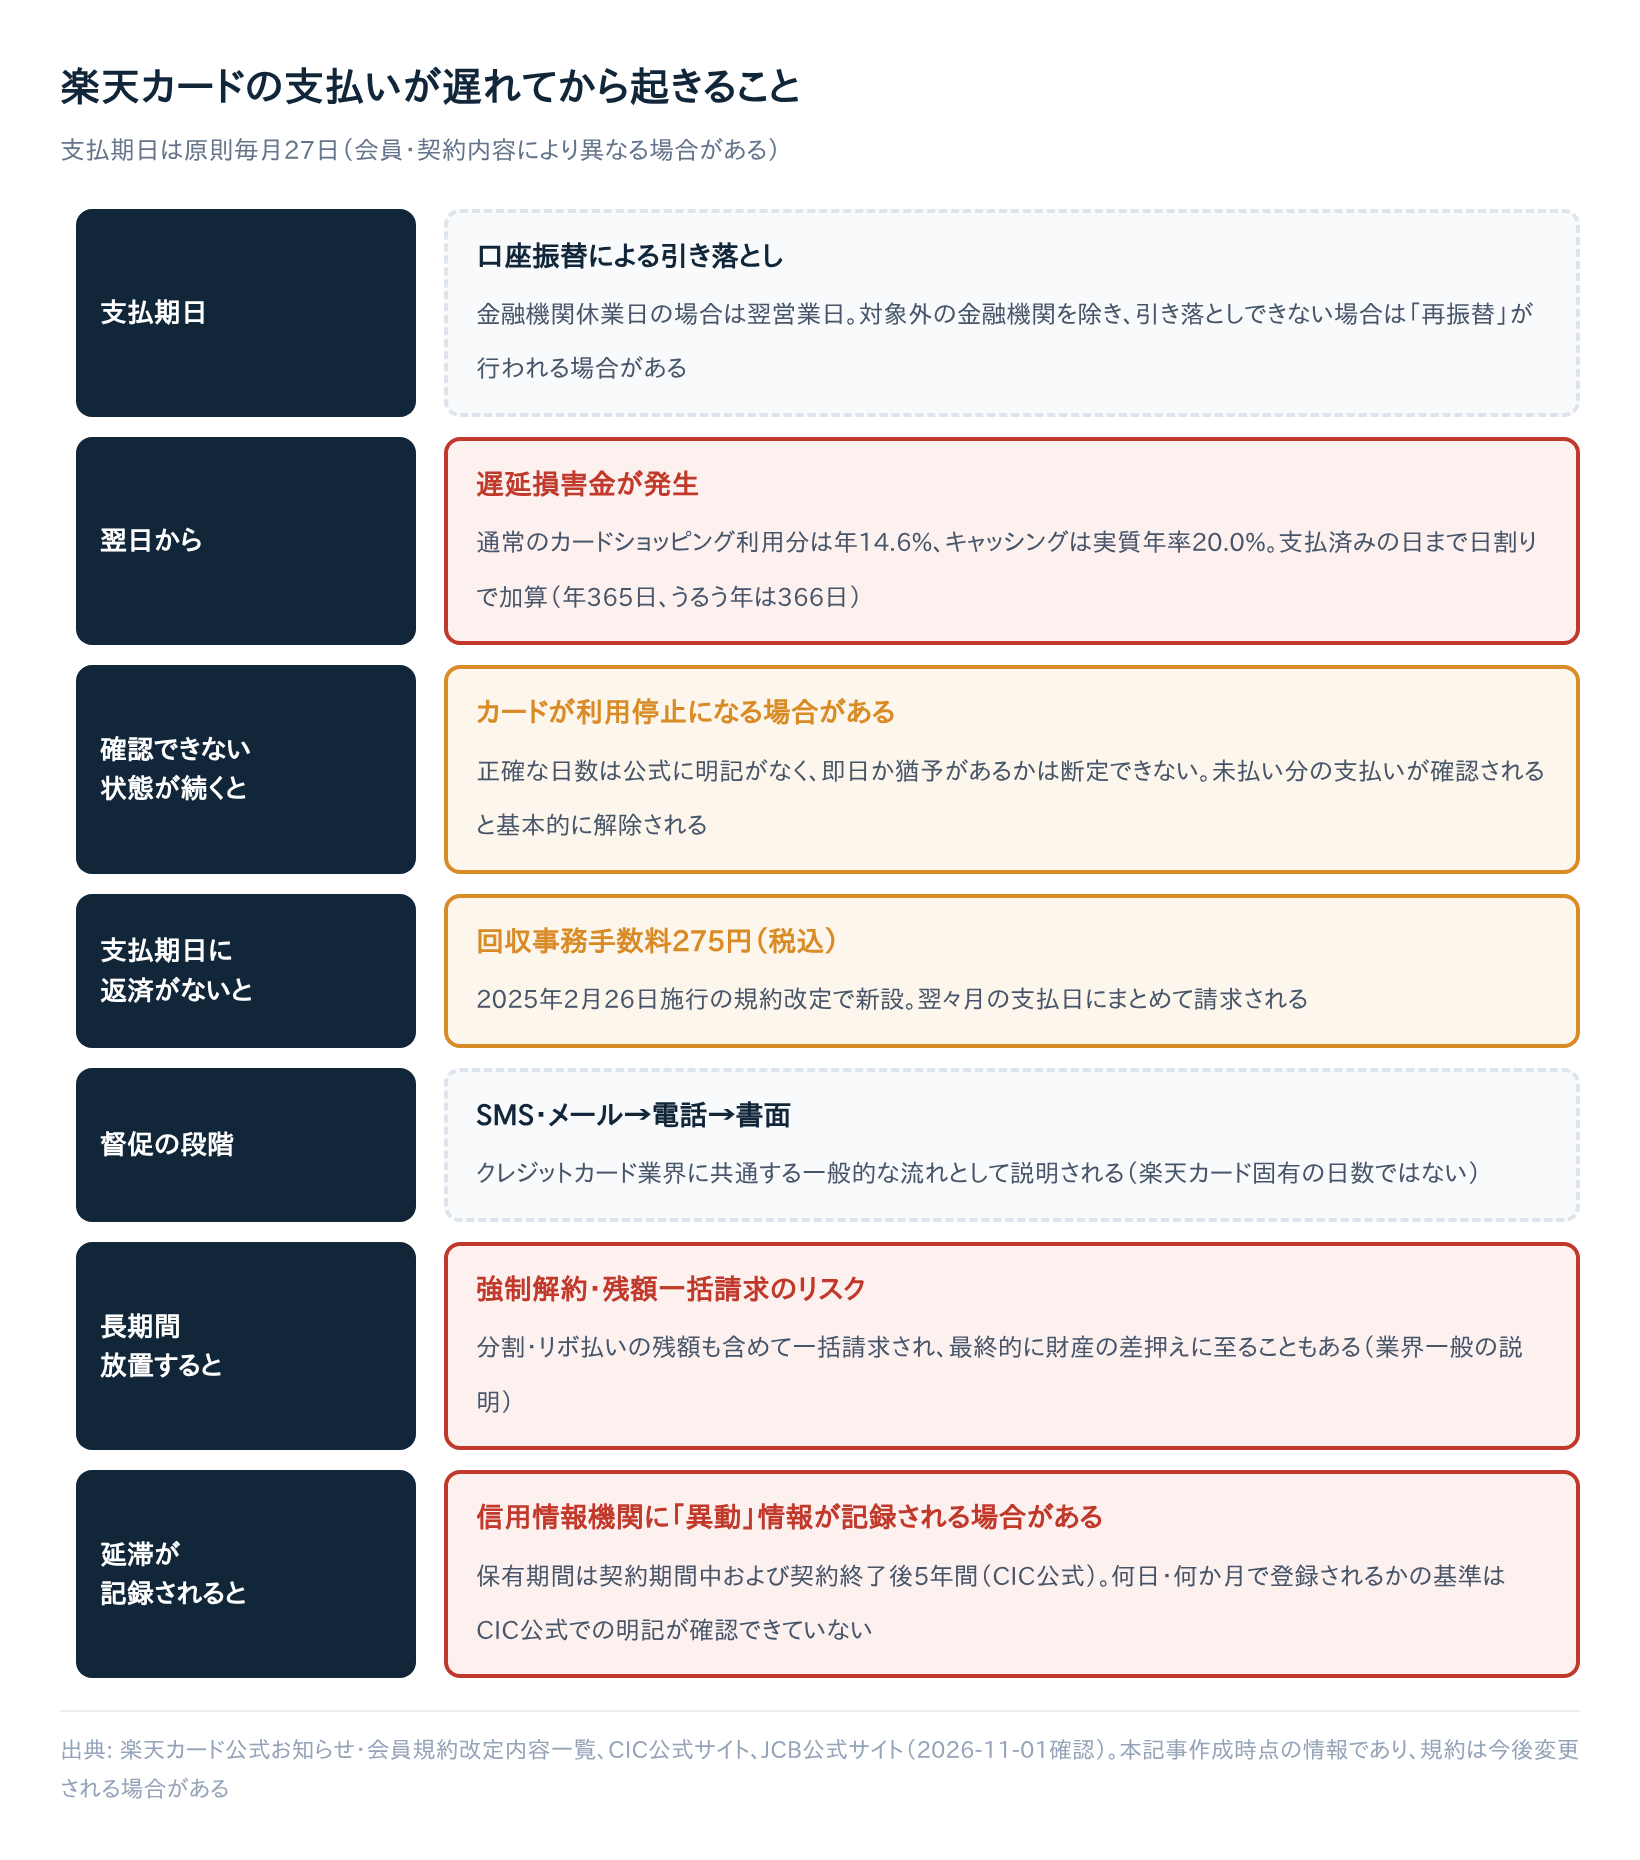
楽天カードの通常のカードショッピング利用分は、口座振替の支払期日が原則毎月27日です(金融機関休業日なら翌営業日。楽天カード公式お知らせ)。
会員によって支払日や引き落とし方法の設定が異なる場合があるため、自分の支払日は楽天e-NAVI(会員専用オンラインサービス)か楽天カードアプリで確認してください。
なぜ遅延損害金や利用停止が発生するのか
支払いが遅れたときの費用や措置は、カード会員規約という契約上の取り決めに基づいています。
遅延損害金の利率と計算方法
遅延損害金とは、支払いが遅れた日数に応じて発生する損害賠償金のことです。
楽天カードの規約では、支払日の翌日から支払いが済んだ日までの日数に年率をかけて計算し、日割りは年365日(うるう年は366日)で行うと定められています(楽天カード公式 会員規約改定内容)。
| 利用の種類 | 遅延損害金の年率 |
|---|---|
| 通常のカードショッピング | 年14.6% |
| 分割・ボーナス払い(商品購入) | 年14.6%相当額と商事法定利率による額の低いほう |
| キャッシング | 実質年率20.0% |
※「商事法定利率」とは、商取引に適用される法定の利率のことです。
キャッシングの利率は楽天カード公式のキャッシング案内に基づきます。条文は改定される場合があるため、正確な内容は最新の会員規約で確認してください。
計算例として、ショッピング利用分10万円が30日遅れた場合、10万円×14.6%×30日÷365日=約1,200円です。日数が延びるほど増えるので、早く払うほど負担は小さく済みます。
支払期日に返済がないと発生する回収事務手数料
楽天カードは2025年2月26日付で会員規約を改定し、支払期日までに返済がなかった場合の「回収事務手数料」275円(税込)を新設しました(楽天カード公式お知らせ)。
この手数料は後日の支払日にまとめて請求されます(例: 2月分の未払いは翌々月の支払日に請求)。再振替などで早期に支払いが完了した場合は対象外になるケースもあります。
利用停止はなぜ起きるのか
利用停止は、カード会社が「支払いが確認できていない」状態を把握した結果としてとられる措置です。基本的には未払い分の支払いが確認されると解除されます(法律事務所による解説)。
何日遅れると利用停止になるかの正確な日数は、楽天カード公式サイトで確認できませんでした。一般的には、支払期日(原則27日)を過ぎた段階で利用停止になる可能性があるという目安が第三者の解説記事で紹介されています。
ただし、即日停止か一定の猶予があるかまでは裏付けのある情報ではありません。「支払いが確認できない状態が続くと利用停止になる場合がある」と考え、日数に頼らず早めに動くのが安全です。
楽天カードの支払い遅れた時の対処法4ステップ
今まさに支払いが遅れている人、遅れそうな人は、上から順に進めてください。
ステップ1:支払い方法を確認してすぐに支払う
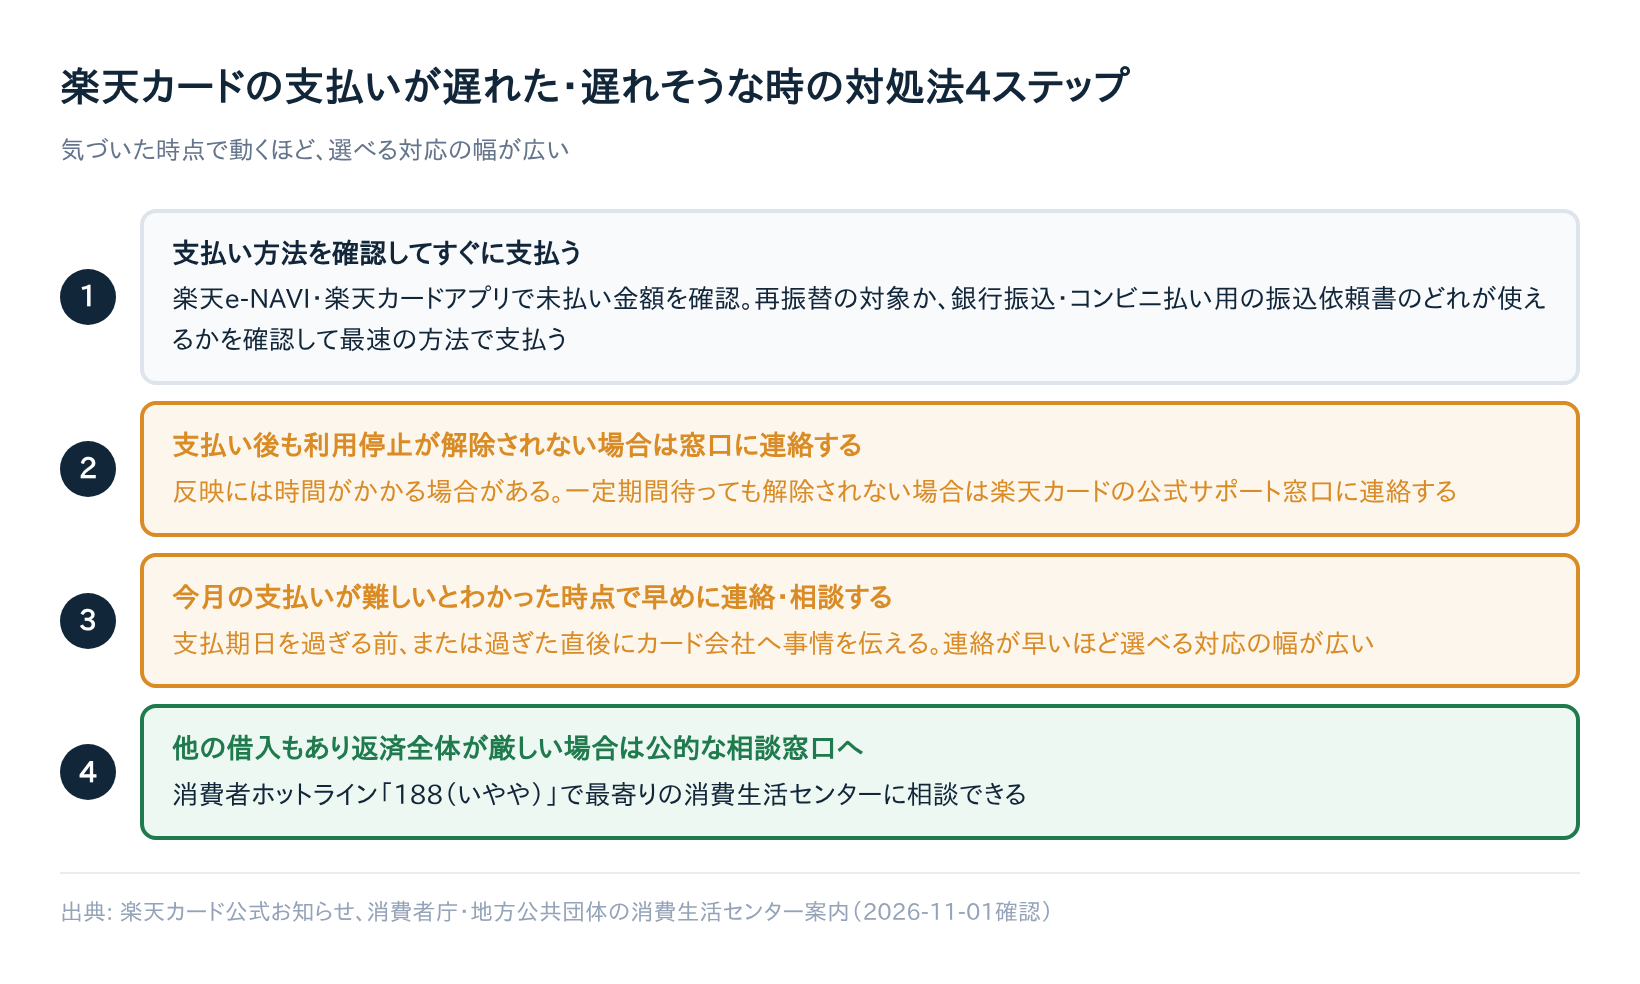
まず楽天e-NAVIか楽天カードアプリで、未払い金額と支払い方法を確認します。使える方法は状況によって次のように変わります。
| 状況 | 支払い方法 |
|---|---|
| 再振替の対象金融機関 | 翌日以降に自動で再度引き落とし。口座に入金しておく |
| 再振替の対象外・再振替でも未払い | 楽天カード指定口座への銀行振込 |
| 振込依頼書が届いた場合 | コンビニ払い用の振込依頼書(紙)で支払う |
再振替は、ゆうちょ銀行・楽天銀行・主要な都市銀行・地方銀行など一部の金融機関が対象です。ゆうちょ銀行は月末最終日の1回のみとされています(楽天カード公式 再振替の案内)。
対象金融機関や回数は変更される場合があるため、公式サイトで最新情報を確認してください。
振込先は、楽天カードアプリ・楽天e-NAVI・自動音声専用ダイヤルで確認できます(dime.jpの解説記事)。番号は公式サイトか楽天e-NAVIで最新のものを確認しましょう。
ステップ2:支払い後も利用停止が続くなら窓口に連絡する
支払いを済ませても、反映までに時間がかかる場合があります。一定期間待っても利用停止が解除されないときは、楽天カードの窓口へ連絡しましょう。
問い合わせ先の電話番号はサイトによって記載が異なるため、この記事では特定の番号を載せません。楽天e-NAVI・楽天カードアプリ、または楽天カード公式サイトのお問い合わせ窓口の案内に従ってください。
ステップ3:支払いが難しいと分かったら早めに相談する
今月の支払いが難しいと分かったら、期日を過ぎる前か過ぎた直後に、カード会社へ事情を伝えましょう。支払い方法の変更など、利用できる制度を確認できます。連絡が早いほど選べる対応の幅は広く、放置するのが最も不利な選択です。
ステップ4:返済全体が厳しいなら公的窓口に相談する
楽天カード以外の借入もあり、返済全体が厳しい場合は、一人で抱え込まないことが大切です。消費者ホットライン「188(いやや)」に電話すると、最寄りの消費生活センターにつながります(三重県の消費生活センター案内)。
なお、債務整理などの法的手続きの詳細はこの記事の範囲外です。相談窓口で専門家の案内を受けてください。
それでも解決しない場合・督促が続く場合
利用停止が長く続く、督促の連絡が繰り返し届くなど自分で対応しきれないと感じたら、上記のステップ2〜4で紹介した窓口へ改めて相談しましょう。
いちばん避けたいのは督促を無視することです。クレジットカードの延滞では、一般にSMS・メール、電話、書面と督促の段階が進んでいきます。
JCB公式サイトでは、業界一般の説明として次のように述べています。
「滞納を放置し続けると、クレジットカードの強制解約や、未払い分の一括請求、最終的には財産の差し押さえに至るなど、深刻な事態になりかねません。」
出典:JCB公式サイト
強制解約になると、本来は分割・リボ払いで支払うはずだった残額も含めて一括請求されることがあります。楽天カードで何か月後にそうなるかは公式に明記されていないため、「長期間放置すると起こりうる」と理解しておきましょう。
信用情報・長期放置した場合のリスクを正しく理解する
信用情報とは、クレジットやローンの契約・支払い状況の記録です。信用情報機関CICが保有するクレジット情報には、延滞等を示す「異動」の情報が発生日・解消日とともに記録されます。
クレジット情報の保有期間は「契約期間中および契約終了後5年間」です(CIC公式 信用情報の保有期間)。
何日延滞すると「異動」になるかは、一般的に61日前後、または3か月程度が目安とされています。ただし、CIC公式サイトでこの数値の明記は確認できませんでした。日数に頼らず、早めの支払いを優先してください。
信用情報に異動が記録されると、他のカードやローンの審査に影響する可能性があります。
支払い遅れを繰り返さないための再発防止策
支払いを済ませたら、次回の遅れを防ぐ準備をしておきましょう。
- 引き落とし口座の残高を支払日前に確認する:原則27日(設定が異なる場合は自分の支払日)の前に入金する
- 楽天e-NAVI・アプリの通知を有効にする:請求金額や支払日のお知らせを受け取る
- 支払日をカレンダーに登録する:数日前に通知するリマインダーを設定する
- 給与口座と引き落とし口座をそろえる:口座間の移し忘れを防ぐ
まとめ
楽天カードの支払いが遅れると、遅延損害金や回収事務手数料がかかり、利用停止になる場合があります。長く放置すると信用情報への記録や強制解約・一括請求につながるおそれもありますが、気づいた時点ですぐ支払えば影響は小さく抑えられます。
手数料や利率、再振替の対象は変わることがあるため、最新情報は楽天カード公式サイトと会員規約で確認してください。まずは今日、楽天e-NAVIを開いて未払い金額を確かめ、上で紹介した順番で対処を進めましょう。