医療費控除の明細書の書き方・記入方法【記入例あり】|対象費用を漏れなく書く4つのポイント
確定申告で医療費控除を受けようとして、「医療費控除の明細書」の記入欄を前に手が止まっていませんか。どの領収書をどの欄に書くのか、家族の分はどうまとめるのか、そもそも何が対象の費用なのか。初めてだと迷うところが多い書類です。
この記事では、明細書の欄ごとの書き方を、合計がきちんと合う記入例で上から順に説明します。
結論
医療費控除の明細書の書き方は、「医療費通知(医療費のお知らせ)を使うか」「領収書から自分で書くか」で決まります。明細書は、1年間に払った医療費を集計して控除額を計算し、確定申告書に添付する書類です。
平成29年分以後は、領収書を申告書に添付する代わりに、この明細書を添付することになりました。
領収書の提出は原則不要ですが、確定申告期限等から5年間は自宅などで保存する必要があります。税務署から提示や提出を求められることもあります(国税庁「医療費控除に関する手続について(Q&A)」)。
対象費用を漏れなく書くためのポイントは、次の4つです。
- 医療費通知の6項目がそろっているかで、使う欄を決める
- 「2 医療費の明細」は領収書1枚ごとではなく、「受診した人×支払先」ごとにまとめる
- 対象になる費用だけを集計し、対象外の費用を混ぜない
- 「3 控除額の計算」をA〜Gの順に上から計算する
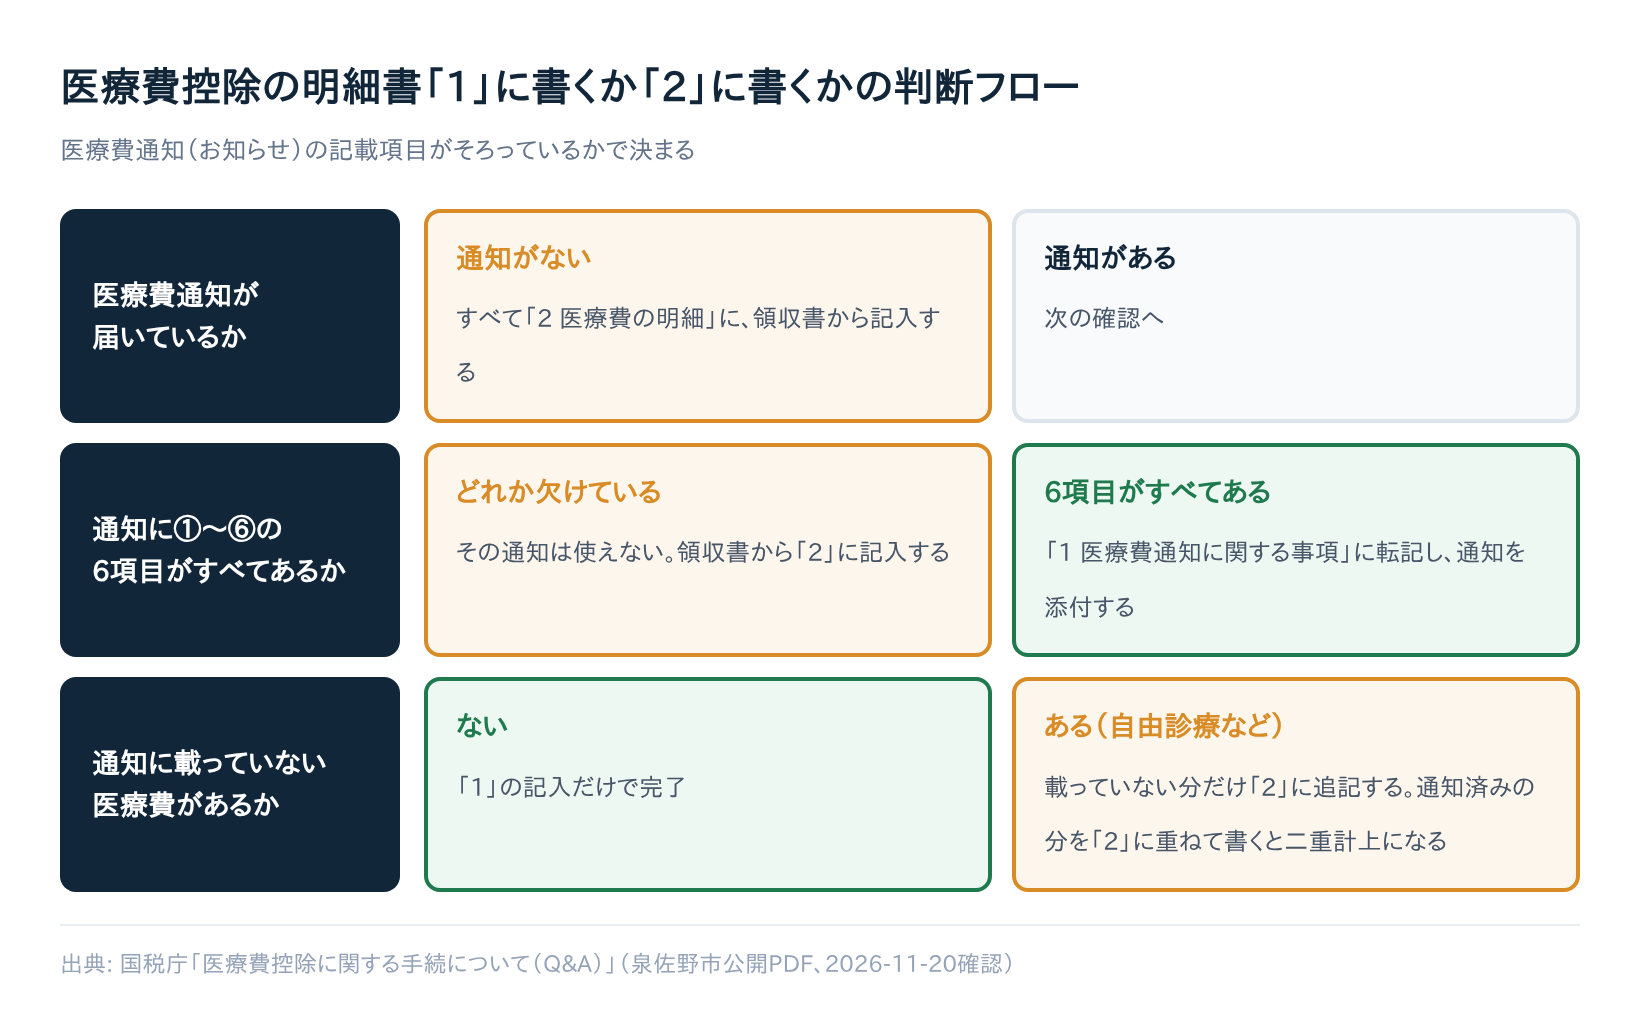
医療費通知(お知らせ)がある人/ない人で書き方が変わる
健康保険組合などから届く「医療費通知」に、次の6項目がすべて書かれていれば、通知を明細書に添付するだけで「2 医療費の明細」への個別記入を省略できます。その分の領収書の保存も不要になります。
| No. | 医療費通知に必要な記載項目 |
|---|---|
| ① | 被保険者等の氏名 |
| ② | 療養を受けた年月 |
| ③ | 療養を受けた者 |
| ④ | 療養を受けた病院・診療所・薬局等の名称 |
| ⑤ | 被保険者等が支払った医療費の額 |
| ⑥ | 保険者等の名称 |
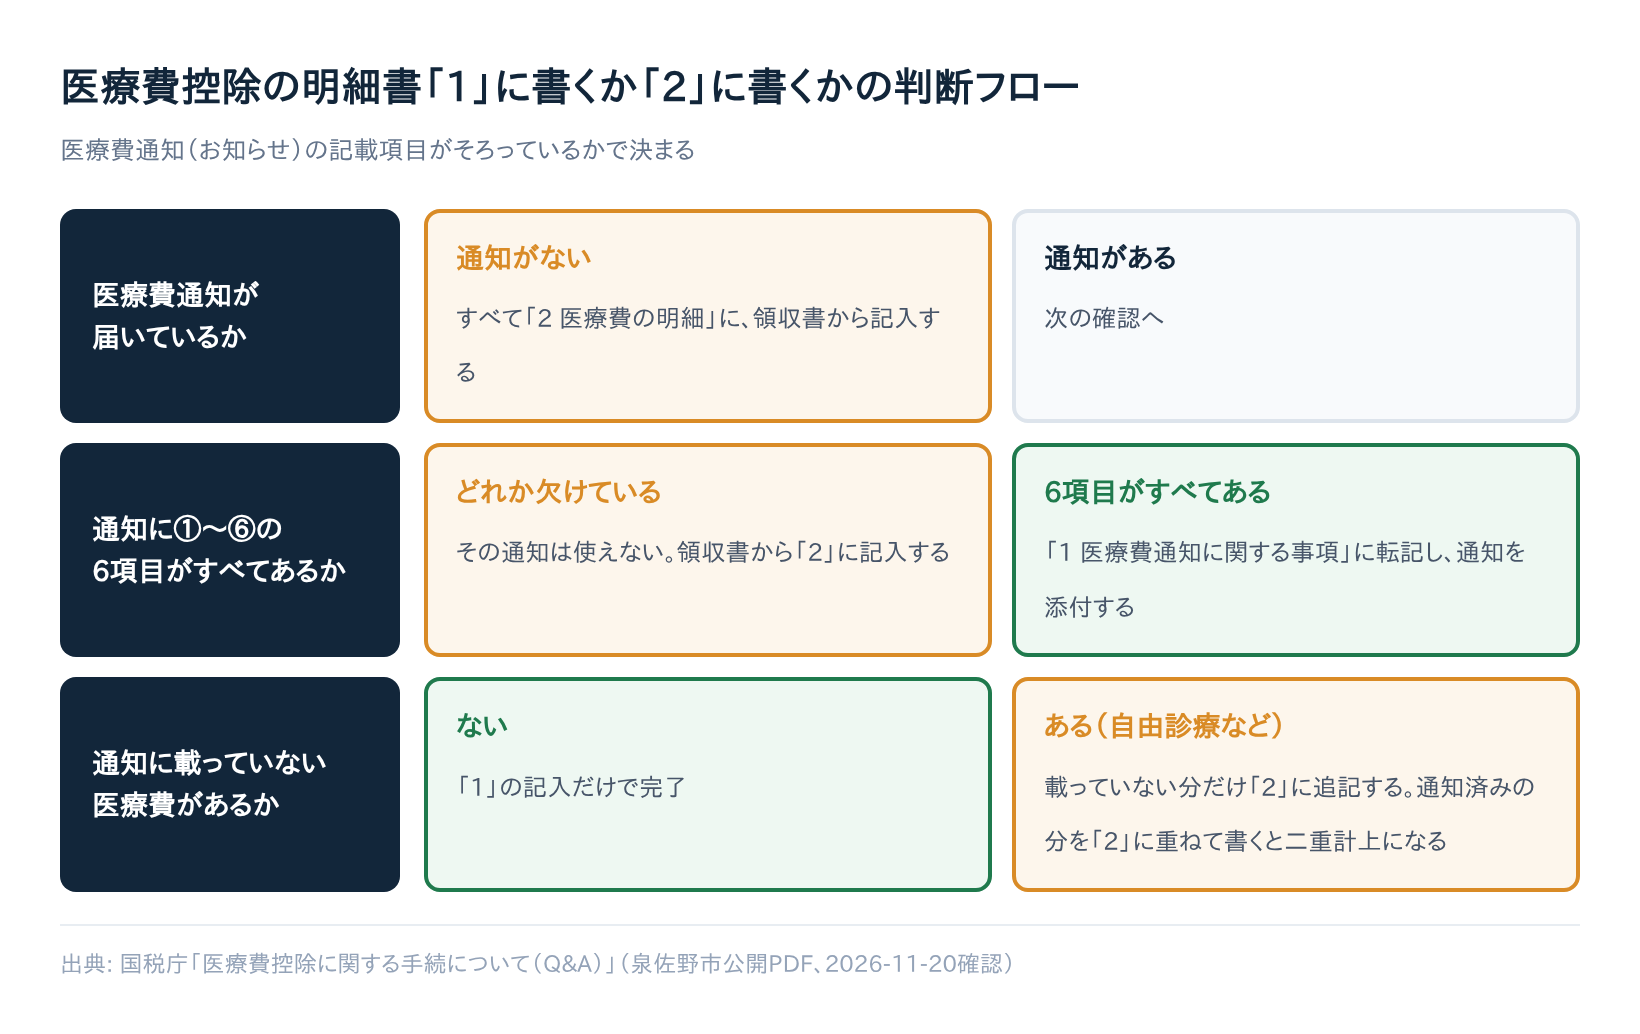
自分がどちらの書き方になるかは、次の表で判断できます。
| あなたの状況 | 書く欄 |
|---|---|
| 通知に①〜⑥がすべてある | 「1 医療費通知に関する事項」に記入し、通知を添付 |
| 通知に①〜⑥のどれかが欠けている | 領収書をもとに「2 医療費の明細」に記入 |
| 通知に載っていない医療費がある(自由診療、通知への反映が間に合わない分など) | 載っていない分だけ「2 医療費の明細」に追記 |
| 医療費通知がない | すべて「2 医療費の明細」に記入 |
出典は国税庁「医療費控除に関する手続について(Q&A)」です。
書き始める前に準備するもの
記入を始める前に、次の3つを手元にそろえておくと作業が止まりません。
- 1年分の医療費の領収書、または健康保険組合などの医療費通知
- 申告する年分の「医療費控除の明細書」の様式(国税庁「医療費控除を受けられる方へ」のページから入手できます)
- 家族の医療費もまとめる場合は、受診した人の氏名の一覧
明細書の様式は年分ごとに更新されます。この記事は令和7年分(2025年分、2026年提出分)の様式をもとに説明しています。別の年分で申告する場合は、国税庁サイトでその年分の様式を確認してください。
「1 医療費通知に関する事項」の書き方(通知を使う場合)
医療費通知の6項目がそろっている人は、この欄に通知の金額を転記します。転記するのは、通知に記載された医療費の額や、そのうち実際に支払った額などです。欄の見出しに沿って、通知の数字をそのまま写してください。
書き終えたら、医療費通知そのものを明細書に添付します。通知を添付した分は、領収書の保存も不要です。
通知に載っていない医療費がある場合は、その分だけを次の「2 医療費の明細」に書き足します。通知に載っている医療費を「2」にも書くと二重計上になるので注意してください。
「2 医療費(上記1以外)の明細」の書き方【記入例】
領収書から書く医療費は、この欄に記入します。令和7年分の様式では、各行に次の5つの記入欄があります(一宮市「医療費控除の明細書」記入例(令和7年分))。
列ごとの書き方
| 列 | 書く内容 |
|---|---|
| (1) 医療を受けた方の氏名 | 実際に受診した人の名前 |
| (2) 病院・薬局などの支払先の名称 | 領収書に書かれた病院名・薬局名など |
| (3) 医療費の区分 | 該当する区分にチェック |
| (4) 支払った医療費の額 | その人がその支払先に払った1年分の合計 |
| (5) (4)のうち補てんされる金額 | 生命保険や社会保険などで補てんされる金額 |
(3)の「医療費の区分」は、「診療・治療」「医薬品購入」「介護保険サービス」「その他の医療費」の4つから選んでチェックします。費用の内容と区分の対応の例は次のとおりです。
| 区分 | 当てはまる費用の例 |
|---|---|
| 診療・治療 | 医師・歯科医師による診療・治療の費用、治療目的のあん摩マッサージ指圧・はり・きゅう・柔道整復の施術費、助産師による分娩介助料など |
| 医薬品購入 | 治療のための医薬品の購入費など |
| 介護保険サービス | 一定の介護保険サービスの自己負担額など |
| その他の医療費 | 通院の電車・バス代、入院時の部屋代・食事代、義手・義足・松葉づえ・補聴器の購入費、不妊治療の費用など、上記3つに当てはまらない費用 |
このほか、高額療養費の支給額に該当する場合にチェックする欄が別途あります。チェックは、該当する区分の四角い欄にレ点や「〇」などの印を付ける形で行います。印の付け方の細部は、使う年分の様式の記載要領で確認してください。
「受診した人×支払先」ごとにまとめて書ける
「2」は領収書1枚ごとに1行ずつ書く必要はありません。「医療を受けた方の氏名」と「支払先の名称」が同じものは、1行にまとめて合計額を書けます(国税庁「医療費控除に関する手続について(Q&A)」)。
たとえば同じ薬局に年10回通ったなら、10枚の領収書を合計して1行で済みます。ただし同じ病院でも、受診した人が違えば行を分けます。1枚の領収書に家族2人分が含まれている場合も、人ごとに分けて書きます。
記入例(3人家族の場合)
架空の家族(夫・妻・子)で、領収書から「2」を書いた例です。金額は説明用に作った数字です。
| (1) 氏名 | (2) 支払先 | (3) 区分 | (4) 支払った額 | (5) 補てん額 |
|---|---|---|---|---|
| 山田 太郎 | A総合病院 | 診療・治療 | 85,000円 | 30,000円 |
| 山田 太郎 | B薬局 | 医薬品購入 | 12,400円 | 0円 |
| 山田 花子 | A総合病院 | 診療・治療 | 23,600円 | 0円 |
| 山田 健 | C歯科医院 | 診療・治療 | 48,000円 | 0円 |
| 山田 健 | 通院の電車・バス代 | その他の医療費 | 3,200円 | 0円 |
| 合計 | 172,200円 | 30,000円 |
A総合病院は太郎さんと花子さんの2人が受診しているため、行を分けています。太郎さんの30,000円は、入院に対して生命保険から給付金を受け取った想定です。
対象になる医療費・ならない費用一覧
明細書に書けるのは、医療費控除の対象になる費用だけです。代表的なものを一覧にまとめました(国税庁「医療費控除を受けられる方へ」)。
対象になる費用
- 医師・歯科医師による診療・治療の費用
- 治療のための医薬品の購入費
- 通院のための電車・バスなど公共交通機関の運賃
- 入院時の部屋代・食事代
- 義手・義足・松葉づえ・義歯・補聴器の購入費
- 治療目的のあん摩マッサージ指圧・はり・きゅう・柔道整復などの施術費
- 助産師による分娩介助料
- 一定の介護保険サービスの自己負担額(要件を満たす場合)
- 2022年4月以降保険適用となった不妊治療(人工授精・体外受精など)の費用(要件を満たす場合)
対象にならない費用
- 美容目的の整形手術の費用
- 病気の予防や健康増進が目的のビタミン剤など
- 自家用車で通院したときのガソリン代・駐車料金
- タクシー代(公共交通機関を利用できない場合を除く)
- 治療に直接必要のないメガネ・補聴器の購入費
- 健康診断・人間ドックの費用(原則)
- 予防接種の費用
介護保険サービスと不妊治療は、一定の要件を満たす場合に対象になります。誰でも全額が対象になるわけではないので、該当しそうなら国税庁の資料で要件を確認してください。
判断に迷いやすいケース(Q&A)
Q. 人間ドックの費用は書けますか?
A. 原則として対象外です。ただし、人間ドックで重大な疾病が見つかり、引き続き治療を受けた場合は対象になります。
Q. 通院のタクシー代は書けますか?
A. 原則として対象外です。公共交通機関を利用できない場合に限って対象になります。電車・バス代は対象です。記入例では「その他の医療費」にチェックしていますが、区分の選び方は様式の記載要領でも確認してください。
Q. 自由診療の費用はどこに書きますか?
A. 医療費通知に載らないため、領収書をもとに「2 医療費の明細」に書きます。
「3 控除額の計算」の書き方【計算例つき】
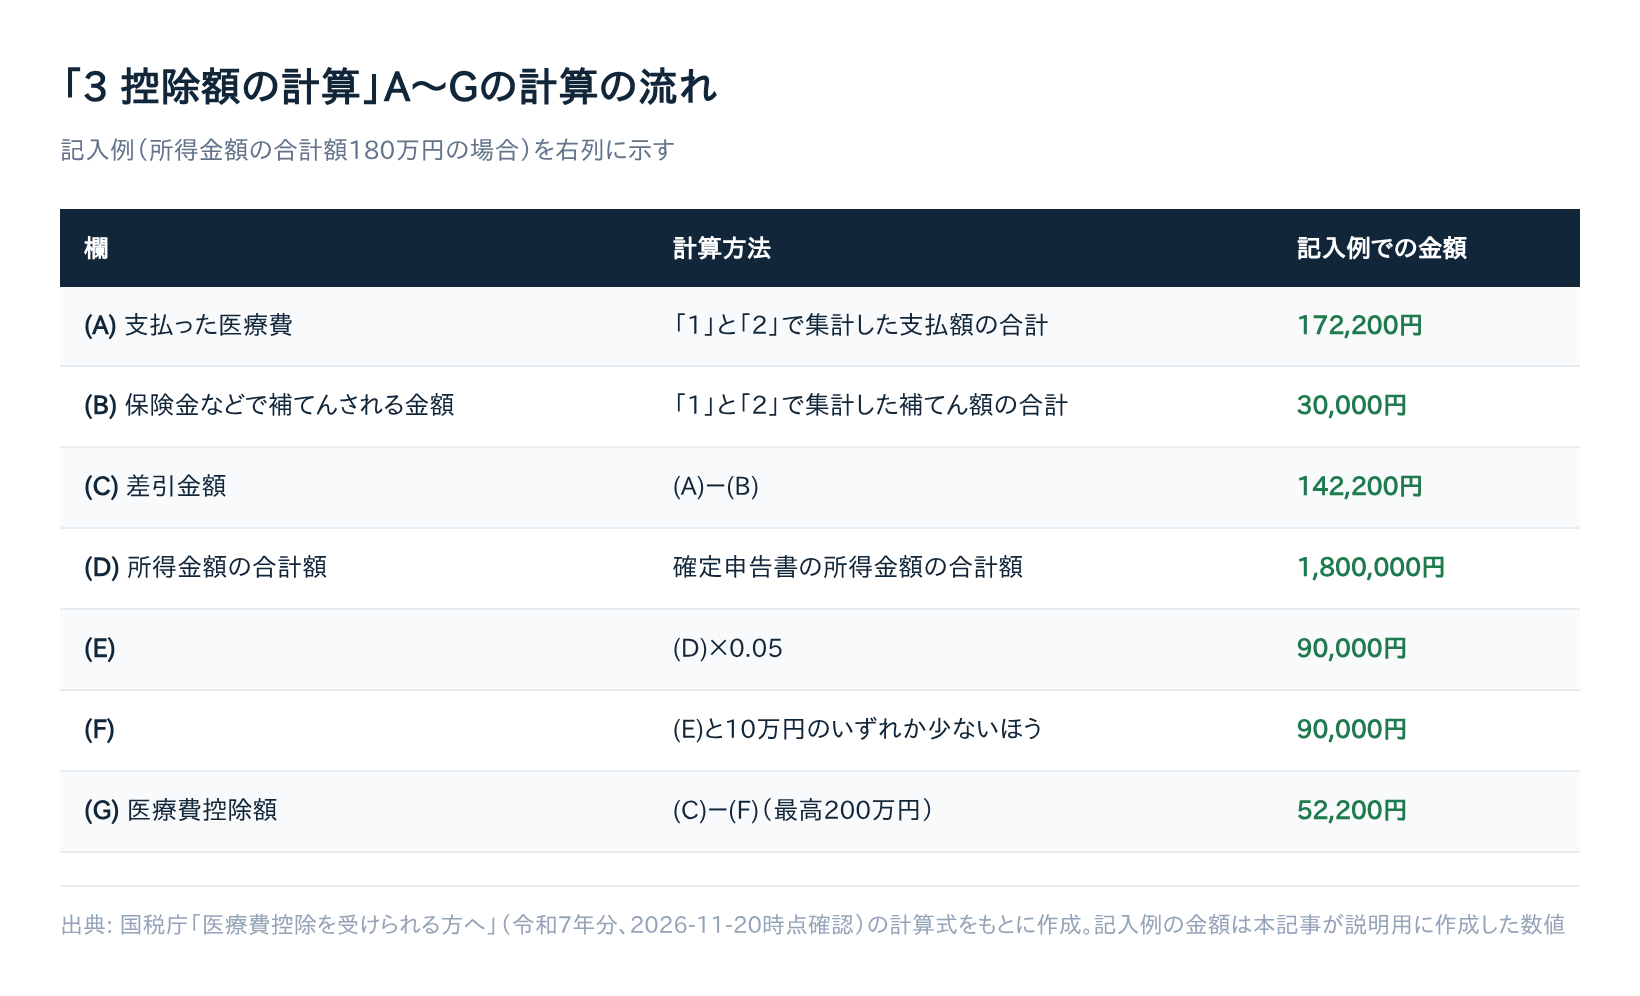
「1」と「2」の合計が出たら、「3 控除額の計算」欄をA〜Gの順に埋めます。計算の流れは次のとおりです。
| 欄 | 計算方法 |
|---|---|
| (A) 支払った医療費 | 「1」と「2」で集計した支払額の合計 |
| (B) 保険金などで補てんされる金額 | 「1」と「2」で集計した補てん額の合計 |
| (C) 差引金額 | (A)-(B) |
| (D) 所得金額の合計額 | 確定申告書の所得金額の合計額 |
| (E) | (D)×0.05 |
| (F) | (E)と10万円のいずれか少ないほう |
| (G) 医療費控除額 | (C)-(F)(最高200万円) |
記入例の数字で計算してみる
先ほどの記入例(医療費通知は使わない想定)で、所得金額の合計額が180万円の場合を計算します。
| 欄 | 計算 | 金額 |
|---|---|---|
| (A) | 「2」の(4)の合計 | 172,200円 |
| (B) | 「2」の(5)の合計 | 30,000円 |
| (C) | 172,200-30,000 | 142,200円 |
| (D) | 所得金額の合計額 | 1,800,000円 |
| (E) | 1,800,000×0.05 | 90,000円 |
| (F) | 90,000円と10万円の少ないほう | 90,000円 |
| (G) | 142,200-90,000 | 52,200円 |
所得金額の合計額が400万円なら、(E)は200,000円です。10万円のほうが少ないので(F)は100,000円になり、(G)は142,200-100,000=42,200円です。
総所得金額等が200万円以上の人は差し引く額が一律10万円、200万円未満の人は所得の5%になります。控除額の上限は200万円です(freee「医療費控除とは」)。
よくある記入ミス・つまずきポイント
医療費通知と領収書で同じ医療費を二重に書く
通知を「1」に書いたうえで、同じ受診分の領収書を「2」にも書いてしまうミスです。「2」に書くのは、通知に載っていない分だけにします。
受診した人が違うのに1行にまとめる
同じ病院の領収書でも、受診した人が違えば行を分けます。家族分を合算した1行にしないでください。
補てん額の欄を空欄のまま出す
生命保険の給付金などを受け取ったのに(5)を空欄にすると、控除額が大きく計算されてしまいます。給付金の通知を確認し、該当する行に書き入れます。
前の年分の様式を使ってしまう
様式は年分ごとに更新されます。手元に前年の用紙が残っていても、申告する年分の様式を使ってください。
まとめ
医療費控除の明細書は、次の順で書けば迷いません。
- 医療費通知の6項目を確認し、「1」と「2」のどちらに書くか決める
- 「2」は受診した人×支払先ごとにまとめ、補てん額も忘れずに書く
- 対象外の費用(美容整形・予防接種・ガソリン代など)を混ぜない
- 「3」をA〜Gの順に計算して医療費控除額を出す
まずは1年分の領収書と医療費通知を集め、受診した人ごとに仕分けるところから始めましょう。明細書が書き終わったら、計算した医療費控除額を確定申告書の所定の欄に転記します。
確定申告全体の進め方は、医療費控除のやり方5ステップで解説しています。