特定口座の源泉徴収あり・なしを変更する方法|手順・期限・必要書類を解説
※本記事にはPR・広告リンクが含まれます。
「源泉徴収なしで開設したけれど、確定申告が面倒になってきた」「損失の繰越をしたいので源泉徴収ありから切り替えたい」。そう考えても、いつまでに、何を出せばよいのかは分かりにくいものです。
この記事では、特定口座の源泉徴収あり・なしを変更するときの期限の考え方、手順、必要書類、手続き前の注意点を、特定の証券会社の画面に頼らずに整理します。
結論
特定口座の源泉徴収あり・なしは、口座を開設した後でも変更できます。ただし、切り替えにはいつまでという期限があり、基本は「その年の最初の売却等まで」です。
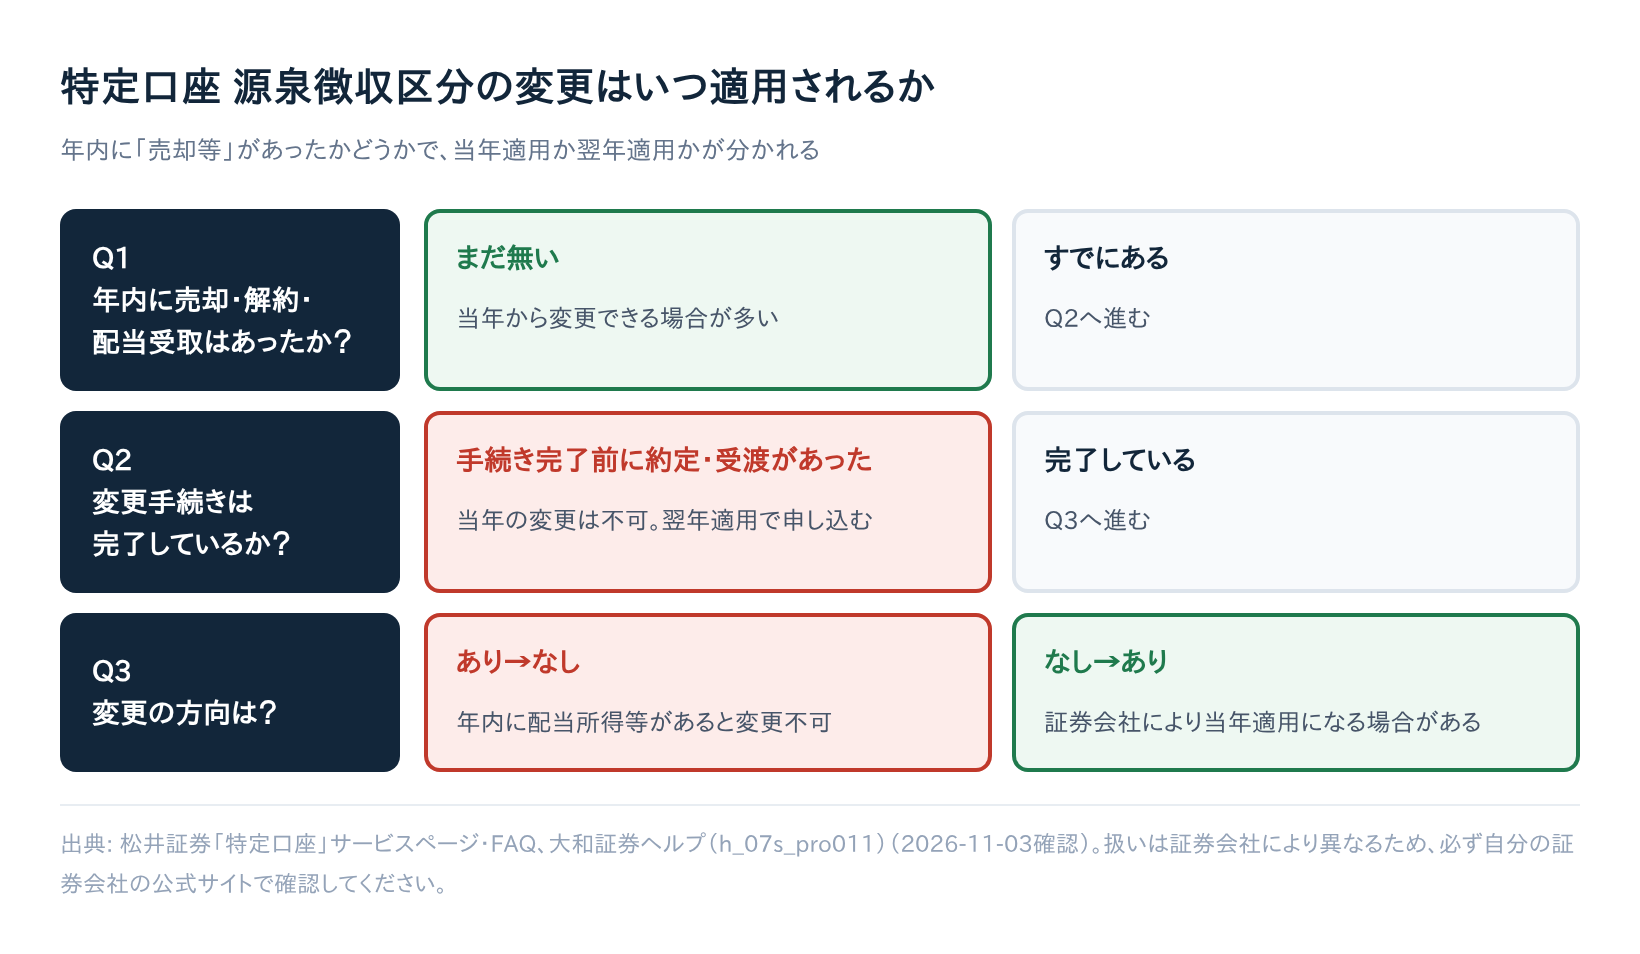
年内にまだ売却も配当の受け取りもしていなければ、当年中に変更できる場合が多いです。すでに売却・解約・配当受取があれば、当年の変更はできず翌年からの適用になります。
つまり、当年中に変更したいなら、その年の年明け早々、最初の売買注文を出す前が最も確実なタイミングです。年が明けて一度でも売却や配当の受け取りが発生すると、その時点で当年の変更ができなくなる場合があるためです。
注意したいのは、何が「売却等」に含まれるかや、変更の方向による扱いが証券会社ごとに違うことです。手続きの前に、自分の証券会社の公式サイトで次の3点を確認してください。
- 今年すでに売却・解約・配当金の受け入れがあったか
- 変更の方向(あり→なし、なし→あり)で扱いが違うか
- オンラインだけで済むか、書面の返送が必要か
前提知識|源泉徴収あり・なしの違い
特定口座は、証券会社1社につき1口座だけ開設できます。そして口座ごとに「源泉徴収あり」か「源泉徴収なし」のどちらかを選びます(大和総研の解説)。
源泉徴収ありでは、証券会社が税額を計算して源泉徴収し、納税まで行います。そのため原則として確定申告は不要です。源泉徴収なしは、投資家自身が確定申告をして納税します。源泉徴収なしは「簡易申告口座」とも呼ばれます。
| 項目 | 源泉徴収あり | 源泉徴収なし |
|---|---|---|
| 納税する人 | 証券会社が源泉徴収して納税 | 投資家自身が確定申告で納税 |
| 確定申告 | 原則不要(申告するかは本人の自由) | 必要 |
| 損失の繰越控除 | 受けるなら確定申告が必要 | 確定申告で行う |
| 他社・一般口座との損益通算 | するなら確定申告が必要 | 確定申告で行う |
| 年間取引報告書 | 証券会社が作成・交付 | 交付の有無は証券会社に確認 |
源泉徴収ありの口座では、証券会社が1年間(1月1日〜12月31日)の損益をまとめた「特定口座年間取引報告書」を作り、翌年1月末までに交付します(大和総研)。
なお、NISA口座の仕組みはこの記事では扱いません。NISA口座に付随する特定口座部分は区分が固定されて変更できない場合があるとされているため、該当する方は証券会社へ確認してください。
変更できる期限のルール|年内の売却・配当受取で当年/翌年適用が分かれる
源泉徴収区分の変更は、「年内に特定口座で売却等があったかどうか」で当年から適用されるか、翌年からになるかが分かれます。ここが一番つまずきやすいポイントです。
| 年内の状況 | 変更が適用される年 |
|---|---|
| 売却・解約・配当受取がまだない | 当年から変更できる場合が多い |
| 売却・解約・償還がすでにある | 翌年から(当年の変更は不可) |
| 配当・分配金の受け入れだけある | 証券会社や変更の方向によって異なる |
当年中に変更できるケース
松井証券の案内では、区分の変更ができるのは「その年の最初の売却等まで」です。年が明けてから一度も売却等をしていなければ、当年分から区分を変えられます。
大和証券のヘルプでも、原則として受渡日の前営業日までに手続きする形が示されています。受渡日とは、売買が成立(約定)してから数営業日後に、実際に代金や株式が受け渡される日のことです。締切の具体的な時刻や曜日の条件は会社ごとに違うため、公式サイトで確認してください。
翌年からの変更になるケース
松井証券では、「売却等」に株式の売却、投資信託の解約、信用取引の返済、現渡のほか、配当金・分配金の受け入れも含まれます。つまり年内に配当を受け取った後は、売却をしていなくても当年の変更はできません。
さらに、手続きが完了する前に特定口座で売却や配当の受払いが発生した場合も、当年の変更は受け付けられません。この扱いは発注中の注文にも及びます。その場合は、変更する年を翌年として申し込みます(松井証券FAQ)。
大和証券でも、年内に売却・解約・償還があれば当年中の区分変更はできず、翌年適用の予約変更として受け付ける形です。
「源泉徴収なし→あり」は当年適用になる場合がある
大和証券の案内には、変更の方向で扱いが分かれるルールがあります。年内に配当所得等が発生していると「あり→なし」には変更できません。一方「なし→あり」は当年適用となる場合があります(大和証券)。
投資信託の分配金がある方は、オープン型投資信託の分配金は決算日を基準に判断するとされている点も覚えておきましょう。
ただし、このように方向で扱いが分かれるルールが他社にも当てはまるかは確認できていません。証券会社によって違う可能性があるものとして、各社の案内を確認してください。
変更の手順|ステップバイステップ
画面の名前や操作の流れは証券会社ごとに違います。ここでは、どの会社でも共通する流れをまとめます。
Step1 自分の証券会社の変更可否・期限を確認する
まず、今年に入ってから特定口座で売却・解約・配当の受け入れがあったかを取引履歴で確かめます。配当・分配金の受け入れは、会員サイトの「取引履歴」や「配当金・分配金の受渡し履歴」「入出金履歴」といった名称のページで確認できることが多いです。あわせて、証券会社の公式サイトやサポートページで次の点を確認します。
- 「売却等」に配当・分配金の受け入れが含まれるか
- 締切は受渡日の前営業日など、いつまでか
- 当年に間に合わない場合、翌年適用で予約できるか
Step2 オンライン(会員サイト)で申し込む
会員サイトにログインし、源泉徴収区分の変更の手続きを申し込みます。メニューの場所は会社ごとに違うため、サポートページで探すと早いです。当年に間に合わない場合は、変更年を翌年として申し込む形になります(松井証券・大和証券の例)。
申込の前に、発注中の注文がないかを確認してください。松井証券の例のように、手続きが完了する前に約定すると当年の変更ができなくなることがあります。
Step3 書面が必要な場合は返送する
変更の方向によっては、オンラインの申込だけでは完了しません。証券会社から届く手続書類に記入して返送し、受付が済んではじめて変更されます。返送が遅れると当年に間に合わない可能性があるため、早めに送りましょう。
必要書類・準備するもの
必要書類は、証券会社と変更の方向によって変わります。松井証券FAQの例は次のとおりです。
| 変更の内容(松井証券の例) | 手続き方法 | 書類 |
|---|---|---|
| 源泉徴収あり(配当受入なし)→なし | サイト上の手続きのみ | 不要 |
| 源泉徴収なし→ありなど、その他の区分変更 | サイトで申込後、届いた書類を記入・返送 | 必要 |
他社の必要書類の名前や、オンラインだけで済むかどうかは今回確認できていません。自分の証券会社で確認するときは、サポートページ内の検索窓に「源泉徴収区分の変更」や「特定口座 区分変更」などの語を入れて探すと、該当のFAQや申込ページに行き着きやすいです。書面が必要な場合に何を記入・同封するかは、届いた書類の案内に従ってください。
確定申告とのかかわりでいえば、税制改正により、確定申告書への「特定口座年間取引報告書」の添付は不要になっています(SBI証券FAQ)。確定申告の書き方そのものは別の記事で確認してください。
変更前に確認すべき注意点
手続きの前に、次のチェックリストを確認しておきましょう。
- 発注中の注文がないか:手続き完了前に約定すると、当年の変更が受け付けられないことがある
- 配当金の受領方式:源泉徴収ありで配当と譲渡損失を口座内で自動通算するには「株式数比例配分方式」の登録が必要
- 変更の取消・再変更:大和証券では「なし」への変更が受付済みだと再変更できず、取消の操作が必要
- 不足金の発生:受渡日当日に「なし→あり」へ変更して当年適用になると、口座に不足金が出ることがある
株式数比例配分方式とは、配当金を証券口座で受け取る方式です。初期設定は証券会社や口座を開設した時期で異なる場合があります(松井証券)。
不足金とは、源泉徴収される税金分の残高が口座に足りない状態のことです。「なし→あり」へ切り替えるときは、口座に余裕を持たせておくと安心です(大和証券)。
よくある質問
Q. 年の途中で何度も変更できますか?
A. 当年中に変更できるのは、その年の最初の売却等までが基本です。大和証券では「なし」への変更が受付済みだと再変更できません。回数の扱いは証券会社に確認してください。
Q. 変更すると、すでに終わった取引はどうなりますか?
A. 年内に売却等があると当年の変更はできず、翌年からの適用になります。すでに終わった取引の扱いが気になる場合は、変更を申し込む前に証券会社へ確認してください。
Q. 源泉徴収ありなら確定申告は絶対にしなくてよいですか?
A. 原則は不要です。ただし損失の繰越控除や、他社・一般口座との損益通算をするなら確定申告が必要です(大和総研)。
まとめ
特定口座の源泉徴収あり・なしは、後からでも変更できます。ただし、切り替えの期限は「その年の最初の売却等まで」が基本で、年内に売却や配当の受け取りがあると翌年からの適用になります。
何が売却等に含まれるか、変更の方向で扱いが違うか、書面が必要かは証券会社によって異なります。今日のうちに次の3つを済ませておきましょう。
- 取引履歴で、今年の売却・解約・配当受取の有無を確かめる
- 証券会社の公式サイトで、変更の締切と必要書類を確認する
- 発注中の注文と配当金の受領方式を見直してから申し込む
当年に間に合わない場合でも、翌年適用で予約できる証券会社があります。迷ったら、まずは証券会社のサポート窓口に問い合わせてみてください。
おすすめ商品
記事に関連するおすすめ商品をご紹介します。


Supported by Rakuten Developers