インボイス経過措置、仕入税額控除80%→70%はいつから?【2026年10月1日】負担増はいくらか試算
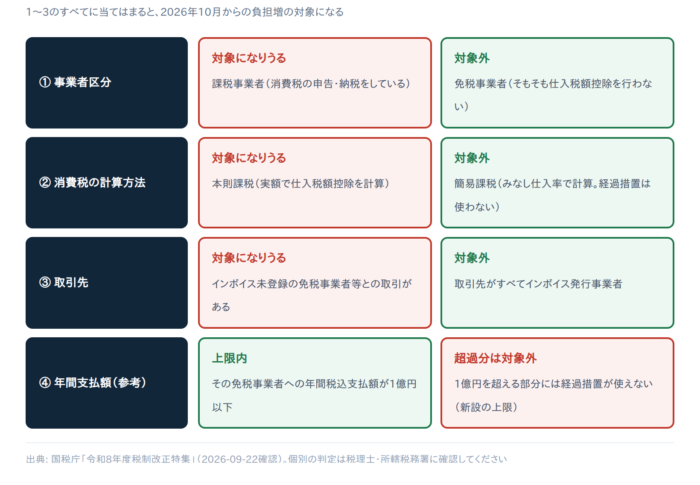
2026年10月1日から免税事業者等からの仕入れの控除割合が80%→70%に縮小(令和8年度税制改正)。あなたが対象かを4つのチェックで判定し、支払額別に負担増を試算。簡易課税切替の届出期限も解説します。
2026年10月1日から免税事業者等からの仕入れの控除割合が80%→70%に縮小(令和8年度税制改正)。あなたが対象かを4つのチェックで判定し、支払額別に負担増を試算。簡易課税切替の届出期限も解説します。
個人事業主の消費税中間申告は2026年8月31日が申告・納付期限。対象は前年の確定消費税額(国税分)が48万円超の人です。判定基準、中間納付税額の計算方法、振替納税の引落日、期限に遅れた場合の延滞税を国税庁の情報で整理します。
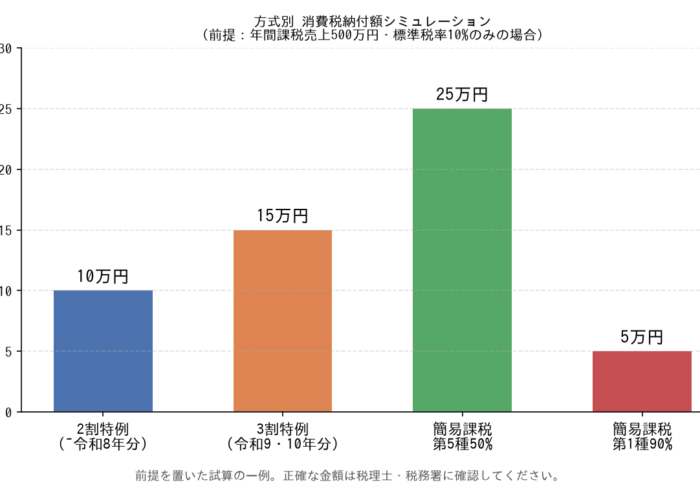
インボイス制度の2割特例は2026年9月30日が属する課税期間で終了します。個人事業主の納税額がいくら増えるか、3割特例・簡易課税との比較と、簡易課税選択届出書の提出期限(特例で2028年3月31日まで)を整理します。
インボイス制度の2割特例は2026年9月30日を含む課税期間で終了します。個人事業者は2026年分が最後。終了後の納税額の目安、個人限定の3割特例、簡易課税制度選択届出書の提出期限の特例までを国税庁資料をもとに整理しました。