インボイス経過措置、仕入税額控除80%→70%はいつから?【2026年10月1日】負担増はいくらか試算
結論|インボイス経過措置は2026年10月1日から70%に縮小
2026年10月1日から控除は70%に。対象は「免税事業者と取引がある課税事業者(簡易課税を除く)」です。
2026年10月1日から、インボイス発行事業者ではない免税事業者等からの仕入れについて、仕入税額控除できる割合が80%から70%に縮小されます(令和8年度税制改正)。対象は、免税事業者と取引があり、かつ簡易課税を選んでいない課税事業者です。控除しきれない消費税分がそのまま自己負担として増えるため、経理処理を見直す必要があります。
要点は次の3つです。
- いつから: 2026年10月1日(消費税法上の経過措置規定の施行日)。改正法全体の施行日である4月1日と混同しないよう注意してください。
- 誰が対象: 免税事業者等と取引があり、簡易課税を選択していない課税事業者
- 今すぐやること: 免税事業者の取引先をリストアップし、対象となる取引を確認する
なお、よく混同される「2割特例」は、免税事業者から課税事業者になった人が自分の納税額を軽くする売り手側の制度で、今回の買い手側の経過措置とは別物です。両者の違いは当サイトの2割特例の記事で整理しています。今回の変更の根拠は国税庁の令和8年度税制改正特集で確認できます(2026-09-22時点)。
インボイス経過措置70%移行までに確認すること
このあと「自分が対象か」「いくら負担が増えるか」「いつまでに何をするか」の順に、インボイス経過措置(控除割合80%→70%)に関する確認事項と手続きを整理します。
インボイス経過措置の対象か|4つのチェック
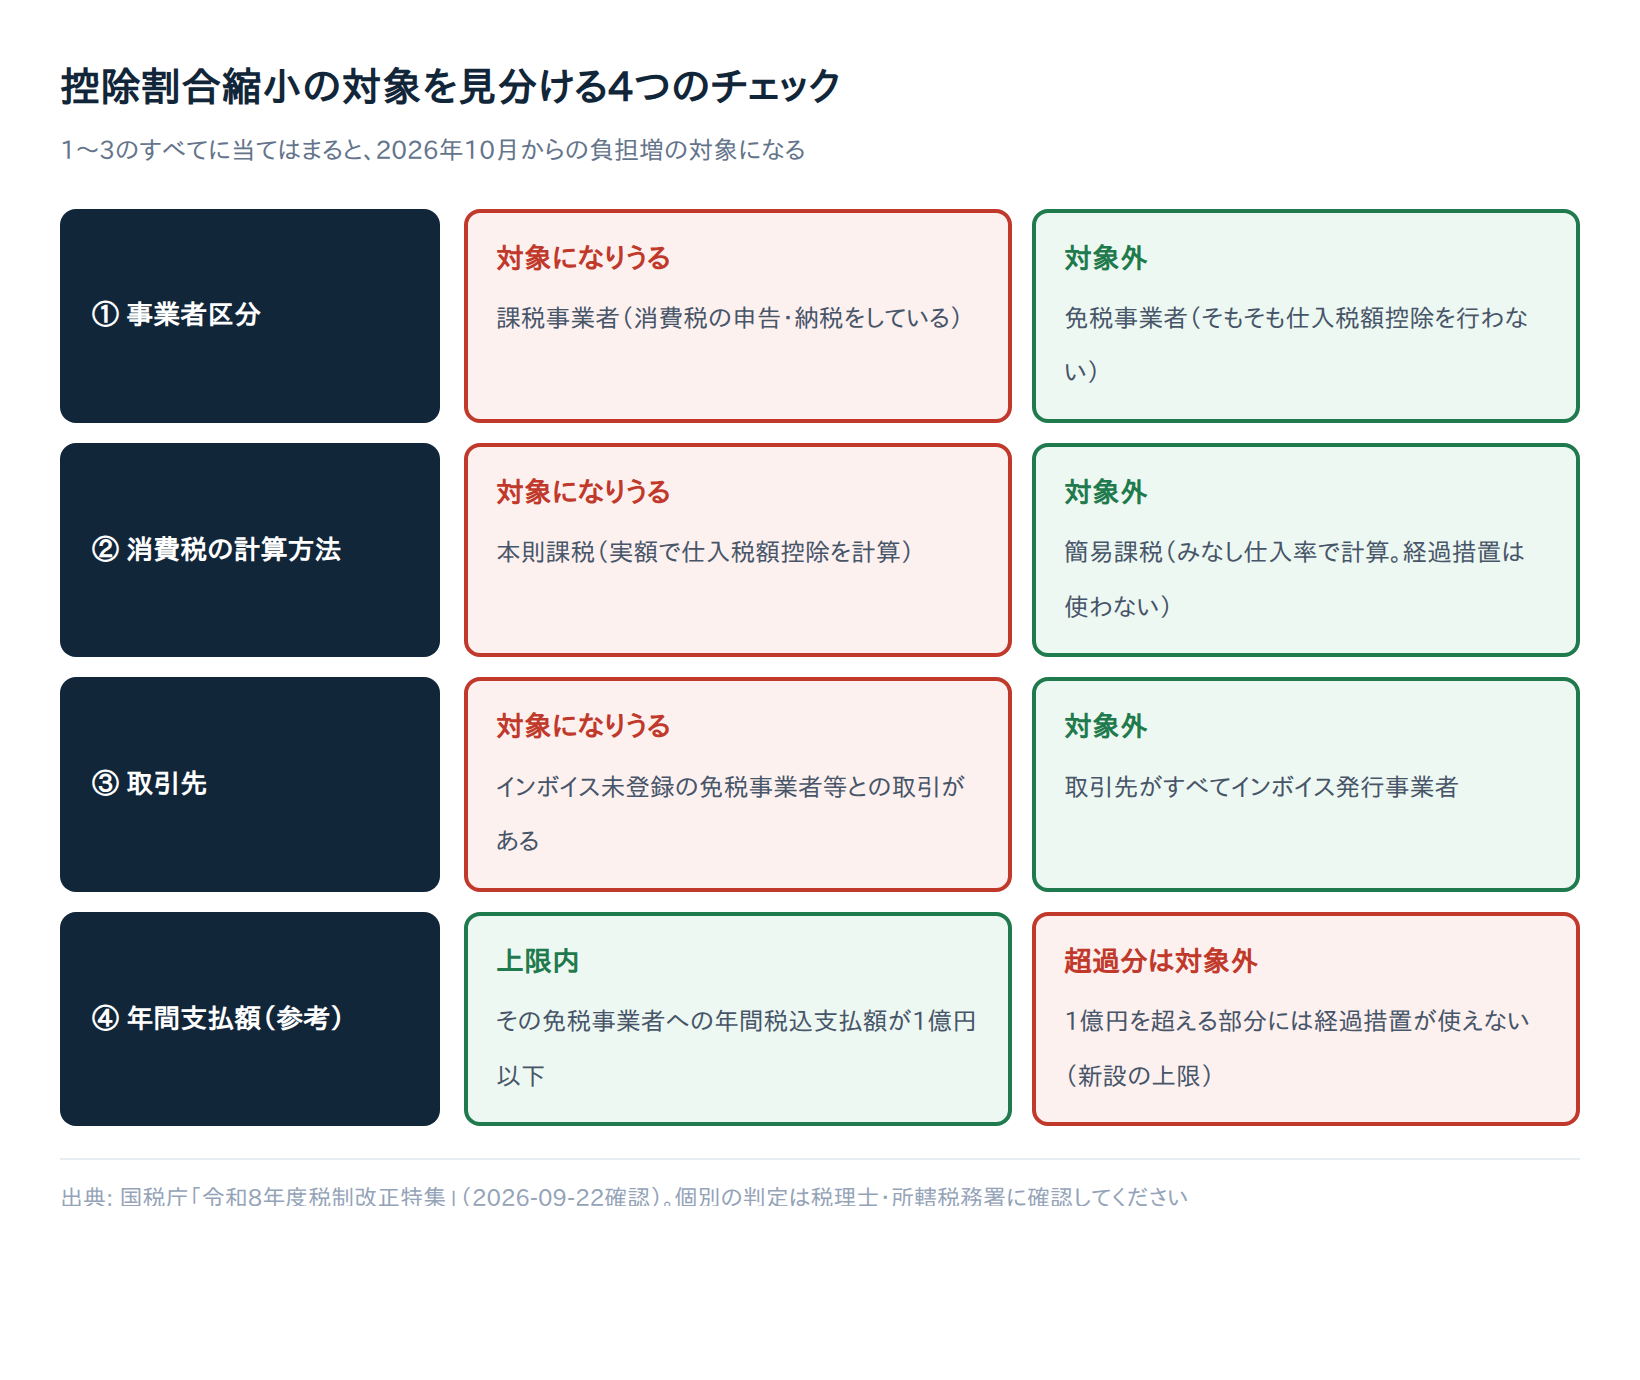
次の質問に順番に答えると、今回の負担増の対象かどうかがわかります。
- 課税事業者ですか? 免税事業者なら、そもそも仕入税額控除を行わないため今回の経過措置は関係ありません。
- 簡易課税を選んでいませんか? 選んでいる場合は、免税事業者からの仕入れの多寡にかかわらず、みなし仕入率(業種ごとに定められた一定割合で仕入れにかかる消費税額を計算する仕組み)で控除額を計算するため経過措置の対象外です。
- インボイス登録をしていない事業者・個人(免税事業者等)との取引がありますか? ないなら影響はありません。
- その取引先1者あたりの年間支払額(税込)が1億円を超えていませんか? 超える部分は経過措置の対象外になります(後述)。
1〜3のすべてが当てはまる場合、あなたは今回の負担増の対象です。まずは取引先のなかにインボイス番号を持たない相手がいないかを確認してください。
いくら変わるか|インボイス経過措置の控除割合スケジュールと試算
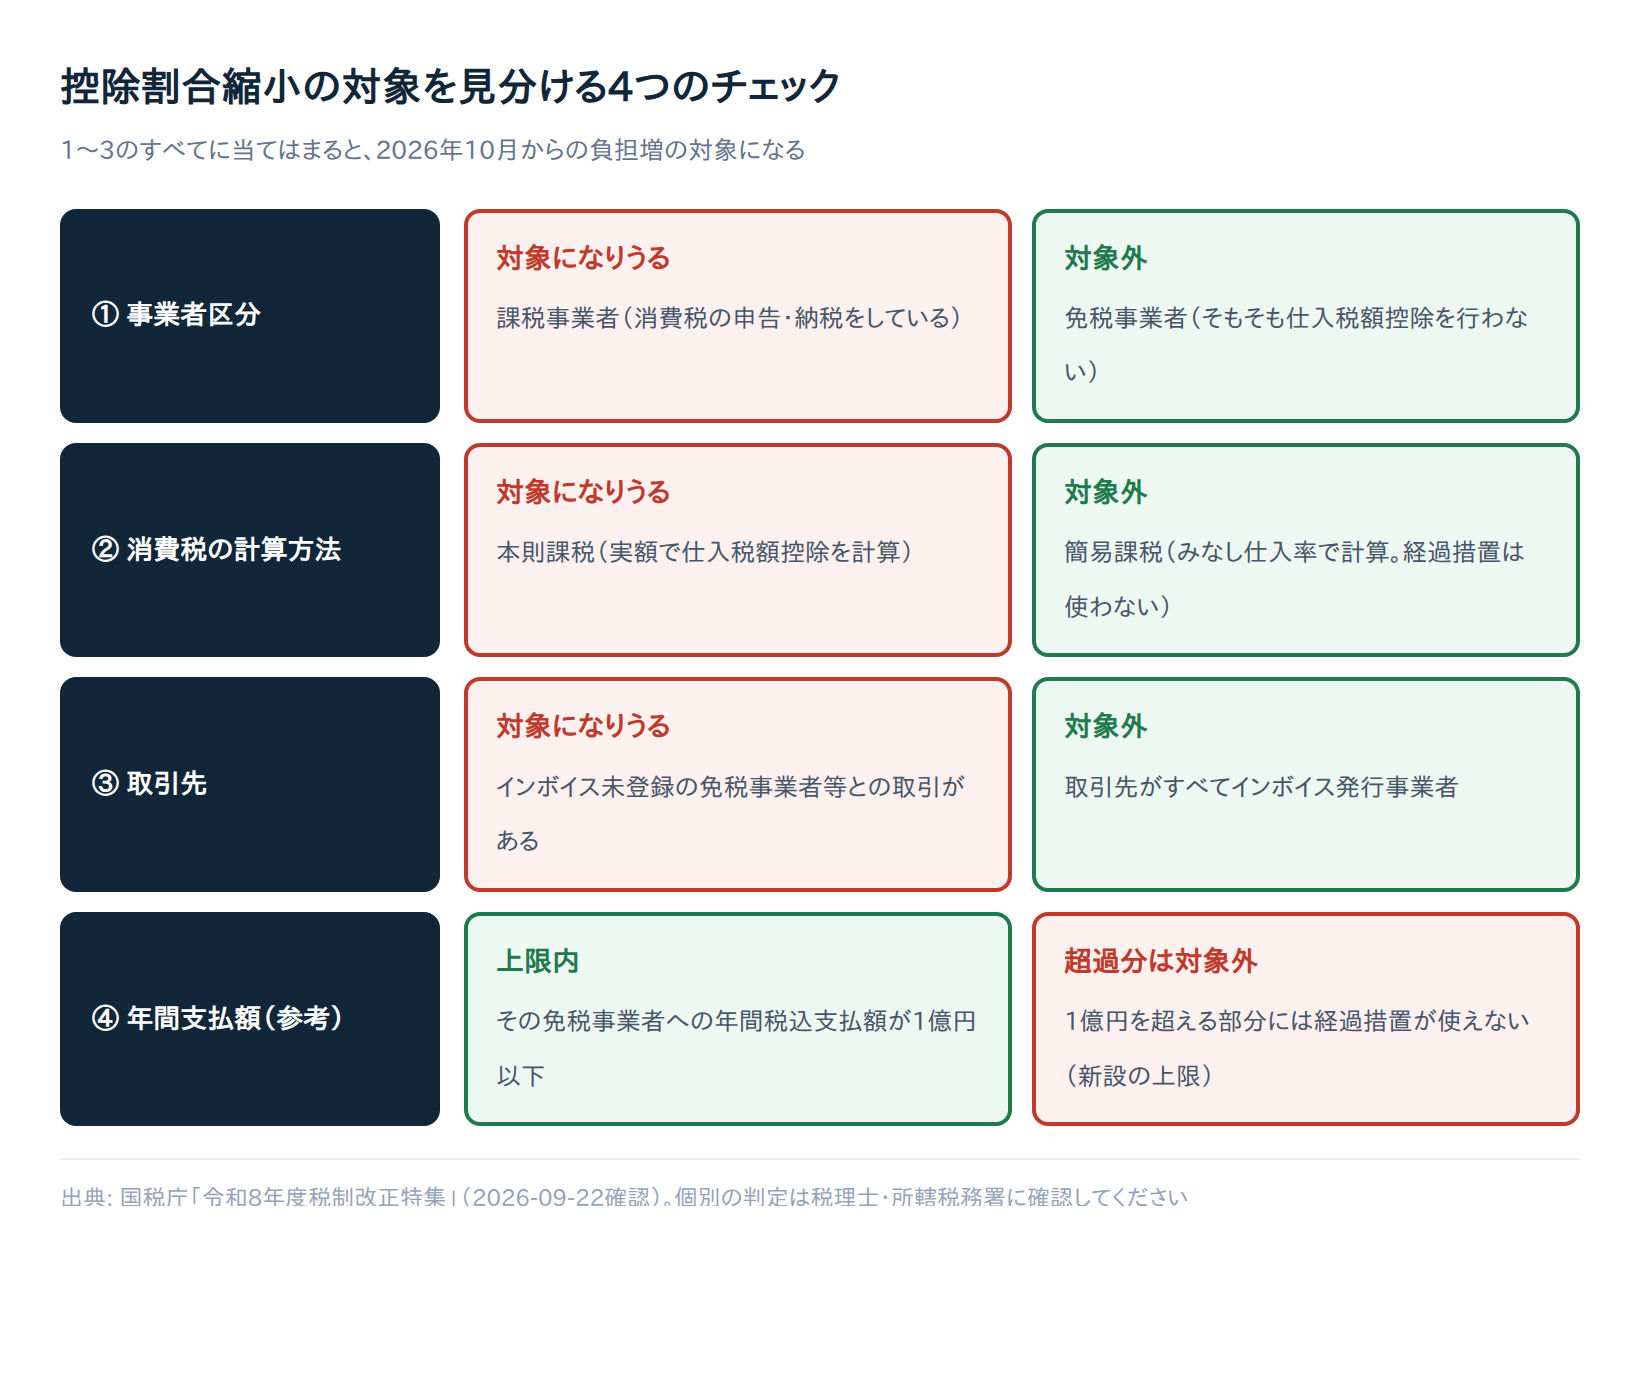
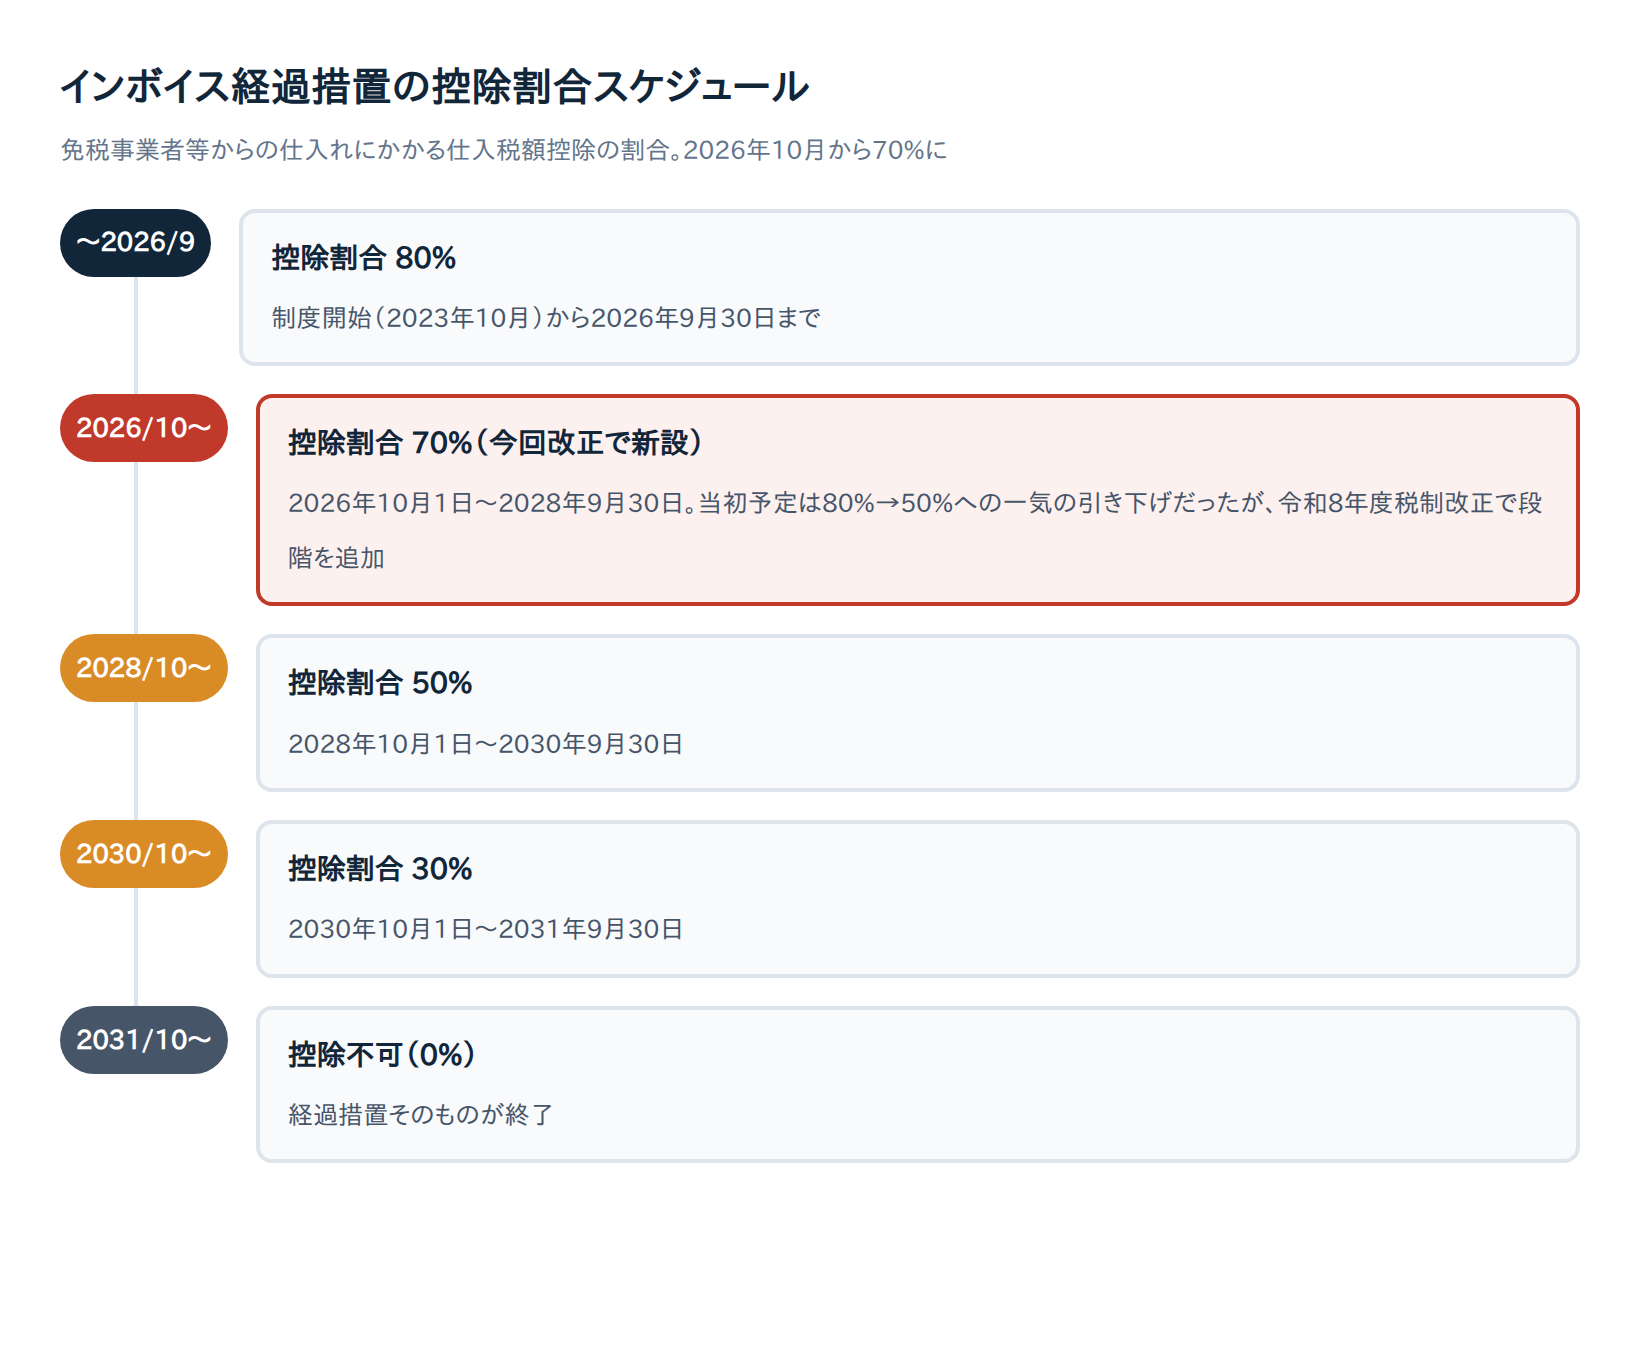
控除できる割合は、今回の改正で次のように段階的に縮小するスケジュールへ見直されました。2026年10月からの「70%」と、廃止時期の2031年10月への2年延長が今回のポイントです。
| 期間 | 控除割合 |
|---|---|
| 制度開始〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70%(今回の改正で新設) |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 控除不可(0%) |
では実際にいくら負担が増えるのか。免税事業者への年間支払額(税込)ごとに、80%期と70%期の控除額を比べたのが次の表です。これは「税込◯◯円の支払いを想定した場合」の試算であり、国税庁が示した固有の数値例ではありません。
| 免税事業者への支払額(税込) | 含まれる消費税 | 80%期の控除額 | 70%期の控除額 | 追加負担(差額) |
|---|---|---|---|---|
| 11万円 | 1万円 | 8,000円 | 7,000円 | +1,000円 |
| 55万円 | 5万円 | 40,000円 | 35,000円 | +5,000円 |
| 110万円 | 10万円 | 80,000円 | 70,000円 | +10,000円 |
控除できない分はそのまま自社の負担になります。免税事業者への支払いが大きいほど、負担増の金額も比例して大きくなります。
経過措置の年間1億円の新上限|10億円からの引き下げ
今回の改正では、免税事業者等1者からの課税仕入れ(税込)が年間で一定額を超えた場合、その超えた部分を経過措置の対象外とする上限額が、10億円から1億円に引き下げられました。判定は取引先1者ごと、年または事業年度単位で行い、令和8年10月1日以後に開始する課税期間から適用されます。
もっとも、1者への支払いが年間1億円を超えるのはよほど大口の取引がある事業者に限られます。単純計算では月平均833万円超の支払いに相当する規模で、個人事業主や小規模事業者の通常の外注費・仕入れ額では届きにくい水準です。多くの場合、直接関係しにくい変更と考えてよいでしょう。ただし該当しそうな場合は、取引先ごとの年間支払額を早めに集計しておくと安心です。
インボイス経過措置で今やるべき手続き・準備
対象に当てはまる場合は、施行前に次の3点を進めておくとスムーズです。
- 会計ソフト・経理処理の控除率設定を確認する: クラウド会計ソフトを利用している場合は、税率・控除率の設定が自動更新されるか、手動で消費税区分を切り替える必要があるかをまず確認します。自動更新の場合もアップデート内容や適用開始日を必ず確認し、手動設定の場合は2026年10月1日以降に発生した仕入れの仕訳区分が「70%控除」に変わっているかを個別にチェックしてください。旧設定(80%)のまま処理を続けると過大控除になるため、月次の仕訳を締める前に確認する運用にすると安全です。
- 免税事業者である取引先との条件を確認する: まずインボイス登録の予定があるかを取引先に確認します。登録予定がない場合は、負担増分を踏まえた価格改定の相談や、発注量・支払条件など取引条件の見直しについて、早めに話し合っておくと双方の認識のずれを防げます。条件変更を求める際は一方的な通告にならないよう取引先との合意形成を意識し、判断に迷う場合は税理士に相談してください。
- 簡易課税制度への切り替えを検討する: 基準期間(個人事業者は前々年)の課税売上高が5,000万円以下なら選択でき、選択すれば以後は経過措置の計算そのものが不要になります。ただし注意が必要です。個人事業者が2026年12月31日までに届出をしても、それは「2027年分から」の適用です。2026年10月〜12月分の仕入れには間に合わず、この3か月分は簡易課税に切り替えても70%控除の経過措置がそのまま適用されます。「今すぐ切り替えれば10月からの負担増を避けられる」わけではない点に注意してください。有利不利は事業内容次第のため、判断は税理士や税務署に相談してください。制度の要件は国税庁No.6505 簡易課税制度で確認できます。
インボイス経過措置の期限とスケジュール
行動の起点になる日付をまとめます。特に簡易課税の届出期限は施行日より後ろに来る点に注意してください。ただし、この届出期限(2026年12月31日)までに手続きをしても、それは「2027年分から」の簡易課税適用であり、2026年10月〜12月分の仕入れにさかのぼって適用されるわけではありません。この3か月分は、簡易課税に切り替えても70%控除の経過措置がそのまま適用される点を押さえておいてください。
| 時期 | 内容 |
|---|---|
| 2026年10月1日 | 控除割合が80%→70%に縮小(施行) |
| 2026年12月31日 | 個人事業者が2027年分から簡易課税を適用する場合の届出期限(原則) |
| 2028年10月1日 | 控除割合が70%→50%に |
| 2030年10月1日 | 控除割合が50%→30%に |
| 2031年10月1日 | 経過措置が廃止(控除不可) |
旧控除割合(80%)のまま処理を続けるとどうなるか
施行後も控除率を80%のまま経理処理してしまうと、仕入税額控除を過大に計上することになります。その結果、消費税の申告額が本来より少なくなり、後日の追加納付や修正申告につながるおそれがあります。手作業で控除計算をしている場合は特に、10月1日以降の仕入れから率が変わる点を社内で共有しておきましょう。
まとめ|インボイス経過措置70%への対応
今日やることは1つ。免税事業者との取引があるかを確認することです。
2026年10月1日から、免税事業者等からの仕入れの控除割合は80%から70%に縮小されます。対象は「免税事業者と取引があり、簡易課税を選んでいない課税事業者」で、控除しきれない消費税がそのまま負担増になります。
今日やることは1つに絞れます。自社の取引先をリストアップし、インボイス番号を持たない免税事業者との取引があるかを確認することです。該当する取引があれば、支払額から負担増を見積もり、会計ソフトの控除率設定や簡易課税への切り替えを施行前に検討してください。個別の有利不利の判断は、税理士や所轄の税務署に相談するのが確実です。最新の内容は国税庁の令和8年度税制改正特集で必ず確認してください(2026-09-22時点)。