iDeCoはいつから上限アップ?【2026年12月施行】あなたの立場での新しい拠出限度額
iDeCo(個人型確定拠出年金)は2026年12月1日に制度改正が施行され、掛金の上限(拠出限度額)が上がり、加入できる年齢も70歳未満まで広がります。
上限の増え方は、自営業か会社員か、勤め先に企業年金があるかで変わります。この記事では自分の立場に当てはめて、新しい上限額と加入可能年齢を表で確認できるようにします。
結論
- 2026年12月1日施行。新しいiDeCoの拠出限度額は12月分の掛金から適用され、引き落としは2027年1月26日分からです(掛金は対象月の翌月以降に引き落とされる通常の口座振替のタイムラグによるものです)。
- 引き上げ幅は区分で異なり、企業年金のない会社員は月2.3万円→6.2万円。専業主婦・主夫など(第3号)は変わりません。
- 加入可能年齢は70歳未満に拡大。65歳以上は条件付きで、2029年11月末までは経過措置で新規加入の道も広がります。
施行日と金額は厚生労働省の資料「私的年金制度、iDeCoの改正のポイント」、引き落とし日は三井住友銀行の案内によります(2026-11-15時点)。
自分はどの区分?iDeCoの新しい拠出限度額をチェック
増える金額は、国民年金の被保険者の種別(第1号・第2号・第3号)と勤め先の企業年金の有無で決まります。まず自分の区分を確かめましょう。
区分のチェックリスト
当てはまるものを1つ選んでください。
- 自営業者・フリーランスなど、国民年金に自分で加入している → 第1号被保険者
- 会社員・公務員などで、勤め先に企業年金がない → 第2号(企業年金なし)
- 会社員で、勤め先に企業年金(企業型DC・DBなど)がある → 第2号(企業年金あり)
- 専業主婦・主夫など、会社員・公務員の配偶者に扶養されている → 第3号被保険者
- 65歳以上70歳未満、または60代で新しく始めたい → 次の章「70歳まで加入できる条件」も確認
区分別の拠出限度額(現行→2026年12月から)
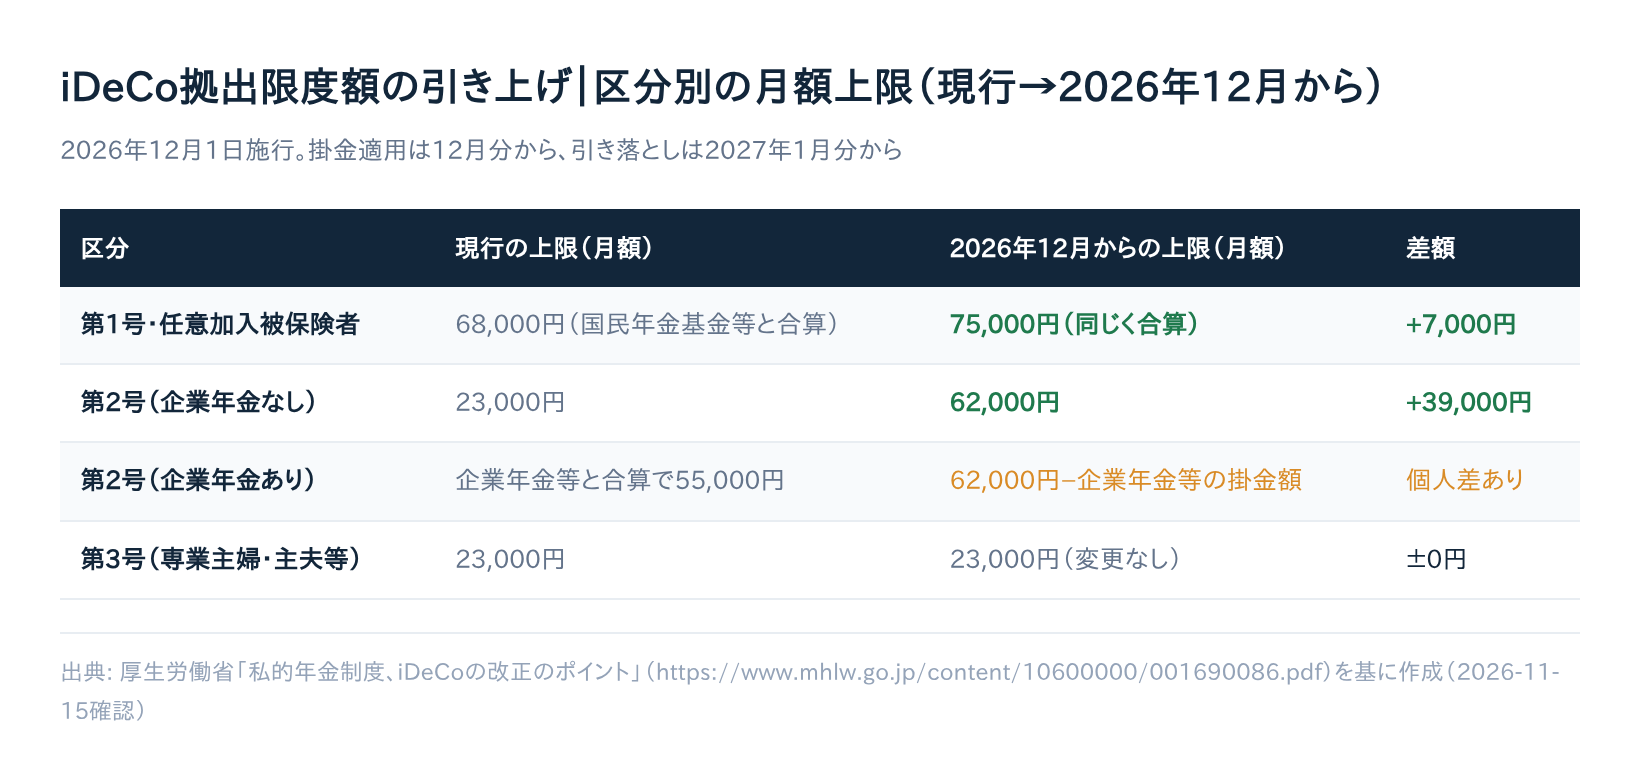
月額の上限と差額(年換算)は次のとおりです(厚生労働省資料、2026-11-15時点)。
| 区分 | 現行の上限(月額) | 2026年12月からの上限(月額) | 差額(月額) | 差額(年換算) |
|---|---|---|---|---|
| 第1号被保険者・任意加入被保険者 | 68,000円(国民年金基金等と合算) | 75,000円(同じく合算) | +7,000円 | +84,000円 |
| 第2号(企業年金なしの会社員・公務員等) | 23,000円 | 62,000円 | +39,000円 | +468,000円 |
| 第2号(企業年金ありの会社員) | 企業年金等と合算で55,000円 | 企業年金等と合算で62,000円 | 企業年金の掛金額で個人差 | 個人差あり |
| 第3号被保険者(専業主婦・主夫等) | 23,000円 | 23,000円(変更なし) | ±0円 | ±0円 |
最も大きく変わるのは、企業年金のない会社員・公務員で、月3.9万円・年換算46.8万円の増加です。第1号は国民年金基金等と合算した枠のため、基金加入者は残りの枠がiDeCoの上限になります。
たとえば国民年金基金に月20,000円加入している場合、iDeCoの上限は75,000円−20,000円=55,000円になります(あくまで一例の計算です)。
なお、掛金が全額所得控除の対象になる仕組みは、改正後も続きます(同資料)。
企業年金がある会社員の計算方法
企業年金のある人の新しいiDeCoの上限は、次の式で求めます。
62,000円 −(勤め先の企業年金等の掛金額)= iDeCoの上限
たとえば企業年金等の掛金が月30,000円の場合、62,000円−30,000円でiDeCoの上限は32,000円になります(あくまで一例の計算です)。厚生労働省の資料が示す「最大4.2万円増」も一例であり、増加額は人によって異なります。
自分の企業年金の掛金額は、勤め先の担当部署や、加入している運営管理機関(iDeCoの窓口となる金融機関)で確認してください。
70歳まで加入できる条件(加入可能年齢)
「70歳まで」と言っても無条件ではありません。現行ルール・改正後のルール・期間限定の経過措置の3つに分けて整理します。
現行の加入可能年齢
| 区分 | 現行の加入可能年齢 |
|---|---|
| 第1号被保険者・第3号被保険者 | 60歳未満 |
| 第2号被保険者 | 65歳未満 |
| 任意加入被保険者(国民年金の保険料納付済期間等が480月未満の人。60歳までに国民年金を40年間フルに納め切れていない人のことです) | 65歳未満 |
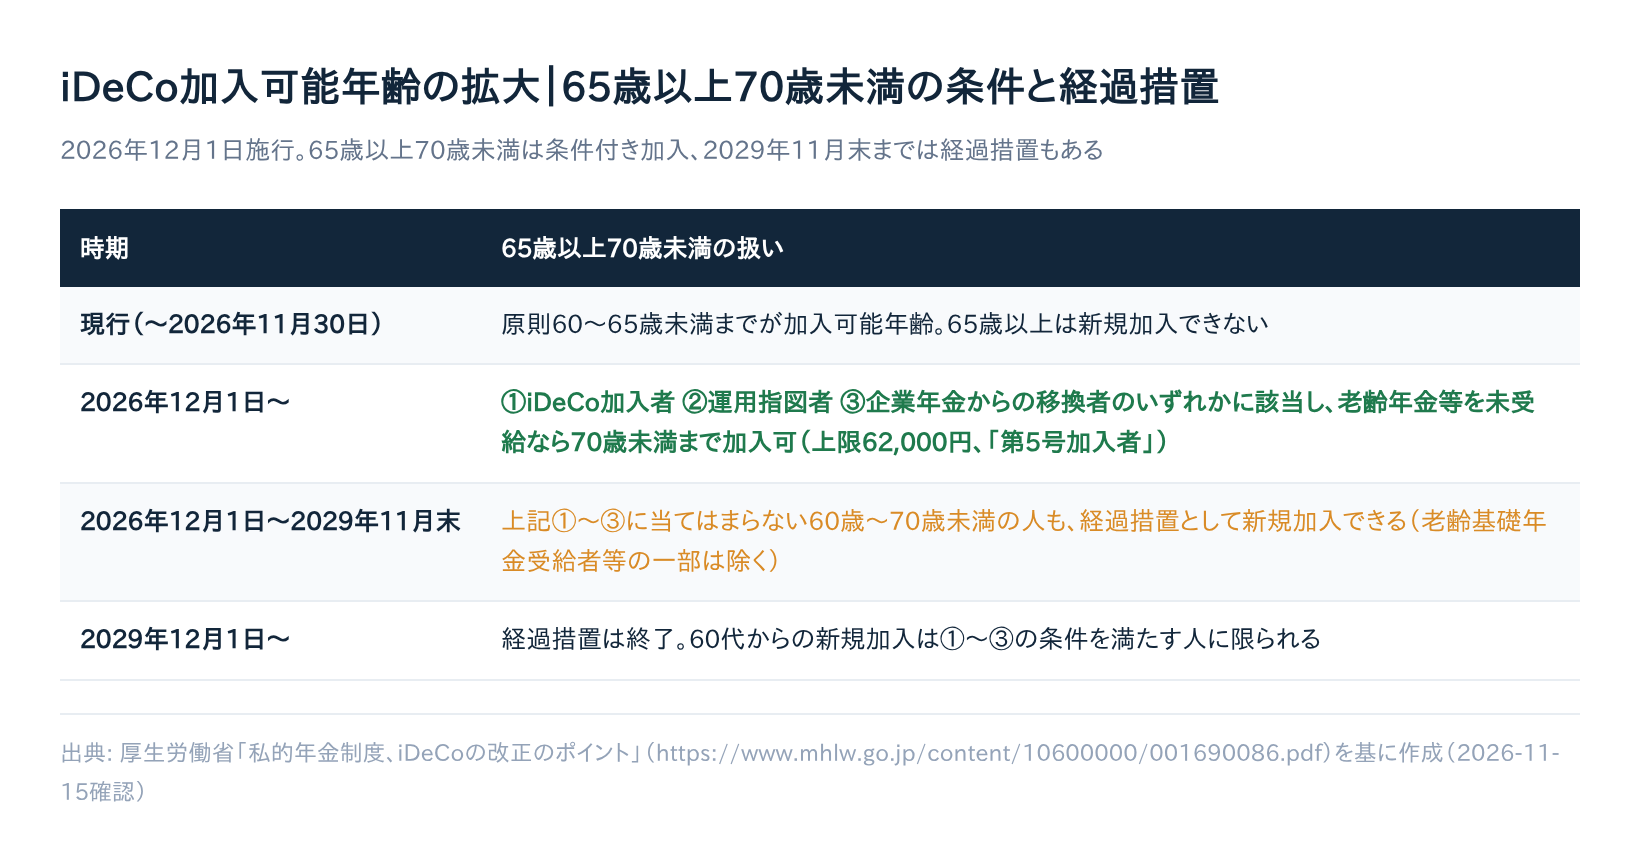
2026年12月からは、働き方にかかわらず70歳になるまで掛金を出せるようになります(厚生労働省資料)。
2026年12月からの条件(65歳以上70歳未満)
65歳以上70歳未満で加入できるのは、次のいずれかに当てはまり、老齢基礎年金やiDeCoの老齢給付金を未受給の人などです。
- iDeCoの加入者
- iDeCoの運用指図者(掛金は出さず、資産の運用だけを続けている人)
- 企業年金からiDeCoへ資産を移す人
これらに当てはまらない人も、次の「2029年11月末までの経過措置」で新規加入できる場合があります。
この場合の拠出限度額は、原則月額62,000円です。厚生労働省の資料では、この新しい加入者の区分を「第5号加入者」と呼んでいます。
2029年11月末までの経過措置
1〜3に当てはまらない人にも、期間限定の入口があります。厚生労働省の資料には次のように書かれています。
令和11年11月末までは、上記要件に該当しない60歳〜70歳未満の方であっても、新たにiDeCoに加入することができます。(老齢基礎年金を受給している方等、一部の方は除きます。)
— 厚生労働省「私的年金制度、iDeCoの改正のポイント」12頁
令和11年は2029年です。iDeCoを初めて始める60代の人は、主にこの経過措置の期間中に加入することになります。
60〜65歳未満で任意加入被保険者としてiDeCoに加入済みの人は、扱いの細部を運営管理機関やiDeCo公式サイト(国民年金基金連合会)で確認してください。
60代で新しく始める場合の注意点
iDeCoの受け取りは原則60歳からですが、60歳時点で通算加入者等期間が10年未満だと、受け取り開始年齢が段階的に遅くなります。
加入する年齢が上がるほど影響を受けやすく、積み立てたお金は原則途中で引き出せません。いつから受け取れるかを先に確かめてから判断してください。
期限とスケジュール
改正に関わる日付を時系列で並べます(2026-11-15時点)。
| 時期 | 内容 |
|---|---|
| 2026年12月1日 | 施行。拠出限度額の引き上げと、加入可能年齢の70歳未満への拡大 |
| 2026年12月分の掛金 | 新しい上限が適用される最初の掛金 |
| 2027年1月26日 | 引き上げ後の掛金が初めて口座から引き落とされる日 |
| 2029年11月末 | 経過措置の終了。要件に当てはまらない60〜70歳未満の新規加入の期限 |
掛金の変更・新規加入の申込みには、金融機関ごとに受付締切があります。手順は当サイトの「iDeCo拠出限度額引き上げの事前受付」と「e-iDeCoでの変更手続き」で整理しています。
やらなかった場合どうなるか
上限が上がっても掛金は自動で増えません。何もしなければ2026年12月以降も今の掛金のまま続き、増額するには加入先での変更手続きが必要です。
増額しない選択も問題ではありません。大切なのは、自分の上限額を知ったうえで決めることです。
65歳が近い人は「65歳で資格がなくなる」と思い込みやすいですが、改正後は1〜3の条件に当てはまれば70歳未満まで続けられます。自分の扱いは運営管理機関で確かめてください。
まとめ
2026年12月1日から、iDeCoの拠出限度額と加入可能年齢が変わります。要点は次の3つです。
- 企業年金のない会社員・公務員は月23,000円→62,000円、第1号は合算68,000円→75,000円
- 企業年金のある会社員は「62,000円−企業年金等の掛金額」、第3号は23,000円のまま
- 65歳以上70歳未満は条件付きで加入でき、2029年11月末までは経過措置がある
今日やることは1つです。上のチェックリストで区分を確かめ、新しい上限額を表で確認してください。企業年金のある人は、勤め先の掛金額を調べることから始めます。
増額や新規加入を決めたら、金融機関の受付締切に間に合うよう、事前受付の記事で手続きの期限を確認してください。