【保険料が払えない人向け】生命保険を払い済みにする手続き4ステップ|解約・減額との違いも整理
「保険料の引き落としがきつい。でも解約して保障をゼロにするのは不安」。そんな時に、契約を活かしたまま保険料の支払いを止める方法があります。
それが生命保険を「払い済み」にする、つまり払済保険(はらいずみほけん)への変更です。この記事では手続きの流れと、ほかの選択肢との違いを順番に整理します。
結論|保険料が払えない時は払い済み保険で保障を残せる
払済保険とは、以後の保険料の払い込みを中止し、その時点の解約返戻金をもとに保険金額を少なくした保険へ変える制度です(ファイナンシャルフィールド)。
保障額は小さくなりますが、保険料を払わずに保障を続けられます。手続きは、契約している保険会社や担当者に連絡して申し出るのが基本です。
| 項目 | 結論 |
|---|---|
| 何が変わるか | 以後の保険料が不要になり、保険金額が下がる |
| 期限 | 遅くとも保険料の払込猶予期間中に手続きする |
| 連絡先 | 保険会社の担当者・代理店・コールセンター |
| 手続きする人 | 原則として契約者本人 |
| 注意点 | 医療保障などの特約は消滅する |
手続きの所要日数は保険会社によって異なるため、契約先に確認してください。目安としては、書類の提出方法(郵送・マイページなど)によって数日で終わる場合もあれば、書類のやり取りに日数がかかる場合もあります。
払込猶予期間の残りを踏まえ、早めに動き始めると安心です。
払済保険にする前に確認すること
解約返戻金がある保険か
払済保険は、解約返戻金(解約時に戻ってくるお金)をもとに新しい保険金額を決める仕組みです。そのため、終身保険や養老保険のように解約返戻金がある保険が前提になります。
返戻金がほとんど無い保険では変更できない場合があります。手元の契約がどちらか分からなければ、保険会社に問い合わせてください。
手元に準備するもの
連絡の前に、次のものを手元にそろえておくと話が早く進みます。
- 保険証券(証券番号を控えておく)
- 契約内容が分かる書類(契約内容のお知らせなど)
- 保険会社・代理店の連絡先
コールセンターに相談する際は、保険証券番号を控えておくとスムーズとされています(価格.com保険)。
払込猶予期間中に手続きする
払済保険への変更は、遅くとも保険料の払込猶予期間中に行う必要があります。払込猶予期間とは、保険料の払込期日を過ぎても契約が有効なまま待ってもらえる期間です。
猶予期間が過ぎると、自動振替貸付が適用されるか、契約が失効します。失効すると保険金などを受け取れなくなります(生命保険文化センター)。
猶予期間の長さは保険会社によって異なるため、契約先の約款で確認してください。
生命保険を払い済みにする手続きの流れ(4ステップ)
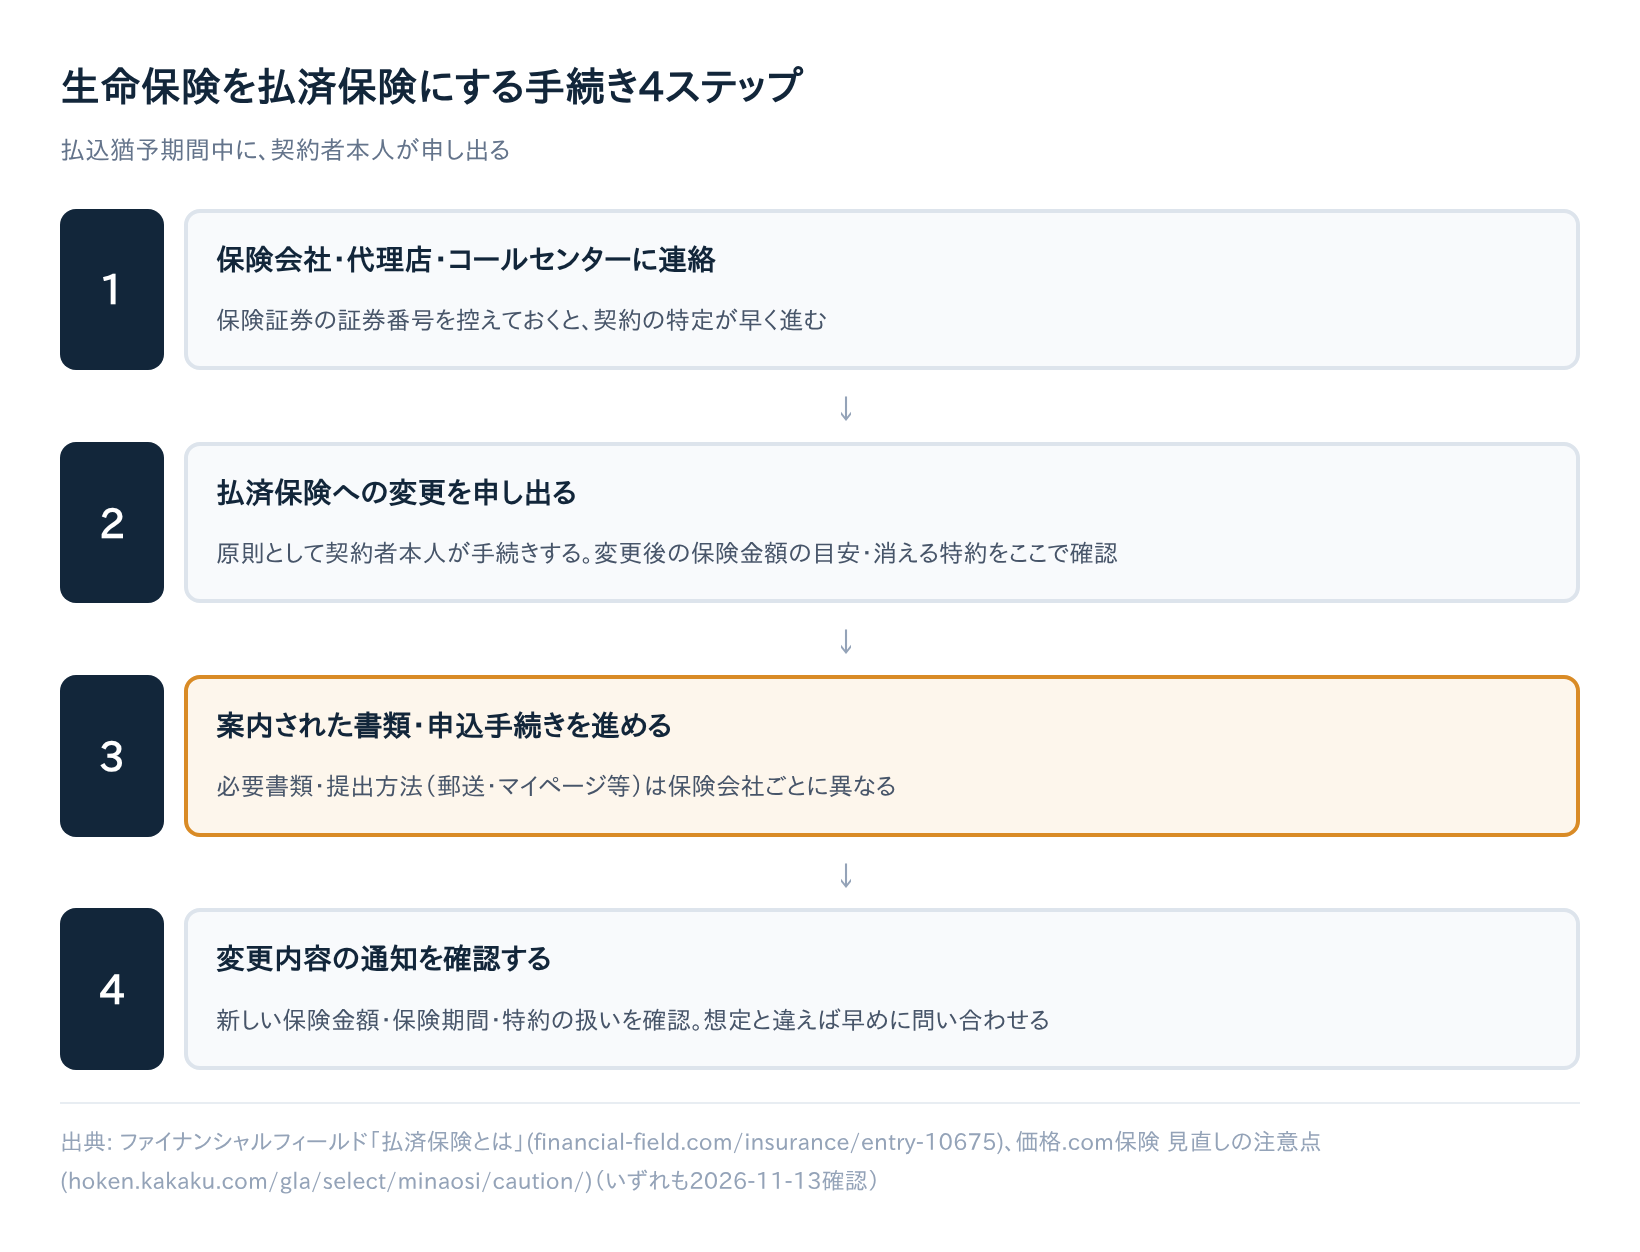
| ステップ | やること | ポイント |
|---|---|---|
| 1 | 保険会社・代理店・コールセンターに連絡 | 証券番号を控えておく |
| 2 | 払済保険への変更を申し出る | 原則として契約者本人が手続き |
| 3 | 案内された書類・申込手続きを進める | 必要書類は保険会社ごとに異なる |
| 4 | 変更内容の通知を確認する | 新しい保険金額と特約の扱いを見る |
ステップ1|保険会社・代理店・コールセンターに連絡する
まず契約先に連絡します。窓口は保険会社の担当者、代理店、コールセンターのいずれかです。証券番号を伝えると、契約の特定が早く進みます。
ステップ2|払済保険への変更を申し出る
「払済保険に変更したい」と伝えます。手続きは原則として契約者本人が行う必要があります(価格.com保険)。
変更後の保険金額の目安や、消える特約もここで確認しておきましょう。
ステップ3|案内された書類・申込手続きを進める
保険会社から案内された方法で申込みを進めます。提出書類や手続き方法(郵送・マイページなど)は保険会社ごとに異なります。
一般的に求められることが多い書類の例としては、保険会社所定の「変更申込書」や、運転免許証などの「本人確認書類」が挙げられます。ただしこれはあくまで典型例であり、実際に何が必要かは案内に従ってください。
案内に従って進めれば基本的な手続きは完了しますが、必要な書類が揃っていない場合などは追加の確認を求められることがあります。不明点はその場で窓口に確認しましょう。
ステップ4|変更内容の通知を受け取り確認する
手続きが済むと、変更後の契約内容が通知されます。新しい保険金額、保険期間、特約が消えているかを確認しましょう。
想定と違う点があれば、早めに保険会社へ問い合わせます。
払済保険・延長保険・減額・自動振替貸付・解約の違い
保険料が払えない時の選択肢は、払済保険だけではありません。2026-11-13時点で確認した出典をもとに、5つの違いを表にまとめます。
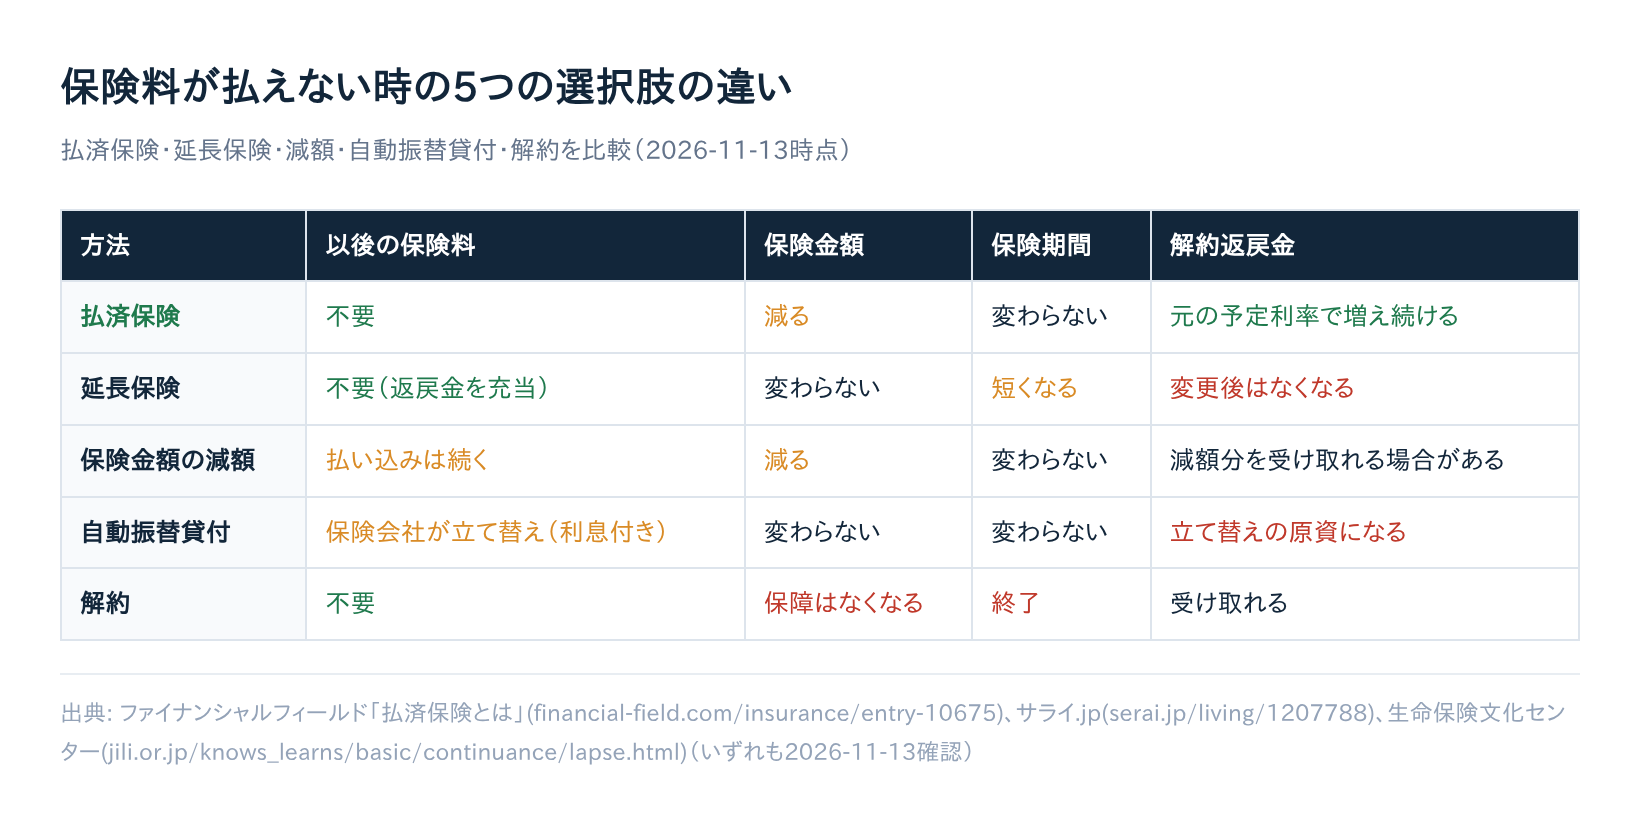
| 方法 | 以後の保険料 | 保険金額 | 保険期間 | 解約返戻金 |
|---|---|---|---|---|
| 払済保険 | 不要 | 減る | 変わらない | 元の予定利率で増え続ける |
| 延長保険 | 不要(返戻金を充当) | 変わらない | 短くなる | 変更後はなくなる |
| 保険金額の減額 | 払い込みは続く | 減る | 変わらない | 減額分を受け取れる場合がある |
| 自動振替貸付 | 保険会社が立て替え | 変わらない | 変わらない | 立て替えの原資になる(利息が付く) |
| 解約 | 不要 | 保障はなくなる | 終了 | 受け取れる |
払済保険|期間はそのまま、保険金額を減らす
保険期間を変えずに保険金額を減らします。解約返戻金は元の契約の予定利率(保険会社が運用で見込む利率)で増え続けるとされています(サライ.jp)。
延長保険|保険金額はそのまま、期間を短くする
延長保険(延長定期保険)は、解約返戻金を保険料に充てて、保険金額を変えずに保険期間を短くする方法です。変更後は解約返戻金がなくなります(サライ.jp)。
保険金額の減額|一部解約として扱われる
保険金額を下げる「減額」は一部解約の扱いです。減額した分に対応する解約返戻金を受け取れる場合があります(ファイナンシャルフィールド)。
保険料の払い込みは基本的に続くとみられ、負担を軽くしつつ払い続けられる人向けです。
自動振替貸付|保険会社が保険料を立て替える
解約返戻金の範囲内で、保険会社が保険料を立て替えて失効を防ぐ制度です。立て替えた分には利息が付くため、長く続くほど負担は増えます。
一般的な仕組みとしては、立て替えた保険料と利息の合計は、将来支払う保険料や、解約・保険金受け取り時の解約返戻金から差し引かれる形で清算されます。
負担の大きさは契約内容によって変わるため、続くほど返戻金が目減りするイメージを持っておくとよいでしょう。
解約|保障をすべて手放す
解約すると保障はすべてなくなり、解約返戻金を受け取ります。請求の流れは「生命保険の解約返戻金を請求する手順」で解説しています。
なお、どの方法が税金面で得かの判定は、この記事では扱いません。税務の扱いは税理士や保険会社に確認してください。
払済保険にするメリット・デメリット
| 内容 | |
|---|---|
| メリット | 以後の保険料が不要/保障を解約せずに続けられる/解約返戻金が元の予定利率で増え続ける |
| デメリット | 保険金額が小さくなる/医療保障などの特約が消滅する/元に戻すには健康状態の審査がある |
メリット|保険料ゼロで保障を続けられる
最大の利点は保険料の負担がなくなる点です。死亡保障などの主契約は、小さくなっても残ります。
解約と違い、返戻金が元の予定利率で増え続ける点も特徴です。
デメリット|特約が消え、保障が小さくなる
払済保険に変更すると、医療保障などの特約はすべて消滅します(ファイナンシャルフィールド)。入院・手術特約がある人は、変更後に保障の穴ができる点に注意してください。
変更前に、どの保障が残りどれが消えるかを窓口で確認しておきましょう。
よくある失敗・注意点
税制適格特約付きの個人年金保険は10年間変更できない
「個人年金保険料税制適格特約」(個人年金保険の保険料を所得控除の対象にするための特約)を付けた個人年金保険は、契約後10年間は払済保険に変更できません。
この特約付きの個人年金は、減額しても解約返戻金を受け取れず、年金開始時の年金額に上乗せされます。
自動振替貸付が始まっていても変更できる
すでに自動振替貸付が行われていても、一定期間内に解約や延長保険・払済保険への変更手続きをすれば、貸付はなかったものとされます(生命保険文化センター)。
元に戻す「復旧」「復活」には審査がある
払済保険は、約款で定めた期間内なら保険料と利息をまとめて払うことで元の契約に戻せます(復旧)。ただし健康状態の審査があり、必ず戻せるとは限りません。
失効した契約も、3年など一定期間内で健康状態に問題がなければ元に戻せる「復活」があります。「あとで戻せばいい」と考えず慎重に決めましょう。
まとめ
保険料が払えない時でも、払済保険にすれば保険料を止めたまま保障を残せます。ただし保険金額は下がり、特約は消えます。
今日やることは次の3つです。
- 保険証券を出して証券番号を控える
- 払込猶予期間がいつまでかを約款や保険会社で確認する
- 保険会社・代理店・コールセンターに連絡し、払済保険・延長保険・減額それぞれの変更後の内容を聞く
猶予期間を過ぎると選択肢が狭まります。迷っている段階でも、まずは契約先へ早めに相談してください。