【3ステップで判断】自転車保険の入り方|自治体の加入義務と特約の重複を確認する方法
結論
「自転車保険の加入が義務になったと聞いたけれど、自分は入る必要があるのか」「火災保険に何か付いていた気がするけれど、これで足りるのか」。そう迷ったまま、何もしていない人は多いのではないでしょうか。
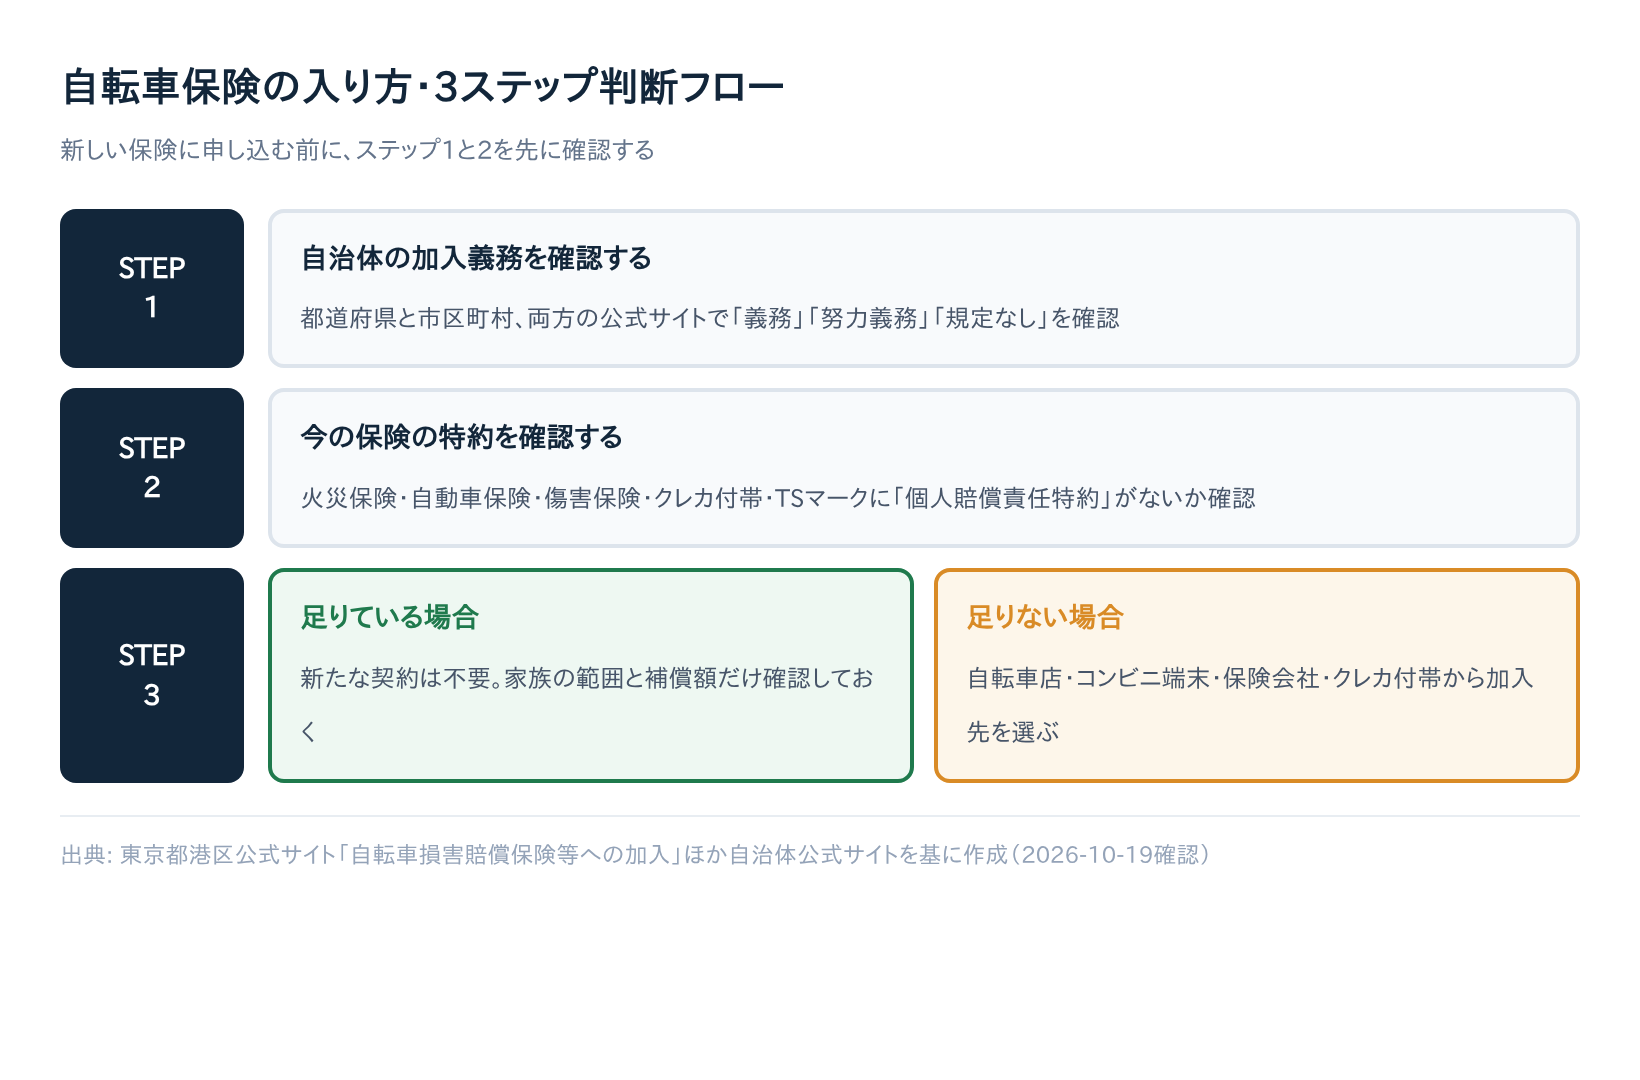
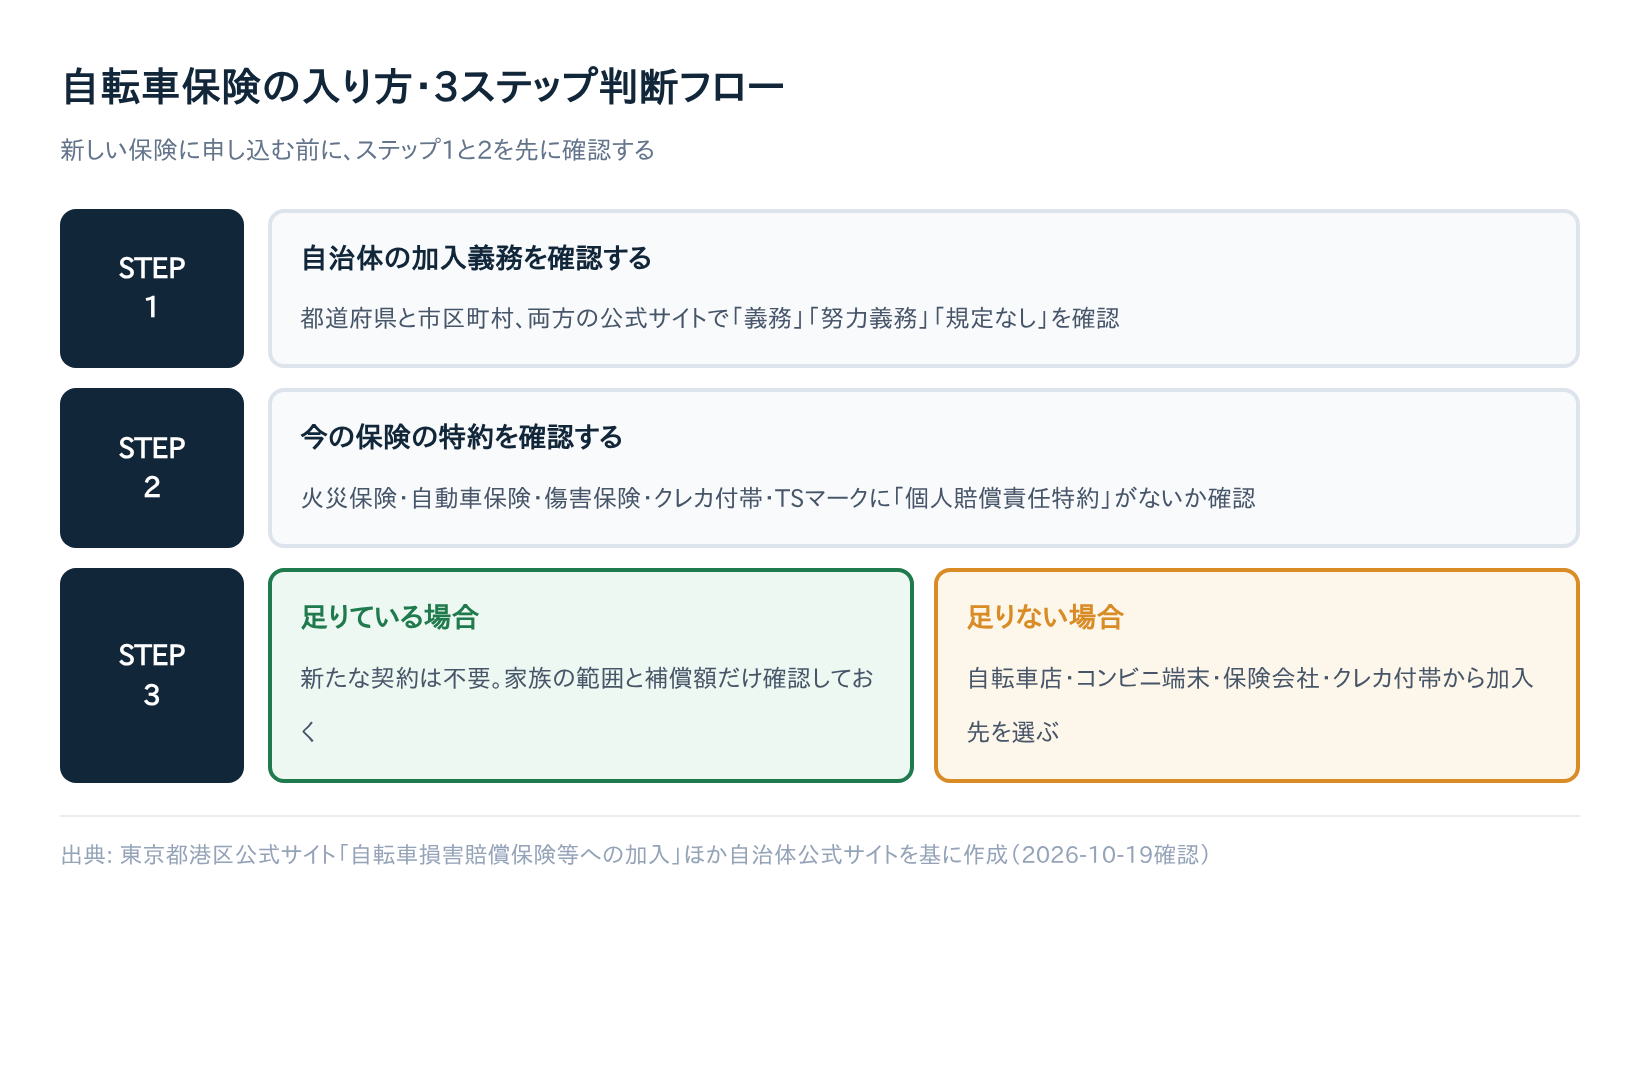
結論から言うと、自転車保険の入り方は次の3ステップで判断できます。いきなり新しい保険に申し込まず、ステップ1と2の確認を先に済ませるのが選び方のコツです。
| ステップ | やること | 確認する場所 |
|---|---|---|
| 1 | 自治体の加入義務を確認する | 都道府県と市区町村の公式サイト |
| 2 | 今の保険に賠償特約があるか確認する | 保険証券・加入者証・保険会社のサイト |
| 3 | 足りなければ加入先を選ぶ | 自転車店・コンビニ・保険会社・カード会社 |
自転車保険の義務化の確認方法は、「都道府県だけでなく市区町村まで見る」のがポイントです。既存の特約で条件を満たせれば、新しく契約する必要はありません。順番に見ていきましょう。
本文
ここからは、自転車保険の入り方を3ステップの具体的な手順に沿って解説します。次の「始める前に準備するもの」で手元に用意する書類を確認してから、ステップ1・2・3の順に進めてください。
始める前に準備するもの
確認作業の前に、次のものを用意してください。どれも家にある書類や、契約先のWebサイトで確認できるものです。
- 自動車保険・火災保険・傷害保険の保険証券、または契約のしおり
- 勤務先・学校・PTAなどで入っている団体保険の加入者証
- 手持ちのクレジットカードの付帯保険の規約
- 契約中の保険会社・代理店の連絡先
- お住まいの都道府県名と市区町村名のメモ
保険証券が見当たらない場合は、保険会社の契約者向けページや、コールセンターで契約内容を確認できます。
ステップ1:お住まいの自治体の加入義務を確認する
自転車保険の加入義務は、国の法律ではなく自治体の条例で定められています。国土交通省は、自治体が条例をつくる際の技術的助言として「標準条例」を示しています(国土交通省「自転車損害賠償責任保険等への加入促進に関する標準条例」)。ただし実際の内容は自治体ごとに異なるため、自分の地域を個別に確認する必要があります。
都道府県の公式サイトで確認する
最初に、都道府県の公式サイトで条例を確認します。手順は次のとおりです。
- 検索窓に「(都道府県名) 自転車保険 条例」と入力する
- 検索結果から、都道府県の公式サイト(URLに「pref」を含むことが多い)を開く
- 「加入しなければならない」(義務)か「加入するよう努めなければならない」(努力義務)かを読む
- 施行日と、対象者(本人・保護者・事業者など)を確認する
例えば東京都は、条例の改正で2020年4月1日から自転車利用者本人(未成年の場合は保護者)に加入を義務づけています(港区公式サイト)。広島県も2023年4月1日から加入を義務化しています(広島県公式サイト)。
なお国土交通省の標準条例は「加入の義務づけ」「加入の確認等」「加入に関する情報提供」の3項目で構成されています(国土交通省資料)。各自治体の条例もおおむねこの構成に沿っています。
市区町村が独自に義務づけている場合もある
都道府県の条例に定めがなくても、市区町村が独自に加入を義務づけている例があります(乗りものニュース)。都道府県のサイトだけを見て「規定なし」と判断しないでください。
同じ手順で「(市区町村名) 自転車保険 条例」と検索し、市区町村の公式サイトも確認しましょう。両方を見て、より厳しい方の定めに合わせて考えるのが安全です。
「義務」「努力義務」「規定なし」の違い
確認した結果は、おおむね次の3パターンに分かれます。
| 区分 | 意味 | 取るべき行動 |
|---|---|---|
| 義務 | 加入しなければならない | ステップ2へ進み、確実に条件を満たす |
| 努力義務 | 加入するよう努める | 義務と同じく加入を検討する |
| 規定なし | 条例で定めていない | 事故への備えとして加入を検討する |
義務化している自治体でも、罰則を設けていない例があります。広島県は、その理由を「自転車ごとに保険加入を管理することや,保険証券を常時携帯してもらうことが困難であるため」と説明しています(広島県公式サイト)。
ただし罰則がないことは、入らなくてよいという意味ではありません。自転車で相手にけがをさせれば、どの地域でも賠償を求められる可能性があります。努力義務や規定なしの地域でも、ステップ2で備えがあるかを確かめておきましょう。
なお、国土交通省の資料では、2018年12月時点で加入を義務づけていた自治体は6府県5政令市、努力義務は10都道県3政令市でした(国土交通省資料)。
これは古い時点の数字で、その後に制定した自治体もあるため、最新の状況は必ず自治体の公式サイトで確認してください。
ステップ2:今加入している保険に自転車事故の賠償特約が付いていないか確認する
自転車保険の条例で求められるのは、主に相手への賠償に備える「自転車損害賠償保険等」です。この補償は、すでに入っている別の保険に付いていることがあります。
港区は「既に加入している保険等に付帯されている場合もあるので、保険証券や加入者証、保険会社のホームページなどで契約内容をご確認ください」と案内しています(港区公式サイト)。新規加入の前に、まずここを確認しましょう。
個人賠償責任保険・特約の名称を探す
確認するのは「個人賠償責任保険」や「個人賠償責任特約」と呼ばれる補償です。日常生活で他人にけがをさせたり、物を壊したりしたときの賠償に備えるものです。
保険会社によって名称が異なり、「日常生活賠償責任特約」などと書かれていることもあります。保険証券の特約欄で「賠償」という文字を探すと見つけやすくなります。
確認すべき契約を洗い出す
港区の案内では、条件を満たす可能性がある契約として次のものが挙げられています(港区公式サイト)。
| 契約の種類 | 確認するポイント |
|---|---|
| 自動車保険の特約 | 個人賠償責任特約が付いているか |
| 火災保険の特約 | 個人賠償責任特約が付いているか |
| 傷害保険の特約 | 個人賠償責任特約が付いているか |
| クレジットカード等の付帯保険 | 賠償責任の補償が含まれるか |
| 勤務先・学校・PTAなどの団体保険 | 加入者証の補償内容 |
| 交通安全協会の自転車会員保険 | 自転車事故の損害賠償のみを補償 |
| 「自転車保険」の名称の商品 | 傷害保険とセットになっている |
港区は公式ページで「自転車損害賠償保険等への加入状況チェック表」も案内しています。お住まいの自治体にも同様のチェック表がないか、公式サイトで探してみてください。
家族の範囲と補償額をチェックする
特約が見つかったら、次の2点を確認します。
- 家族の範囲:家族のうち1人が加入していれば、家族全員が対象になる場合があります。ただし範囲は契約によって異なるため、「補償の対象となる方」の欄で確認してください
- 補償額:賠償の限度額がいくらか、保険証券や申込書の記載を確認します
ここで重複にも気づけます。火災保険と自動車保険の両方に個人賠償責任特約が付いている場合、家族の範囲がより広い方、または補償額がより高い方を残すのが判断の目安です。
比べたうえで、範囲が狭い方・補償額が低い方の特約を外せるか、保険会社に相談しましょう。
TSマーク付帯保険が貼られていないか確認する
自転車本体に「TSマーク」が貼られていれば、それも保険の一種です。TSマーク付帯保険は公益財団法人日本交通管理技術協会が運営する制度で、自転車安全整備店で有料の点検整備を受けると貼付されます(愛知県公式サイト)。
傷害保険と賠償責任保険が付いており、保険料は点検整備料に含まれます。確認するときは次の点に注意してください(宇都宮市資料)。
- 有効期間は点検日から1年間で、期限が切れると保険も失効する
- マークは青・赤・緑の3色があり、色によって補償内容が異なる
- いずれも自転車本体の物損事故は補償の対象外
マークに記載された点検日を見て、1年を過ぎていないか確かめましょう。補償額は年度や様式で異なるため、点検時に受け取る書類で確認してください。
ステップ3:既存の特約で足りない場合の入り方を選ぶ
ステップ2で補償が見つからなかった場合や、家族の範囲・補償額が足りない場合は、新たに加入します。
和歌山県のチラシでも、既存の保険会社に特約を付けられるか相談する方法、TSマーク点検、民間の賠償責任保険への新規加入が案内されています(和歌山県チラシ)。
新規の加入経路は、大きく4つに整理できます(マイナビニュース)。
自転車店でTSマーク点検を受ける
自転車安全整備士がいる自転車安全整備店で点検整備を受けると、TSマーク付帯保険に加入できます。保険料を別に払う必要がなく、自転車の点検も同時に済むのが利点です。
有効期間は1年なので、毎年の点検とセットで更新する習慣をつけると切れにくくなります。
コンビニの端末で加入する
コンビニに設置された端末から申し込める自転車保険もあります。原則1年の自動更新で、店頭で手続きが完結する手軽さが特徴です。
一方で、商品によってはロードサービスや盗難補償がなく、70歳以上は加入できないものもあります。取扱商品や条件は変わることがあるため、申し込む前に端末や販売会社のサイトで補償内容を確認してください。
保険会社・代理店に新規加入する
補償を手厚くしたい人は、保険会社や代理店に直接申し込みます。すでに火災保険や自動車保険に入っているなら、まずその保険会社に個人賠償責任特約を追加できるか相談するのが近道です。
特約として追加すれば、新しい契約を増やさずに済み、管理する保険も1つにまとまります。
クレジットカード付帯保険を確認する
手持ちのクレジットカードに、賠償責任の補償が付いている場合があります。カード会社によっては、オプションとして追加できるものもあります。
ただし、カードの種類や利用条件によって補償の有無が変わることがあります。規約で適用条件と補償内容を確認してから判断しましょう。
加入経路ごとの特徴比較
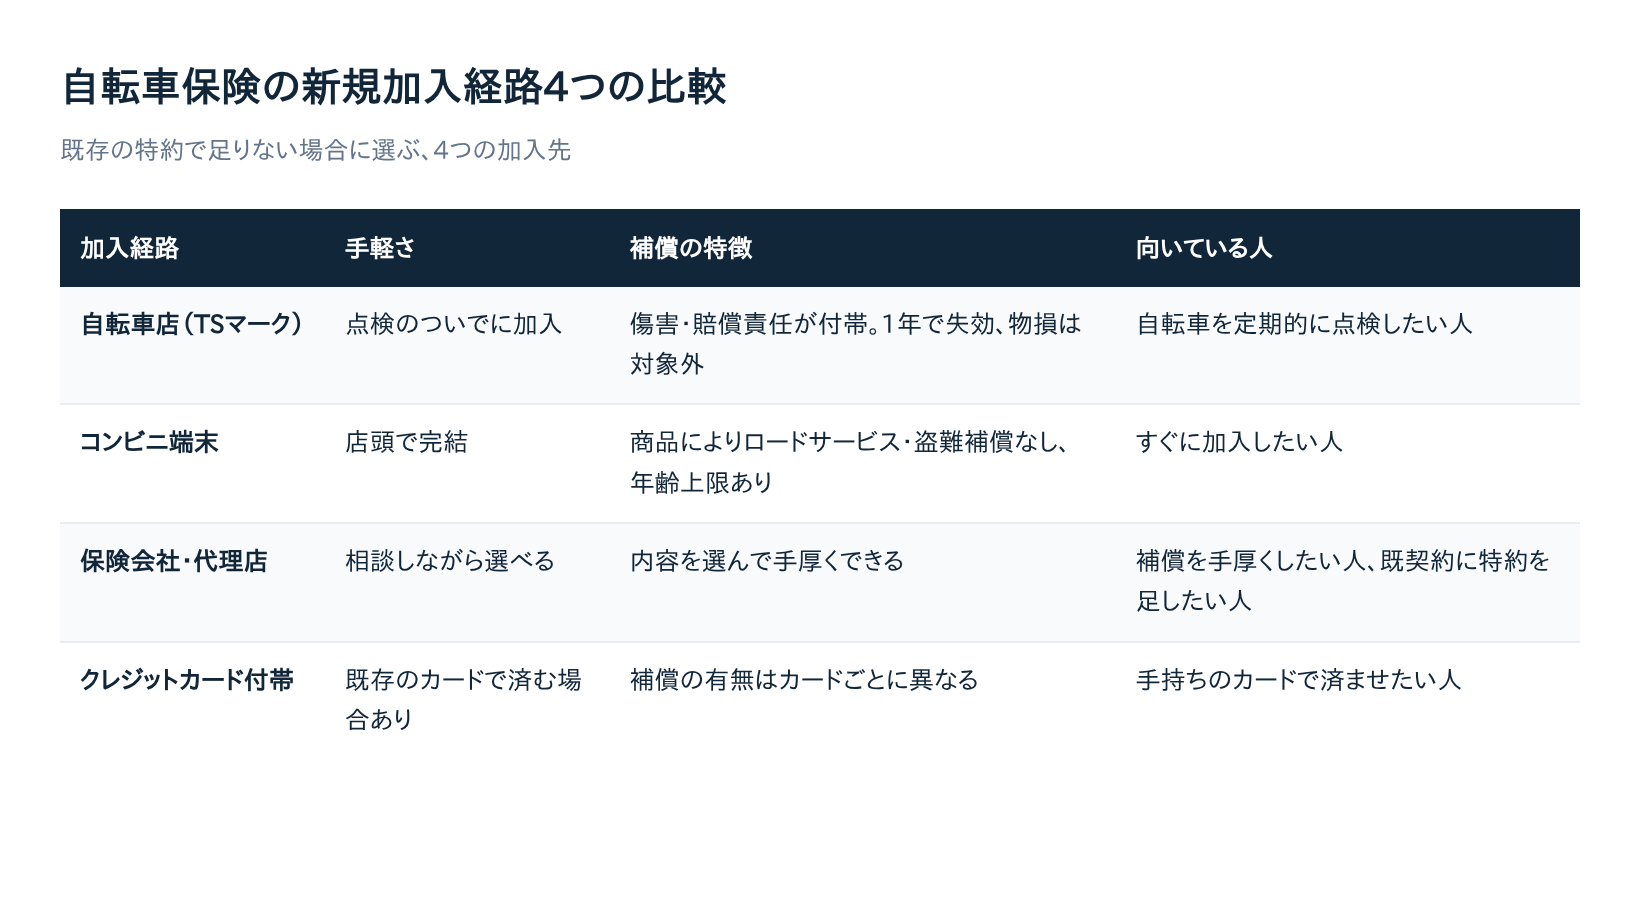
4つの入り方の違いを表にまとめました。
| 加入経路 | 手軽さ | 補償の特徴 | 向いている人 |
|---|---|---|---|
| 自転車店(TSマーク) | 点検のついでに加入 | 傷害・賠償責任が付帯。1年で失効、物損は対象外 | 自転車を定期的に点検したい人 |
| コンビニ端末 | 店頭で完結 | 商品によりロードサービス・盗難補償なし、年齢上限あり | すぐに加入したい人 |
| 保険会社・代理店 | 相談しながら選べる | 内容を選んで手厚くできる | 補償を手厚くしたい人、既契約に特約を足したい人 |
| クレジットカード付帯 | 既存のカードで済む場合あり | 補償の有無はカードごとに異なる | 手持ちのカードで済ませたい人 |
よくある失敗と対処法
最後に、確認の途中でつまずきやすい点と対処法をまとめます。
| よくある失敗 | 対処法 |
|---|---|
| 「努力義務だから」と確認せずに放置する | 罰則の有無にかかわらず、ステップ2で備えがあるか確かめる |
| 重複に気づかず複数の特約料を払い続ける | 保険証券を並べて比較し、不要な特約を外せるか相談する |
| TSマークの有効期限切れに気づかない | マークの点検日を確認し、1年ごとに点検を受ける |
| カード付帯保険の適用条件を確認していない | 規約で補償の有無と条件を確認する |
自転車の防犯登録は保険とは別の手続きです。本記事では扱わないため、購入した自転車店などで確認してください。
まとめ
自転車保険の入り方は、「自治体の加入義務を確認する」「今の保険の特約を確認する」「足りなければ加入先を選ぶ」の3ステップで判断できます。
義務・努力義務・規定なしのどの区分でも、この3ステップで確認できます。義務でなくても、事故への備えとして加入を検討する価値があります。特約で足りていれば、新たな契約は必要ありません。
すべてを一度にやる必要はありません。今日は次のどちらか1つだけ試してみてください。
- 「(お住まいの都道府県名・市区町村名) 自転車保険 条例」で検索する
- 手元の火災保険か自動車保険の保険証券を1枚開き、特約欄の「賠償」の文字を探す
この1つで、自分に必要な次の行動がはっきり見えてきます。