年末調整2026の基礎控除拡大でいくら変わる?年収別試算と書き方の変更点【12月1日施行】
2026年分の年末調整は「基礎控除が拡大された」と聞くけれど、自分はいくら得するのか。申告書の書き方は去年と何が違うのか。この2点を、国税庁の資料をもとに整理しました(2026年11月1日時点の情報です)。
結論
2026年分(令和8年分)の年末調整は、基礎控除の拡大・給与所得控除の見直し・申告書の書き方の変更点の3つがポイントです。いくら変わるかの答えは「本則と比べれば全員が減税、前年と比べると年収によっては増税」です。
- 基礎控除(本則、時限的な加算を含まない恒久ベースの基準額): 58万円→62万円(+4万円)
- 給与所得控除の最低保障額: 65万円→74万円(+9万円。給与収入190万円以下が対象)
- 給与収入206万円以下は基礎控除が104万円になり、課税最低限は178万円
- 施行は2026年12月1日。12月の年末調整で1年分をまとめて精算
単身・給与所得のみ・他の控除を考慮しない概算では、前年(令和7年分)と比べて年収300万円は約1.3万円、500万円は約6,000円の所得税が増える計算です。700万円と900万円は約8,000円減ります。
申告書の書き方では、基礎控除申告書などの「控除額の計算」表と配偶者控除等の「判定」欄の金額が新しくなりました。根拠は国税庁「令和8年分 年末調整のしかた」(改正のあらまし)です。
自分は対象か:3つのチェック
給与をもらう人は原則全員が対象
基礎控除の本則62万円への引き上げは、合計所得金額(給与収入から給与所得控除を引いた、年収そのものではない所得の額)2,350万円以下の居住者(日本国内に住所があるなど、通常の会社員・パート従業員であれば当てはまる人)に適用されます。
会社員もパート・アルバイトも、年末調整を受ける人はほぼ全員が対象です。
給与収入206万円以下なら上乗せが大きい
合計所得132万円以下(給与収入206万円以下)の人は、令和8・9年分の基礎控除が104万円です。本則62万円に特例加算42万円が乗ります。令和10年分以後は99万円に下がる予定です。
給与所得控除74万円と基礎控除104万円を足すと178万円です。給与所得だけの人は、年収178万円までなら所得税がかからない計算になります(いわゆる「年収の壁」)。
家族の年収が123万〜136万円程度なら要確認
扶養親族などの所得要件が「58万円以下(給与収入123万円以下)」から「62万円以下(給与収入136万円以下)」に緩和されました。主な変更は次のとおりです。
| 対象 | 改正前 | 改正後 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 所得58万円以下(給与収入123万円以下) | 所得62万円以下(給与収入136万円以下) |
| 配偶者特別控除の対象配偶者 | 所得58万円超133万円以下 | 所得62万円超133万円以下(給与収入136万円超207万円以下) |
| 勤労学生 | 所得85万円以下(給与収入150万円以下) | 所得89万円以下(給与収入163万円以下) |
いくら変わるか|年収別シミュレーション
試算の前提条件
ここからの数字は、単身・給与所得のみ・他の控除を考慮しない概算です。社会保険料控除、配偶者控除、扶養控除、住宅ローン控除などは入れていません。
復興特別所得税(所得税額の2.1%)と住民税も含みません。国税庁の公式の試算例ではなく、編集部の簡易計算による目安です。
税率は国税庁タックスアンサー No.2260の区分を使いました。今回の改正で税率区分は変わっていません。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
前年より基礎控除が減る年収帯がある
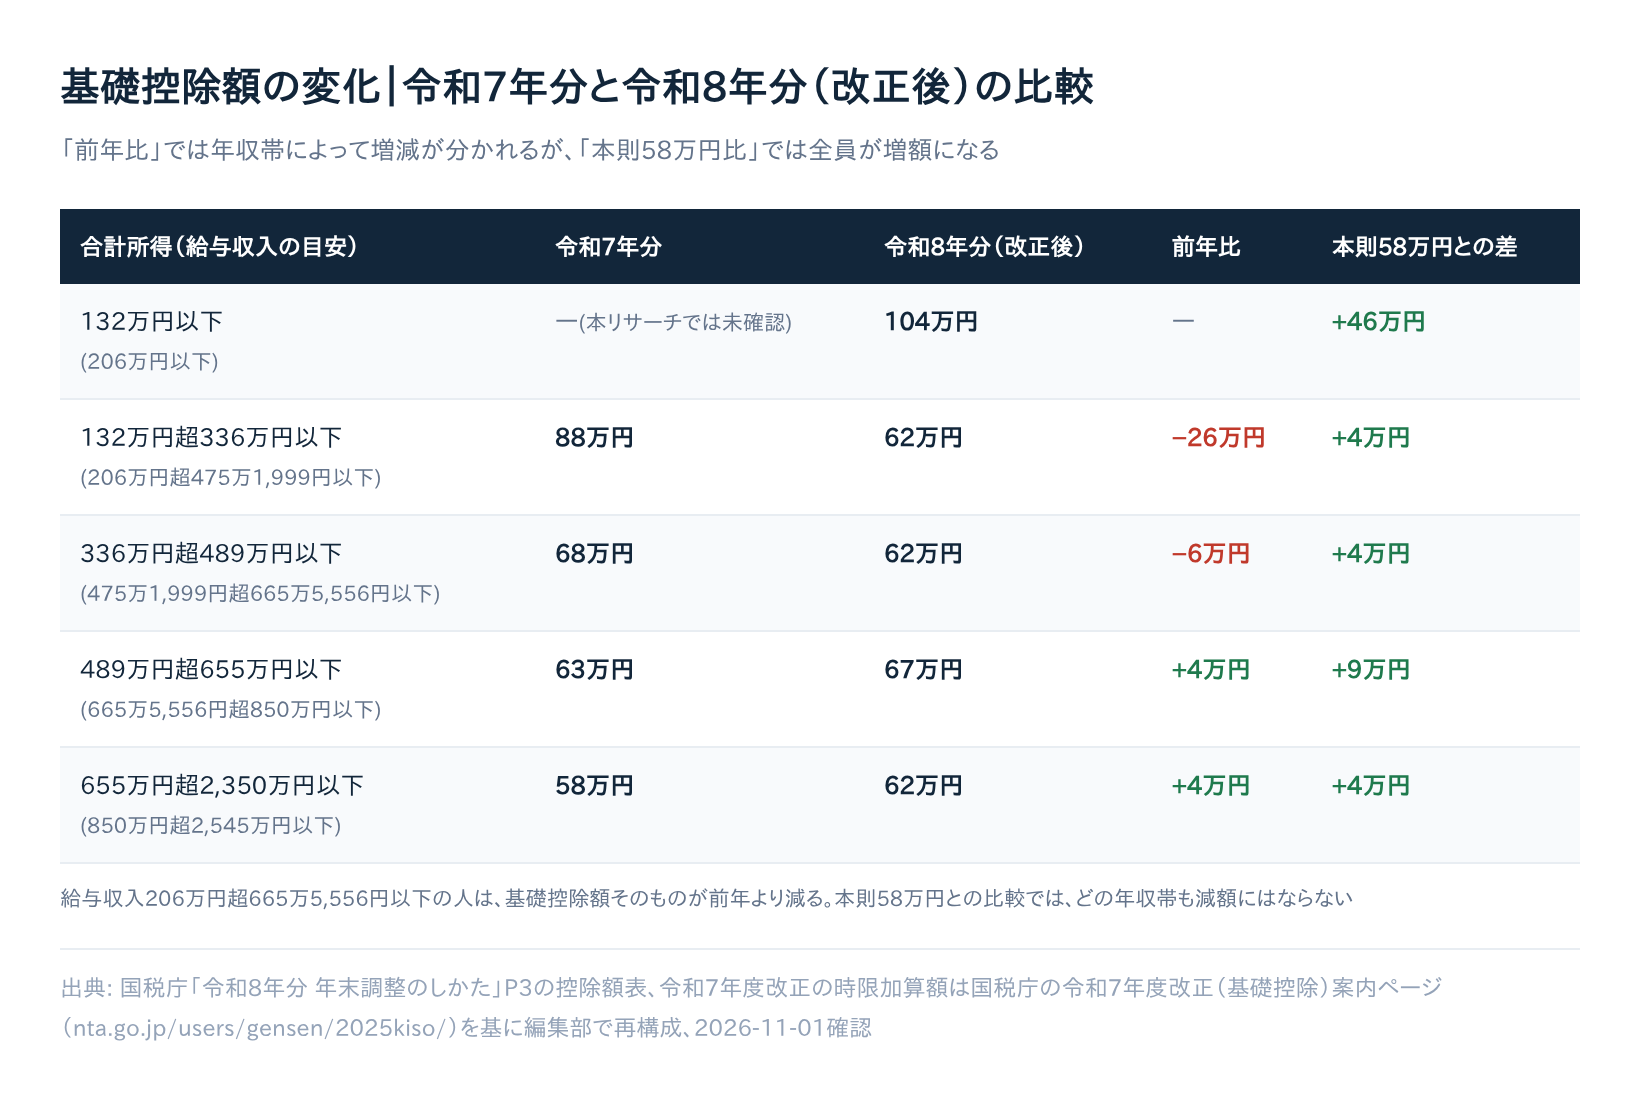
多くの解説は「引き上げ=一律お得」として書かれていますが、比べる相手で結論が変わります。令和7年分には、令和7年度改正による2年間の時限加算がすでに上乗せされていました。
今回の改正は、その時限加算を本則62万円ベースに置き換える内容です。そのため給与収入206万円超665万5,556円以下の人は、基礎控除額そのものが前年より減ります。
| 合計所得(給与収入の目安) | 令和7年分 | 令和8年分(改正後) | 本則58万円との差 |
|---|---|---|---|
| 132万円以下(206万円以下) | — | 104万円 | +46万円 |
| 132万円超336万円以下(206万円超475万1,999円以下) | 88万円 | 62万円 | +4万円 |
| 336万円超489万円以下(475万1,999円超665万5,556円以下) | 68万円 | 62万円 | +4万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 63万円 | 67万円 | +9万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 58万円 | 62万円 | +4万円 |
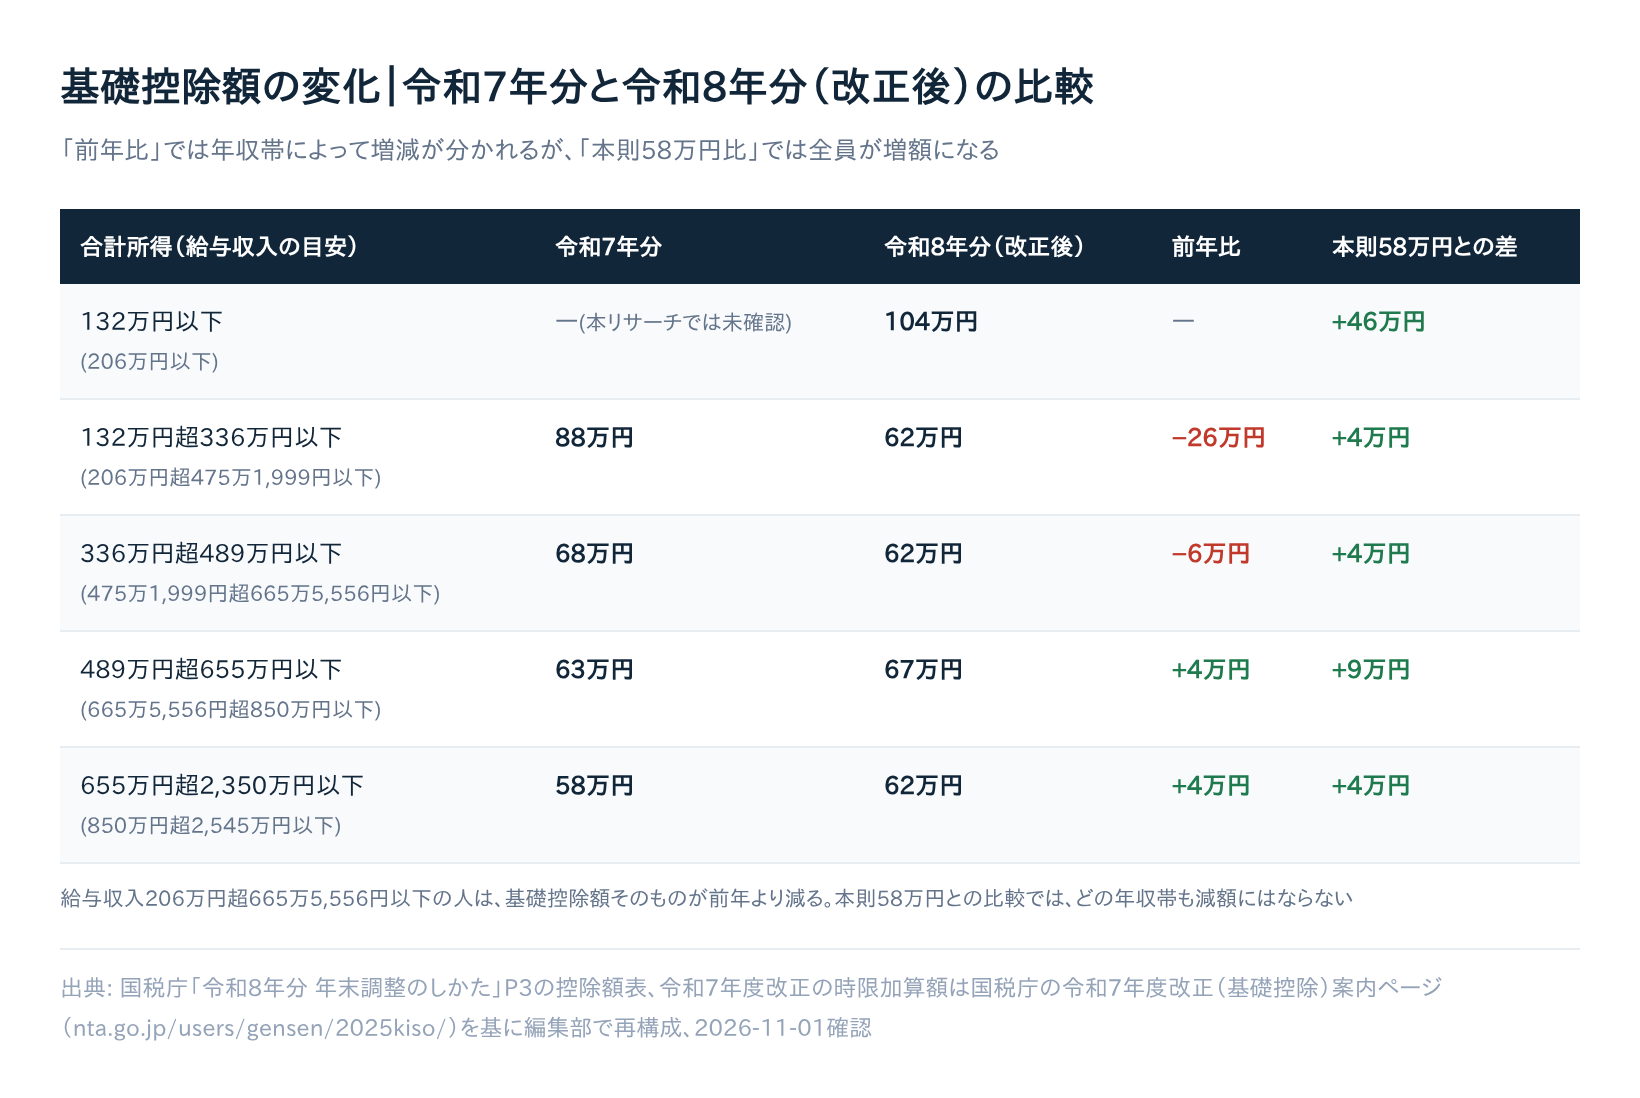
出典: 国税庁「令和8年分 年末調整のしかた」P3、令和7年度改正の数値は国税庁の令和7年度改正(基礎控除)の案内ページでも確認できます。
年収150万円(パート等)の場合
給与所得控除74万円を引いた所得は76万円で、基礎控除104万円を下回ります。課税最低限178万円の内側なので所得税はかかりません。
この年収帯で大きいのは、本人の税額より家族側の扱いです。配偶者なら所得62万円超133万円以下に入り、配偶者特別控除の対象になります。勤労学生の要件(給与収入163万円以下)も満たします。
年収300万円の場合
合計所得は132万円超336万円以下の区分に入り、基礎控除は前年88万円から62万円に減ります。課税所得は約26万円増えます。
課税所得は195万円以下(税率5%)に収まるため、所得税は前年より約1.3万円増える計算です。本則58万円と比べれば約2,000円の減税です。
年収500万円の場合
給与所得控除は収入×20%+44万円で144万円、合計所得は356万円です。基礎控除は前年68万円から62万円に減り、課税所得は約6万円増えます。
税率10%の区分なので、所得税は前年より約6,000円増える計算です。本則比では約4,000円の減税になります。
年収700万円の場合
給与所得控除は収入×10%+110万円で180万円、合計所得は520万円です。基礎控除は前年63万円から67万円に増え、課税所得は約4万円減ります。
税率20%の区分なので、所得税は前年より約8,000円の減税です。本則比では約1万8,000円の減税になります。
年収900万円の場合
給与所得控除は上限の195万円で、合計所得は705万円です。基礎控除は前年58万円から62万円に増え、課税所得は約4万円減ります。所得税は税率20%で約8,000円の減税です。
給与所得控除の算式は国税庁タックスアンサー No.1410によります。中高所得帯の算式は今回変わっていません。
年収別の一覧
| 年収 | 基礎控除(前年→改正後) | 税率 | 対前年 | 対本則 |
|---|---|---|---|---|
| 150万円 | —→104万円 | 非課税 | — | — |
| 300万円 | 88万→62万円 | 5% | 約1.3万円増 | 約2,000円減 |
| 500万円 | 68万→62万円 | 10% | 約6,000円増 | 約4,000円減 |
| 700万円 | 63万→67万円 | 20% | 約8,000円減 | 約1.8万円減 |
| 900万円 | 58万→62万円 | 20% | 約8,000円減 | 約8,000円減 |
いずれも単身・給与所得のみ・他の控除を考慮しない概算です。実際の税額は社会保険料控除や扶養控除の有無で変わります。
年収が400万円や600万円など表の間に当たる場合も、上の「前年より基礎控除が減る年収帯がある」の表で自分の合計所得が入る区分を確認してください。同じ区分内であれば、増減の傾向(対前年・対本則とも増えるか減るか)は表の例と同じです。
申告書の書き方で変わった点
基礎控除申告書の「控除額の計算」表
年末調整で使う「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」は、改正後の金額に合わせた確定様式が2026年6月30日に公表されています。
変わったのは、基礎控除・特定親族特別控除の「控除額の計算」表と、配偶者控除等申告書の「判定」欄です。様式は国税庁の確定様式(PDF)で確認できます。勤務先から配られた用紙が令和8年分であることを確かめてから記入してください。
扶養控除等申告書の出し直しが必要なケース
所得要件の緩和は、2026年12月1日以後に支払う給与から適用されます。新たに扶養親族等の要件を満たす家族がいる場合は、「給与所得者の扶養控除等(異動)申告書」の提出が必要です。
家族の所得は年間の見込みで判断するため、年の途中では確定しません。見込みで記入し、年末に金額が変わったら会社に申し出てください。
生命保険料控除の一部も変更
23歳未満の扶養親族がいる場合、一般生命保険料控除(新契約)の適用限度額が4万円から6万円に広がりました。
記入手順や記入例は、既存記事年末調整の基礎控除申告書の書き方で詳しく扱っています。
期限とスケジュール
| 時期 | 内容 |
|---|---|
| 2026年11月まで | 毎月の源泉徴収に変更なし |
| 2026年12月 | 改正後の控除額で1年分の税額を計算し、差額を精算 |
| 申告書の提出期限 | 勤務先が指定する期限に従う |
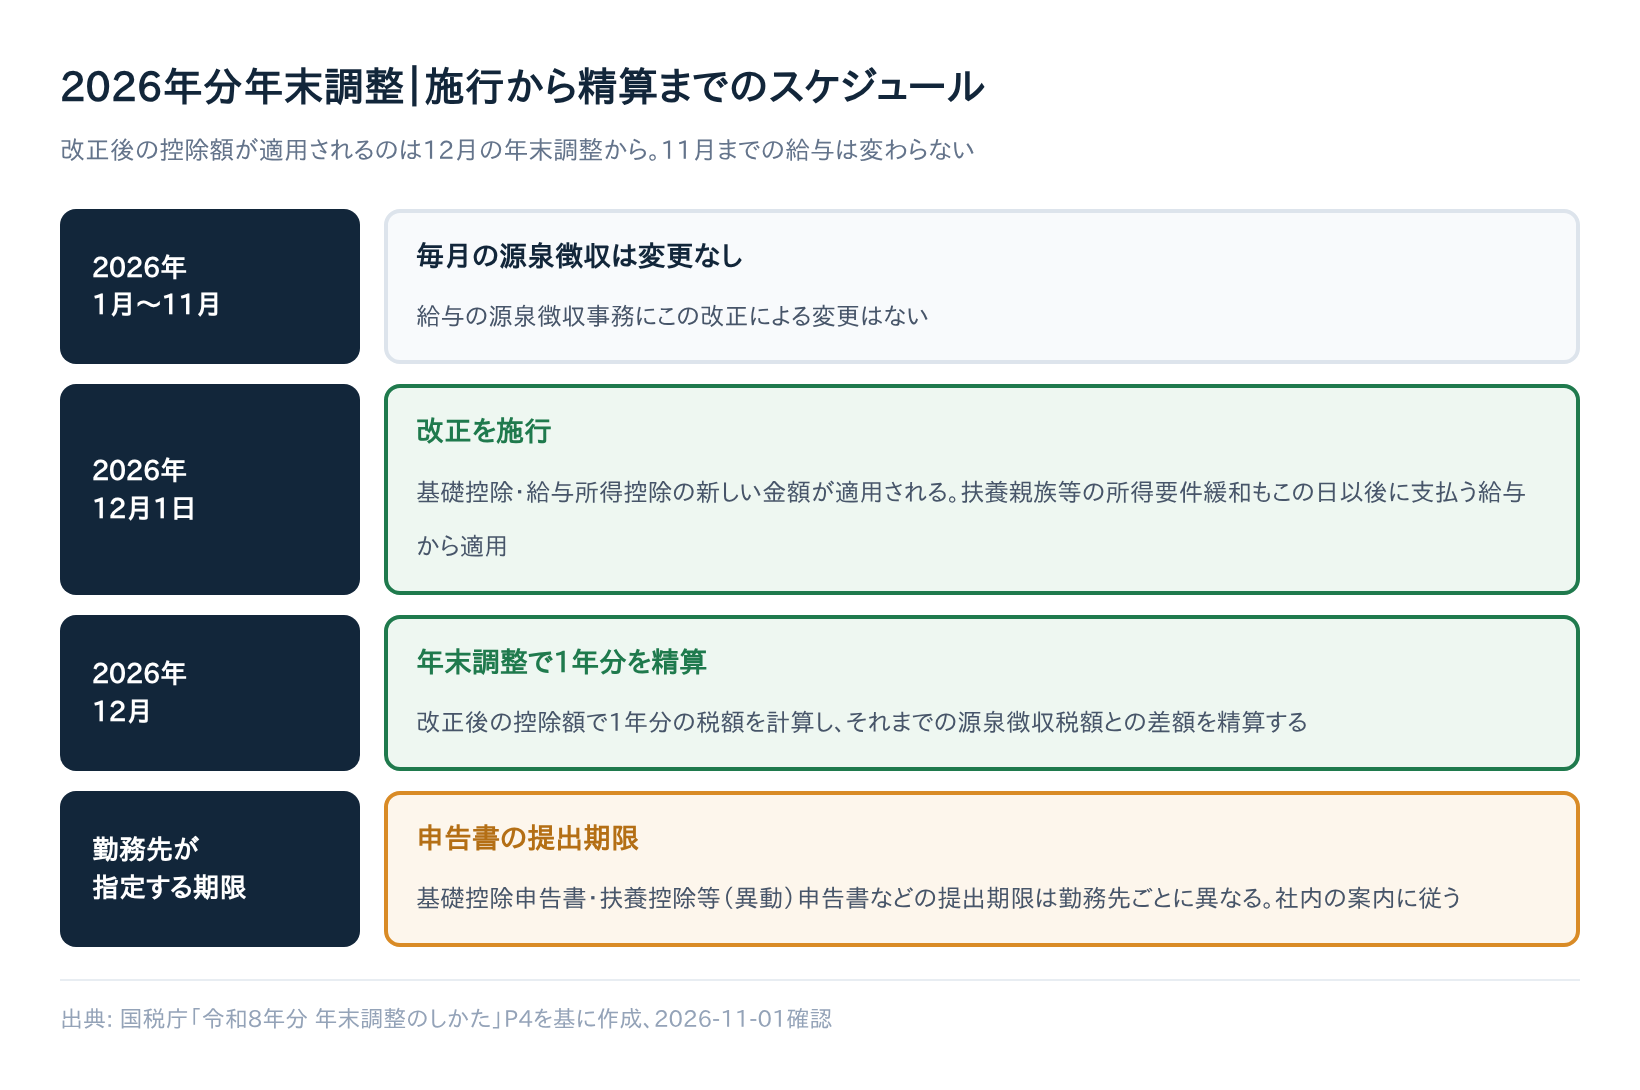
出典: 国税庁「令和8年分 年末調整のしかた」を基に編集部で作成
11月までの給与は従来どおり天引きされ、12月の年末調整でまとめて差額が調整されます。
申告書の提出期限は勤務先ごとに異なります。税務署への納付期限は勤務先側の期限で、従業員の提出期限とは別物です。社内の案内を確認してください。
住民税への影響
今回の改正は所得税の基礎控除と給与所得控除が対象です。住民税の基礎控除(43万円)は今回の改正の対象外で、据え置きとされています。
住民税の扱いは一次資料で確認できていないため、詳細はお住まいの市区町村にご確認ください。
申告書を出さなかった場合どうなるか
申告書を出さない、または古い所得要件のまま出すと、本来受けられる控除が反映されません。その結果、税金が多く天引きされたままになります。
後から確定申告で還付を受けられる場合もありますが、手間は年末調整で済ませるほうが少なく済みます。確定申告の手続きはこの記事では扱いません。
まとめ
2026年分の年末調整は、基礎控除が本則58万円から62万円に拡大されました。ただし前年と比べると、年収300万〜500万円前後では控除が減り、所得税が増える計算になります。
今日やることは1つです。勤務先から配られる令和8年分の申告書を確認し、扶養家族や配偶者の年間収入見込みを見直してから、期限内に提出してください。
提出前に、上の「年収別の一覧」表で自分の年収帯の対前年・対本則の増減をもう一度確認しておくと、天引き額が変わったときに慌てずに済みます。最新の情報は国税庁の年末調整ページで確認できます。