従業員持株会を退職時に売却する手順|必要書類・税金の基本を5ステップで解説
転職や退職が決まったものの、毎月積み立ててきた持株会の自社株をどうすればいいのか分からない。そんな方に向けて、持株会を退職時に売却する手順と、税金の基本を順番に整理します。
結論
従業員持株会は、退職時に「売却して現金化する」か「個人の証券口座へ移管して保有を続ける」かの2択です。すぐにお金が必要なら売却、自社株を持ち続けたいなら移管、が基本の考え方です。
なお、この記事は株式を個人名義で保有・売却できる上場企業の持株会を前提にしています。非上場企業の持株会は仕組みが異なるため、後述の注意点を先に確認してください。
上場企業の持株会では、退職すると原則として自動的に退会となります。積み立てた単元株は本人名義の証券口座へ振り替えられます(issoh「従業員持株会の退会」解説)。そのため「売却」も、個人口座に移してから売る流れが一般的です。
| 選択肢 | 向いている人 | 主な流れ |
|---|---|---|
| 売却 | 早く現金化したい/自社株への資産集中を減らしたい | 個人口座へ移管後に売り注文 |
| 移管して保有 | 長期保有したい/株主として持ち続けたい | 個人口座へ移管後そのまま保有 |
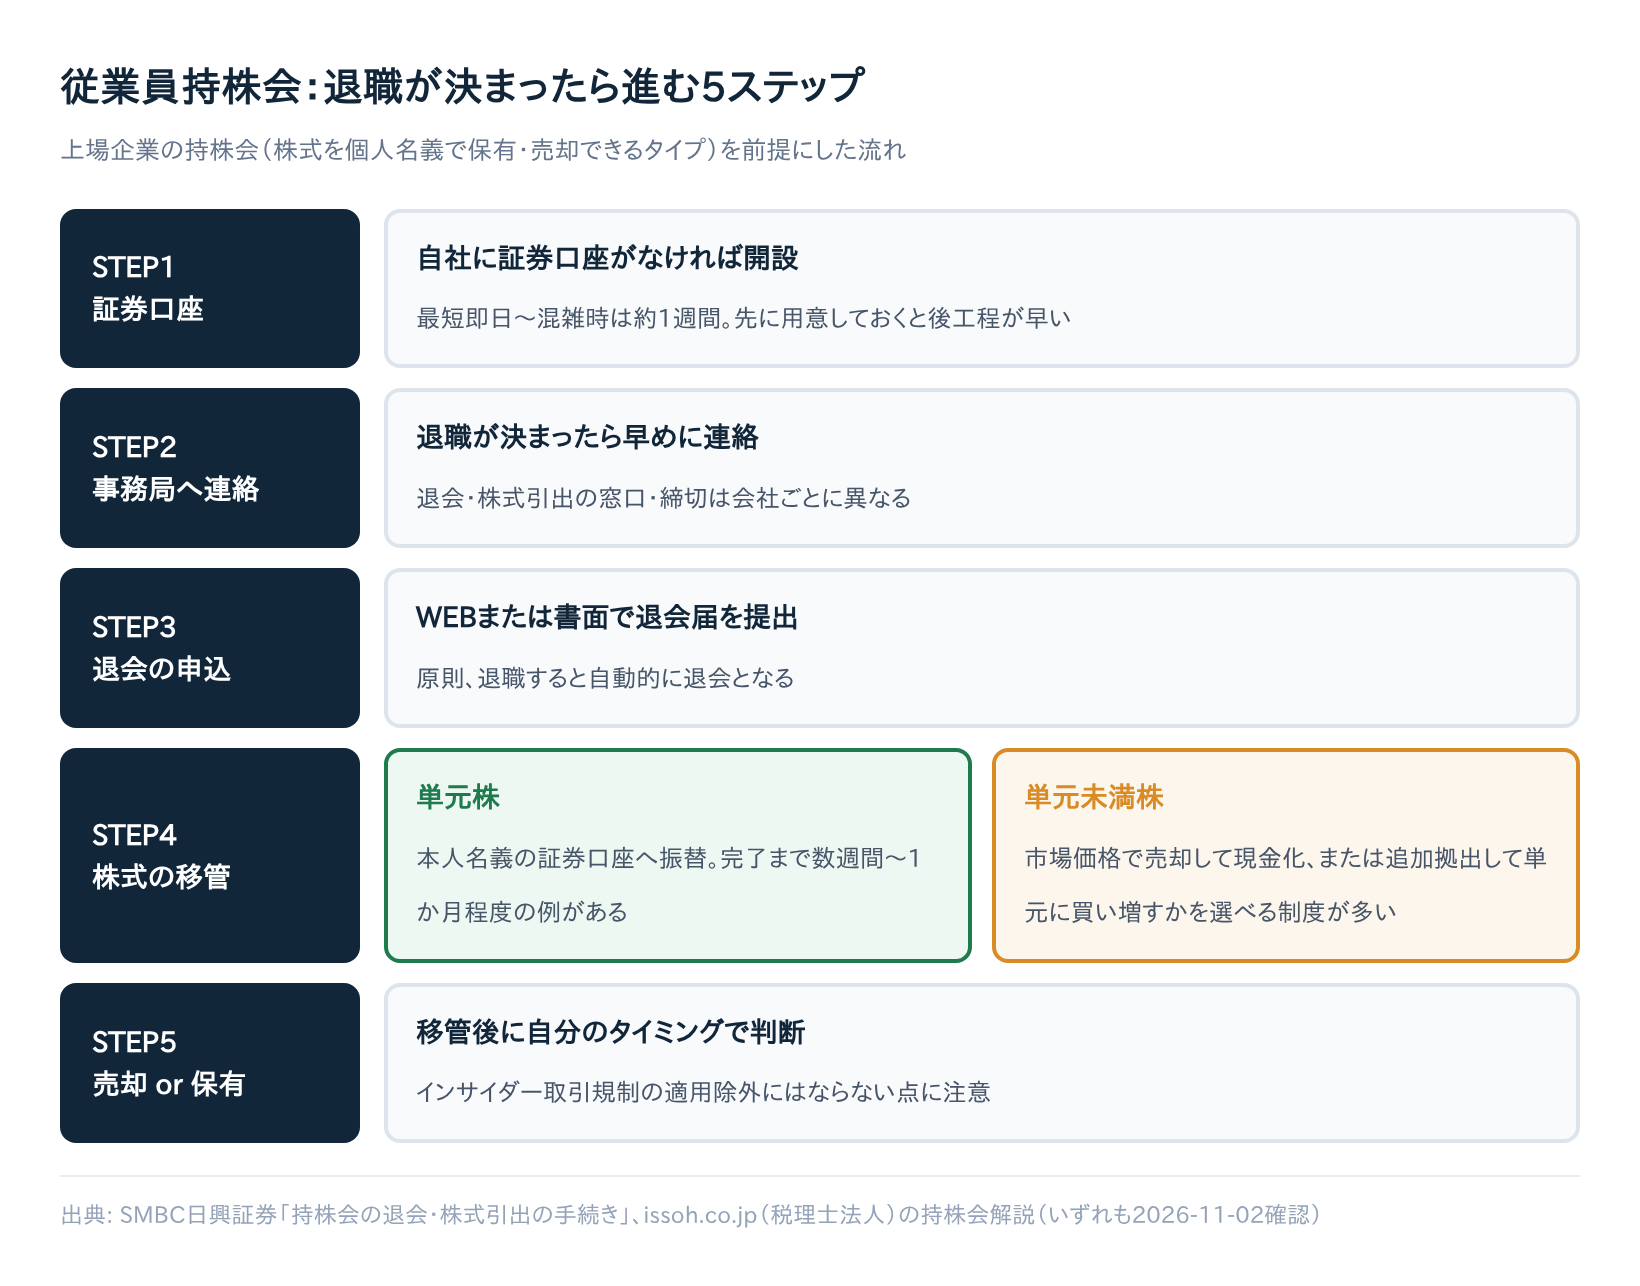
退会のやり方は「口座準備→事務局へ連絡→退会届→移管・精算→売却判断」の5ステップです。退職時の税金は、売却益が申告分離課税20.315%、配当が20.315%の源泉徴収というのが基本です。
一方、非上場企業の持株会は、退職時に拠出相当額が現金で返金される運用が一般的です。株式を個人口座へ移す選択肢が基本的に無いケースが多いとされています(山田&パートナーズ)。
自社がどちらに当たるかは、持株会規約と事務局で必ず確認してください。
従業員持株会の基本的な仕組みと、退職でどうなるか
従業員持株会は、給与天引きの「拠出金」で自社株を共同購入する制度です。多くの会社では、拠出額に会社が「奨励金」を上乗せします(例: 拠出1万円に1,000円上乗せ。ファイナンシャルフィールド)。
上場企業の持株会では、退職すると原則として自動退会になります。
退会時、1単元(株式の売買単位)に満たない「単元未満株」は個人口座へそのまま移せないことがあります。その場合の選択肢は、規約により次のいずれかとされることが多いです。
- 市場価格で売却して現金を受け取る
- 追加で拠出して1単元に買い増し、移管する
どちらを選べるかは各社の持株会規約で決まります(issoh)。両方選べる場合は、早く現金を受け取りたいなら現金精算、株式をそのまま保有し続けたいなら買い増し、が基本的な考え方です。それ以上の費用面の優劣は規約によるため、事務局に確認してください。
退職前に準備するもの・確認しておくこと
自社の持株会規約・退会期限の確認
最初に、持株会規約と退会の申請締切を確認します。締切は窓口ごとに異なります(SMBC日興証券)。
締切に遅れた場合の扱いも、持株会ごとに規約が異なります。退職日が決まったら、早めに事務局へ問い合わせてください。
個人名義の証券口座の有無
株式を移すには、本人名義の証券口座が必要です。持株会の事務を受託している証券会社に口座がない場合は、新たに開設します。
口座開設には本人確認書類が必要です。SMBC日興証券の案内では、開設は最短即日、混雑時は約1週間とされています。
特定口座(源泉徴収あり)にしておくべき理由
口座を開くときは、「特定口座(源泉徴収あり)」を選ぶと手間が減ります。持株会時代の取得価額(簿価単価、1株あたりの取得にかかった金額)が引き継がれ、売却益の税金を証券会社が自動で源泉徴収するためです(Geekly)。
退職・転職で忙しい時期には、確定申告が不要になる点が助かります。
退会・売却の手続きの流れ【5ステップ】
ここでは、SMBC日興証券が案内する手続きの流れに会社への連絡を加えて、5ステップで解説します。
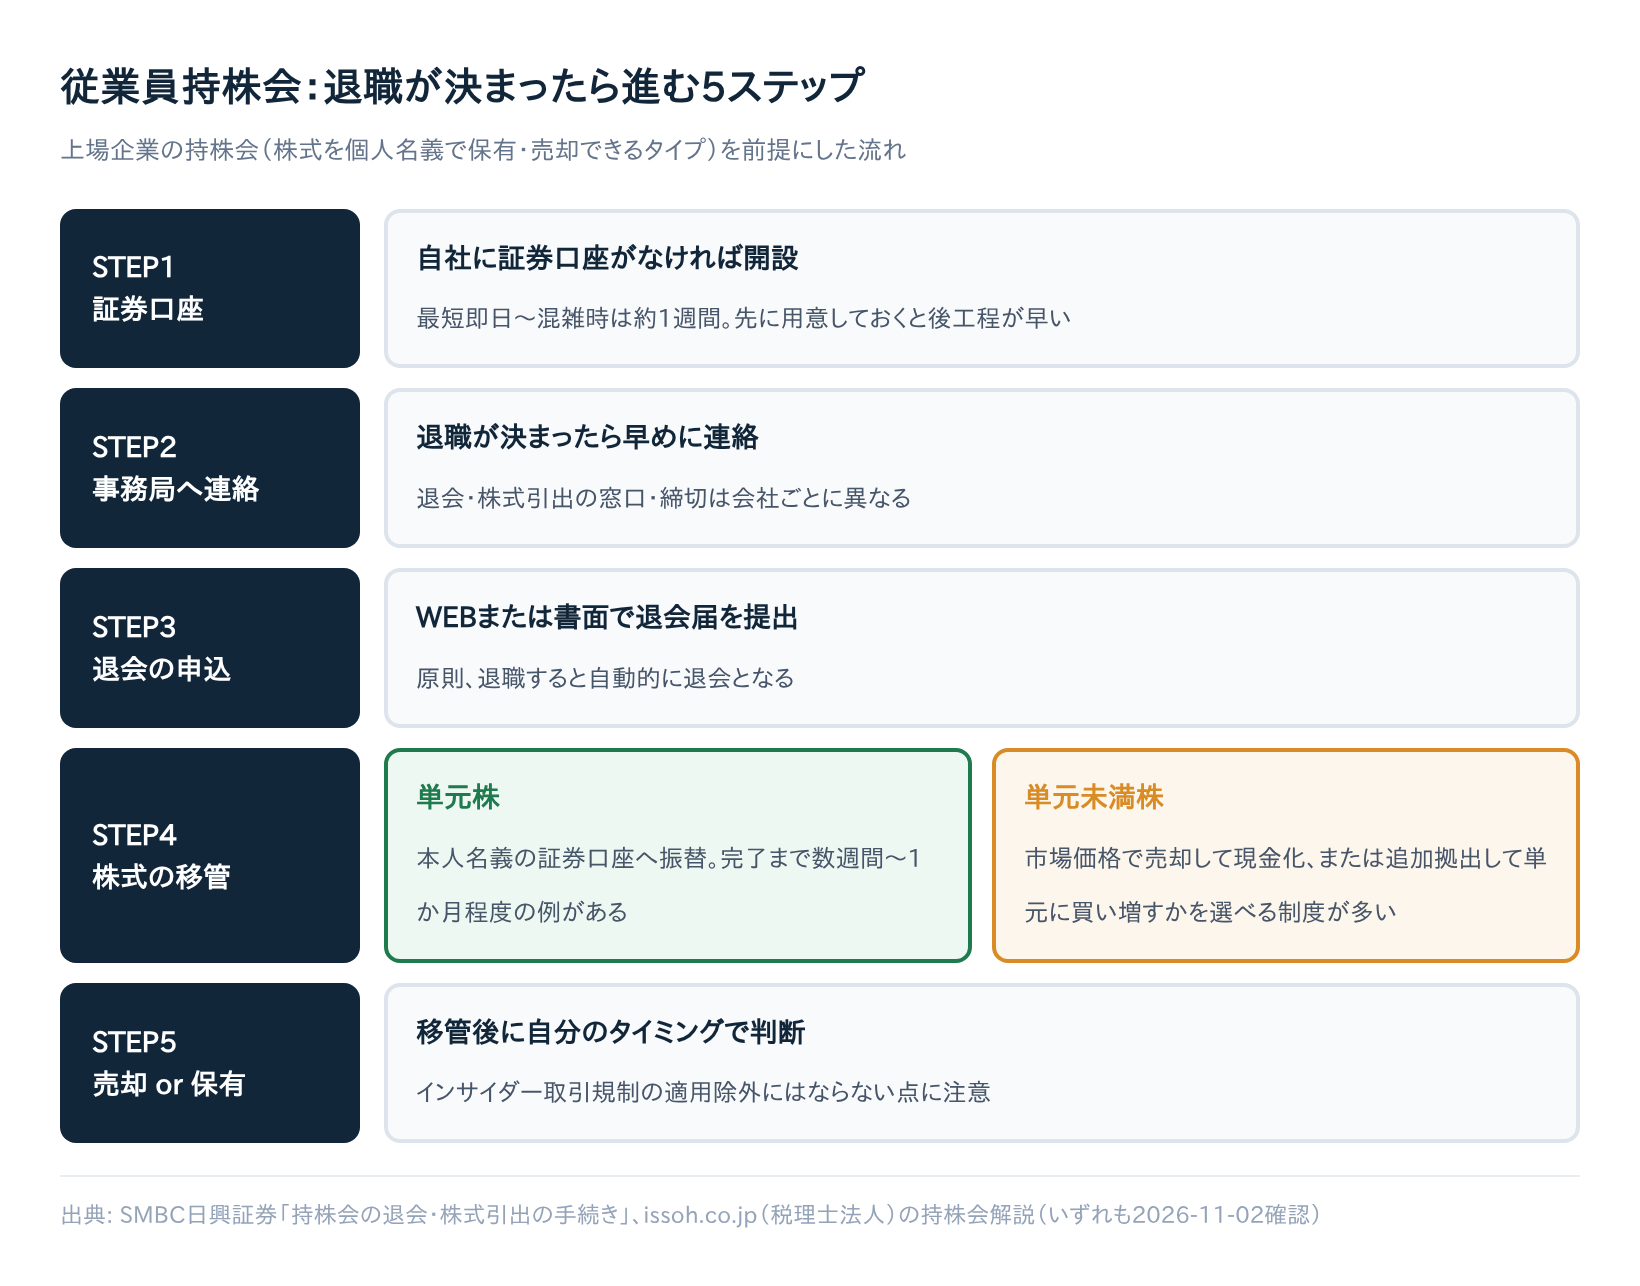
| STEP | やること | 目安・注意点 |
|---|---|---|
| 1 | 証券口座の準備 | 最短即日〜約1週間の例 |
| 2 | 会社・持株会事務局へ連絡 | 退職が決まったらすぐ |
| 3 | 退会届の提出 | WEBまたは書面。締切は窓口ごと |
| 4 | 単元株の移管・単元未満株の精算 | 振替完了まで数週間〜1か月程度の例 |
| 5 | 売却するか保有するか決める | インサイダー規制に注意 |
STEP1 個人証券口座を準備する
移管先の証券口座がなければ、先に開設しておきます。口座がないと移管が進まず、手続き全体が遅れます。
STEP2 会社・持株会事務局へ連絡する
退職が決まったら、人事部や持株会事務局に退会の手続き方法・必要書類・提出先を確認します。
STEP3 退会届を提出する
退会・株式引出の申込は、WEBまたは書面で行うのが一般的です。主な必要書類は次のとおりです。具体的な書式は持株会ごとに異なるため、事務局の案内に従ってください。
- 退会届(株式引出の申込書)
- 移管先の証券口座の情報(口座番号など)
- 単元未満株の処理方法の選択(現金精算か買い増しか)
STEP4 単元株の移管・単元未満株の精算
退会が受理されると、単元株が個人口座へ振り替えられます。完了まで数週間〜1か月程度かかる場合があるとされています(Geekly、2026-11-02時点)。
移管に1単元あたり1,000円程度の手数料がかかる例もありますが、金額は証券会社・持株会ごとに異なります。事前に事務局へ確認しましょう。
STEP5 売却するか保有するか決める
個人口座に入れば通常の株式と同様に売却できますが、持株会から引き出した株式の売却はインサイダー取引規制の適用除外にはなりません。
「従業員持株会から引き出した株式の売却は、インサイダー取引規制の適用除外にはなりませんのでご注意ください」(SMBC日興証券)
たとえば決算発表前など、会社が未公表の重要事実を持つ時期は、引出しや売却ができない期間が生じることもあります。社内規程もあわせて確認してください。
持株会の退職時の税金の基本
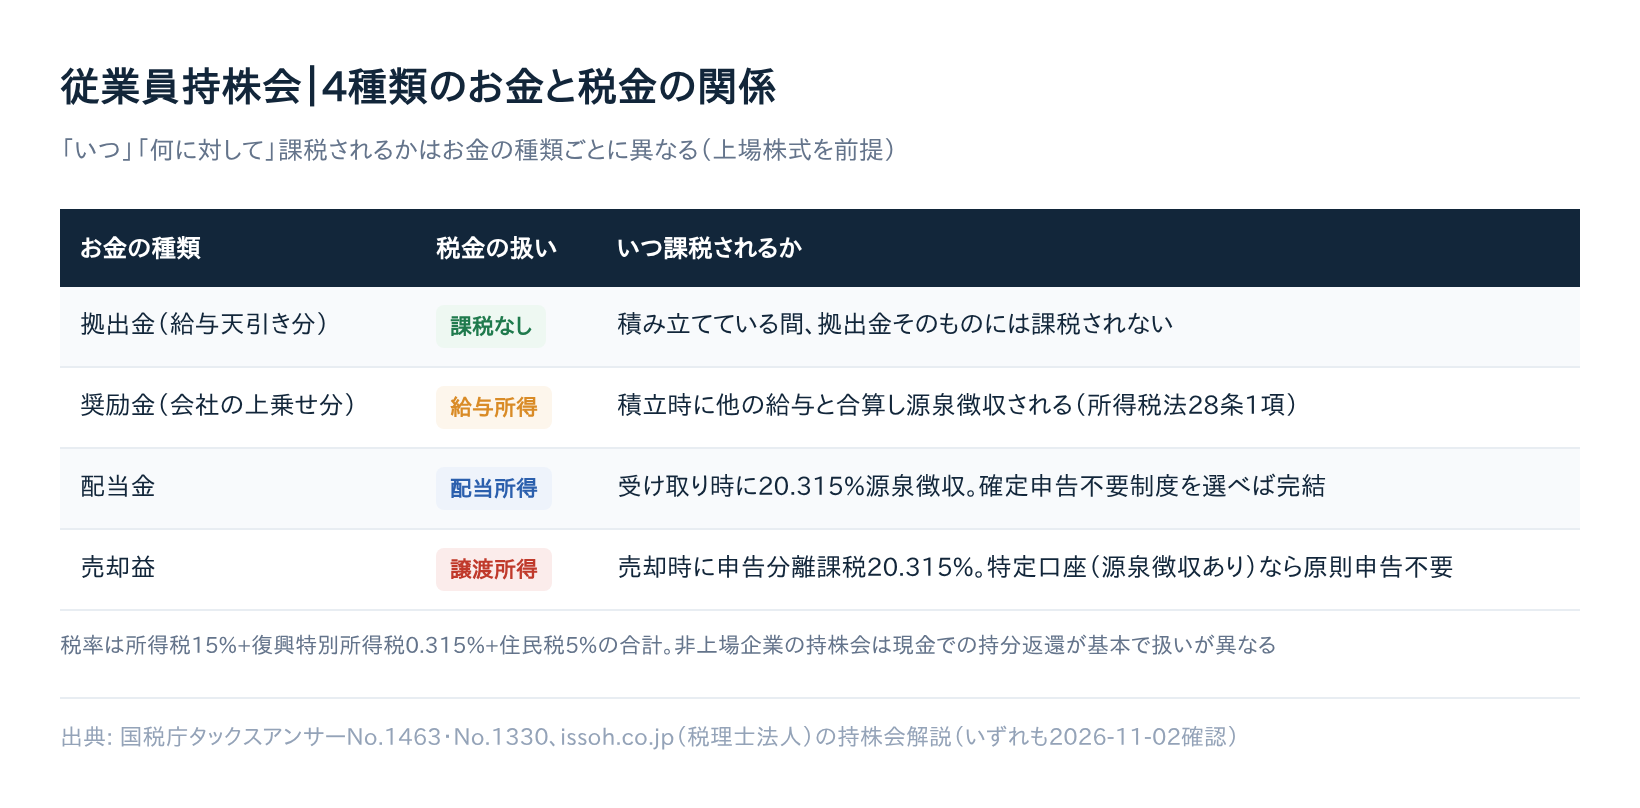
持株会のお金は、種類によって課税のされ方が違います。全体像は次の表のとおりです(issoh)。
| お金の種類 | 所得区分 | 課税のされ方 |
|---|---|---|
| 拠出金 | 課税なし | 給与から天引きされるだけ |
| 奨励金 | 給与所得 | 他の給与と合算して源泉徴収 |
| 配当金 | 配当所得 | 上場株式は20.315%を源泉徴収 |
| 売却益 | 譲渡所得 | 申告分離課税20.315% |
奨励金は給与として課税済み
奨励金は「福利厚生費」として処理されていても、税務上は所得税法28条1項の「給与等」に当たります(安田公認会計士事務所)。
拠出のたびに、上乗せされた奨励金分がその都度給与として課税されています。つまり積立のタイミングで毎回課税済みのため、退職時に改めて課税されることはありません。
売却益は申告分離課税
上場株式の売却益は、他の所得と分けて計算する申告分離課税で、税率は合計20.315%です(所得税15%+住民税5%+復興特別所得税。国税庁 No.1463)。
取得費は、持株会の「投資等報告書」や退会(引出)精算書にある簿価単価×株数で求めます。明細は捨てずに保管してください。
確定申告が必要になるケース
口座の種類で、確定申告の要否が変わります。
- 特定口座(源泉徴収あり):証券会社が源泉徴収するため原則確定申告は不要
- 特定口座(源泉徴収なし)・一般口座:年間譲渡益が20万円超なら確定申告が必要(給与所得者)
配当は原則申告不要
上場株式の配当所得は「総合課税」「申告分離課税」「確定申告不要制度」から選べ、不要制度なら源泉徴収だけで課税が完結します(大口株主を除く。国税庁 No.1330)。
具体的な税額は税務署や税理士に確認してください。NISA口座への移管は口座の種類ごとに事情が異なるため、証券会社へ個別に確認が必要です。
売却するか、個人の証券口座へ移管して保有するか
判断の軸は大きく3つです。
| 判断の軸 | 売却が向く場合 | 保有が向く場合 |
|---|---|---|
| 取得単価と株価 | 株価が簿価単価を上回り、利益を確定したい | 今後も値上がりを期待できる |
| 資金の必要性 | 転職・引越しなどで現金が必要 | 当面使う予定がない |
| 資産の集中 | 給与と資産が同じ会社に偏っている | 他の資産と十分に分散できている |
まず、精算書の簿価単価と現在の株価を比べます。奨励金の分だけ実質的な取得コストは下がる考え方がありますが、計算方法は一律ではなく目安にとどめましょう。
次に、資産の集中リスクです。在籍中は給与も資産も同じ会社に依存していました。退職は自社株の比率を見直す良いタイミングでもあります。
迷う場合は一部だけ売却し、残りを保有する方法もあります。先行きに不安があるなら売却、長期保有が目的なら移管と決めましょう。
よくある失敗・注意点
退職前後に起きやすいつまずきを整理します。
| 失敗例 | 防ぎ方 |
|---|---|
| 退会の連絡が遅れて締切に間に合わない | 退職日が決まったらすぐ事務局へ連絡 |
| 証券口座が無く移管に時間がかかる | 退職前に口座を開設しておく |
| 売却できない期間に当たる | インサイダー規制と社内規程を確認 |
| 精算書を捨てて取得費が分からない | 投資等報告書・精算書を保管 |
また、持株会は退会後の再加入を認めない会社が多いとされています。在籍中に資金が必要になっただけなら、退会ではなく拠出の停止・減額を先に検討する考え方もあります(issoh)。
まとめ
退職時の持株会は「売却」か「個人の証券口座への移管」の2択です。どちらを選ぶ場合も、手続きの締切と口座の準備が分かれ目になります。退職日が決まったら、次のチェックリストで一つずつ進めましょう。
- ☐ 自社の持株会規約と退会の締切を確認した(上場企業型か非上場企業型かも含む)
- ☐ 個人名義の証券口座(特定口座・源泉徴収あり)を開設した
- ☐ 会社・持株会事務局へ退会の手続き方法を問い合わせた
- ☐ 退会届を提出し、単元未満株の処理方法を選んだ
- ☐ 移管完了後、売却か保有かを決めた(インサイダー規制も確認)
- ☐ 投資等報告書・退会精算書を保管した
まずは今日、持株会事務局に退会の締切を問い合わせるところから始めてください。