【遺族向け】団信の保険金請求方法|必要書類・3年の時効と手続き5ステップ
※本記事にはPR・広告リンクが含まれます。
結論:団信の保険金請求は遺族からの連絡が必須、時効は原則3年
住宅ローンの契約者が亡くなったとき、「団信に入っていたはずだけど、何をすればいいのか分からない」と戸惑う方は少なくありません。この記事では、団信の保険金請求の方法を手順に沿って整理します。
団信(団体信用生命保険)とは、住宅ローンの契約者が死亡・高度障害状態になったとき、保険金で残りのローンを返済する保険です。まず押さえたい結論は次の3つです。
- 団信の保険金は自動では支払われない。 遺族などが住宅ローンの借入先金融機関へ連絡し、請求手続きをする必要があります(三菱UFJ銀行)
- 請求権には原則3年の時効がある。 保険法第95条第1項により、保険事故(契約者が死亡・高度障害になったこと)の発生日の翌日から3年間行使しないと消滅します(生命保険文化センター)
- 完済までは返済が続く可能性がある。 書類提出から完済までは目安として1か月程度とする解説が多く、審査完了までは通常どおり返済が必要とされています
| やること | 期限の目安 | 注意点 |
|---|---|---|
| 金融機関へ連絡 | できるだけ早く | 団信の加入有無もここで確認できる |
| 必要書類の提出 | 保険事故発生後2か月以内とするケースが多いとされる | 期限・書類は金融機関ごとに異なる |
| 保険金の請求 | 発生日の翌日から3年以内 | 過ぎると受け取れなくなる可能性がある |
| 審査〜完済 | 目安として1か月程度とされる | 審査中も返済が必要とされる |
団信の保険金請求の全体像
請求の流れは、大きく3つの場面に分かれます。
- 請求前の確認(加入の有無・必要書類の確認)
- 請求の手続き(連絡・書類提出・審査・完済)
- 完済後の手続き(抵当権抹消・相続税の扱いの確認)
次の章から、この順番で詳しく見ていきます。
請求を始める前に確認すること
まず住宅ローンの契約先金融機関に連絡する
団信の保険契約者と保険金受取人は、どちらも住宅ローンを貸した金融機関です(税理士法人 相続専門サイト)。遺族が保険会社に直接請求するのではなく、窓口は金融機関になります。
最初の連絡で、団信に加入していたか、どの書類が必要かをあわせて確認できます。
団信に加入しているか分からないときの確認方法
加入の有無が分からない場合は、次の書類を手元で確認します。
- 住宅ローンの契約書(金銭消費貸借契約書)
- 金融機関から届いた郵便物
- 返済予定表
見つからなくても、金融機関に問い合わせれば確認できます。
準備しておきたい書類の例
必要書類は金融機関・商品によって異なります。一般的に案内される例は次のとおりです。
| 書類 | 内容 | 取得のタイミング・取得先 |
|---|---|---|
| 死亡診断書の写し | 死亡の原因・日付の確認に使われる | 死亡診断書は死亡届と一体の書式で、役所提出後は原本が戻らないことが多いため、提出前に必要枚数分を複写しておく |
| 住民票 | 死亡の事実が記載されたもの | 死亡届を提出し死亡の記載が反映された後、住所地の市区町村役場で取得する |
| 戸籍関係書類 | 相続関係の確認に求められることがある | 死亡の記載が反映された後、本籍地の市区町村役場で取得する |
| 請求者の本人確認書類 | 手続きをする人の確認 | 運転免許証やマイナンバーカードなど、手元にあるものをそのまま使える |
書式名や記載項目も金融機関ごとに異なるため、案内された書類をそろえるのが確実です。
団信の保険金請求の手順|5つのステップ
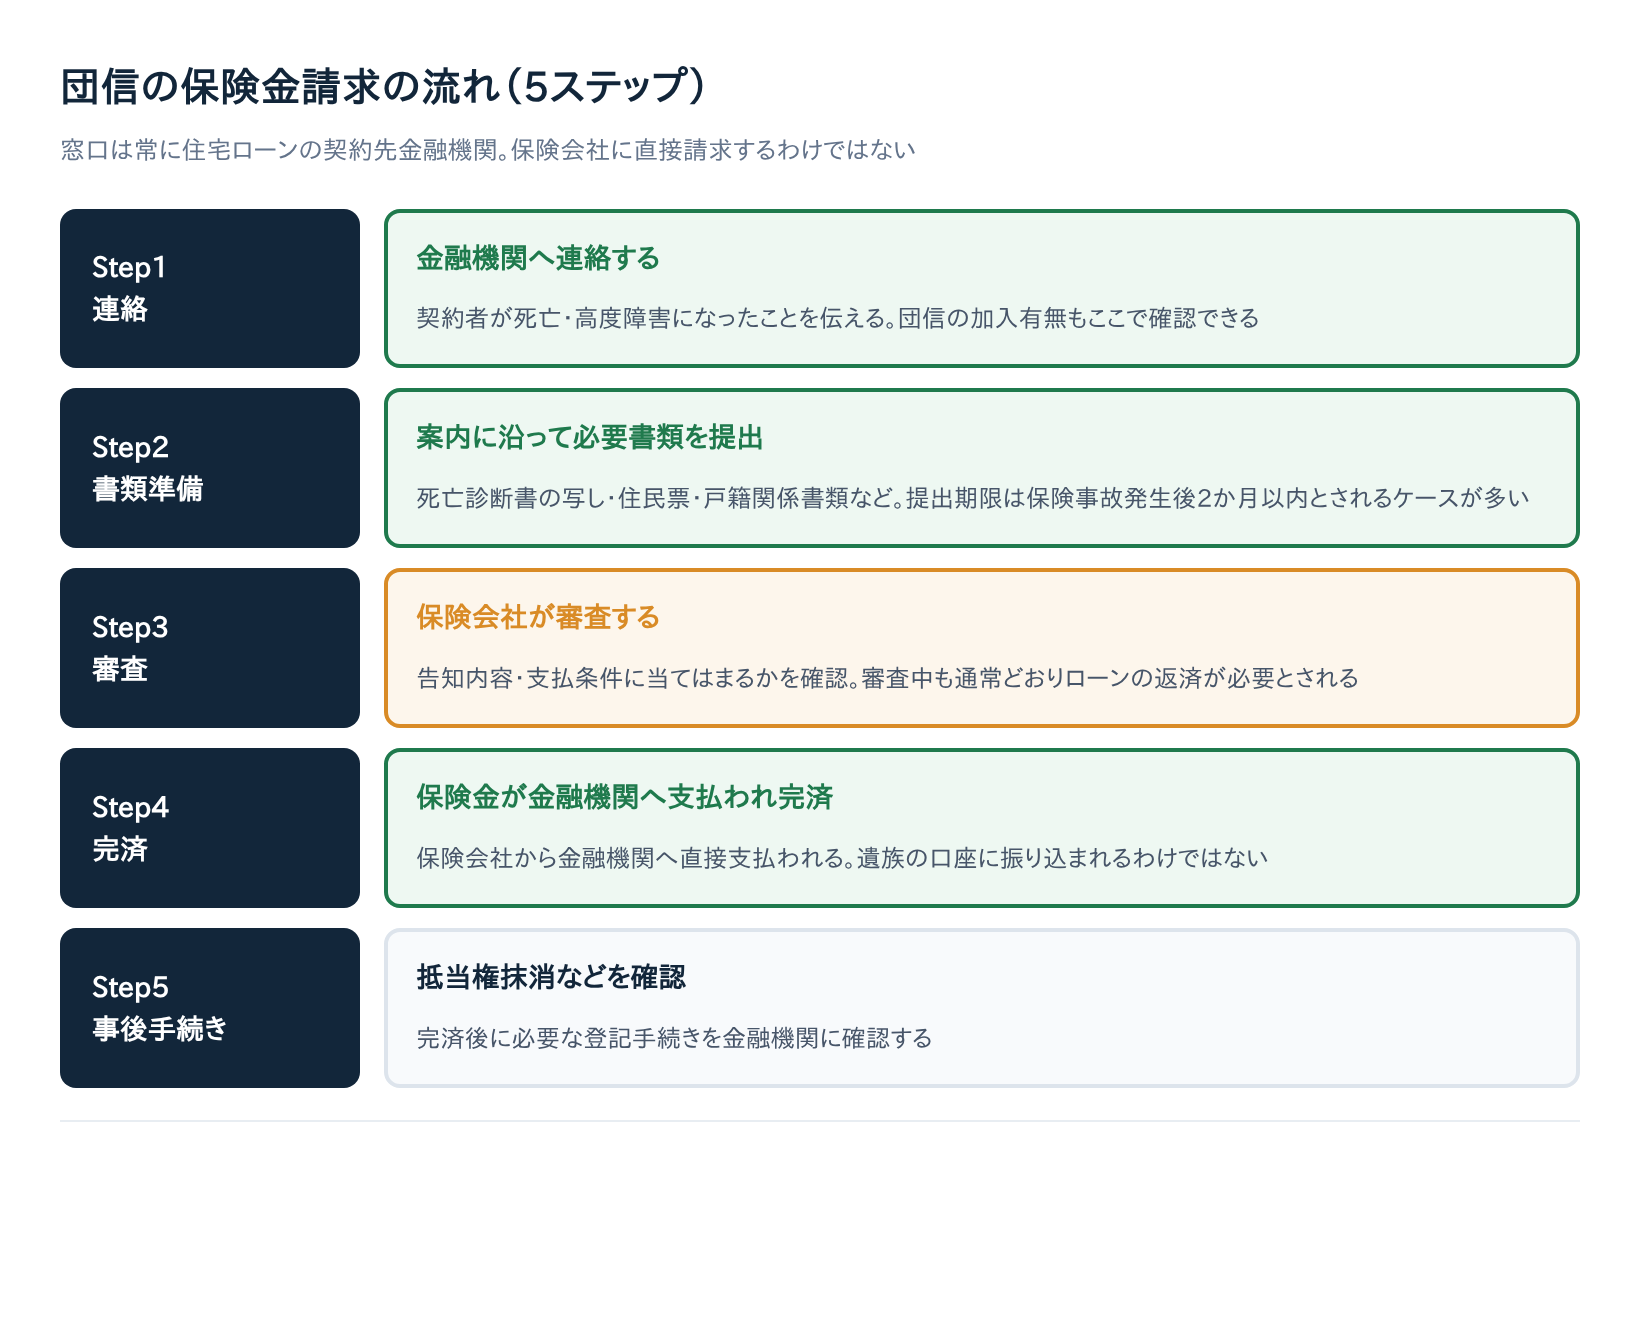
三菱UFJ銀行のコラムで示されている一般的な流れをもとに、5つのステップに整理しました。
ステップ1: 金融機関へ連絡する
住宅ローンを契約している金融機関に、契約者が亡くなったことを伝えます。契約者の氏名とローンの契約内容が分かる書類を手元に用意しておくと話が早く進みます。
ステップ2: 案内に沿って必要書類を準備・提出する
金融機関から届く案内に沿って、死亡診断書の写しや住民票などを提出します。提出期限は保険事故発生後2か月以内とするケースが多いとされますが、正確な期限は契約先の案内で確かめておきましょう。
ステップ3: 保険会社による審査を受ける
提出書類をもとに保険会社が審査します。告知内容や支払条件に当てはまるかがここで確認されます。
審査が終わるまでは、通常どおりローンの返済を続ける必要があるとされています。引き落とし口座の残高に注意しましょう。
資金繰りが厳しい場合は、滞納してしまう前に早めに金融機関へ事情を伝えましょう。必要書類が揃わないときと同様、早めの連絡が基本の対応になります。
ステップ4: 保険金が金融機関へ支払われ、住宅ローンが完済される
審査を通ると、保険会社から金融機関へ保険金が直接支払われ、住宅ローンが完済されます。遺族の口座に保険金が振り込まれるわけではありません。
書類提出から完済までは目安として1か月程度とする解説が多いものの、統一的な公式基準は確認できていません。正確な期間は契約先の金融機関に問い合わせておくと安心です。
ステップ5: 完済後の手続きを確認する
完済後は、住宅に設定されていた抵当権を抹消する登記の必要性を金融機関に確認します。抹消に必要な書類は金融機関から案内されるのが一般的です。
あわせて相続税の扱いも押さえておきましょう。保険金で補填される住宅ローン残高は、相続人が支払う必要のない債務として扱われ、債務控除の対象にはなりません(税理士法人 相続専門サイト)。
保険金が支払われる条件|死亡・高度障害・身体障害の違い
民間金融機関の一般団信の「高度障害」
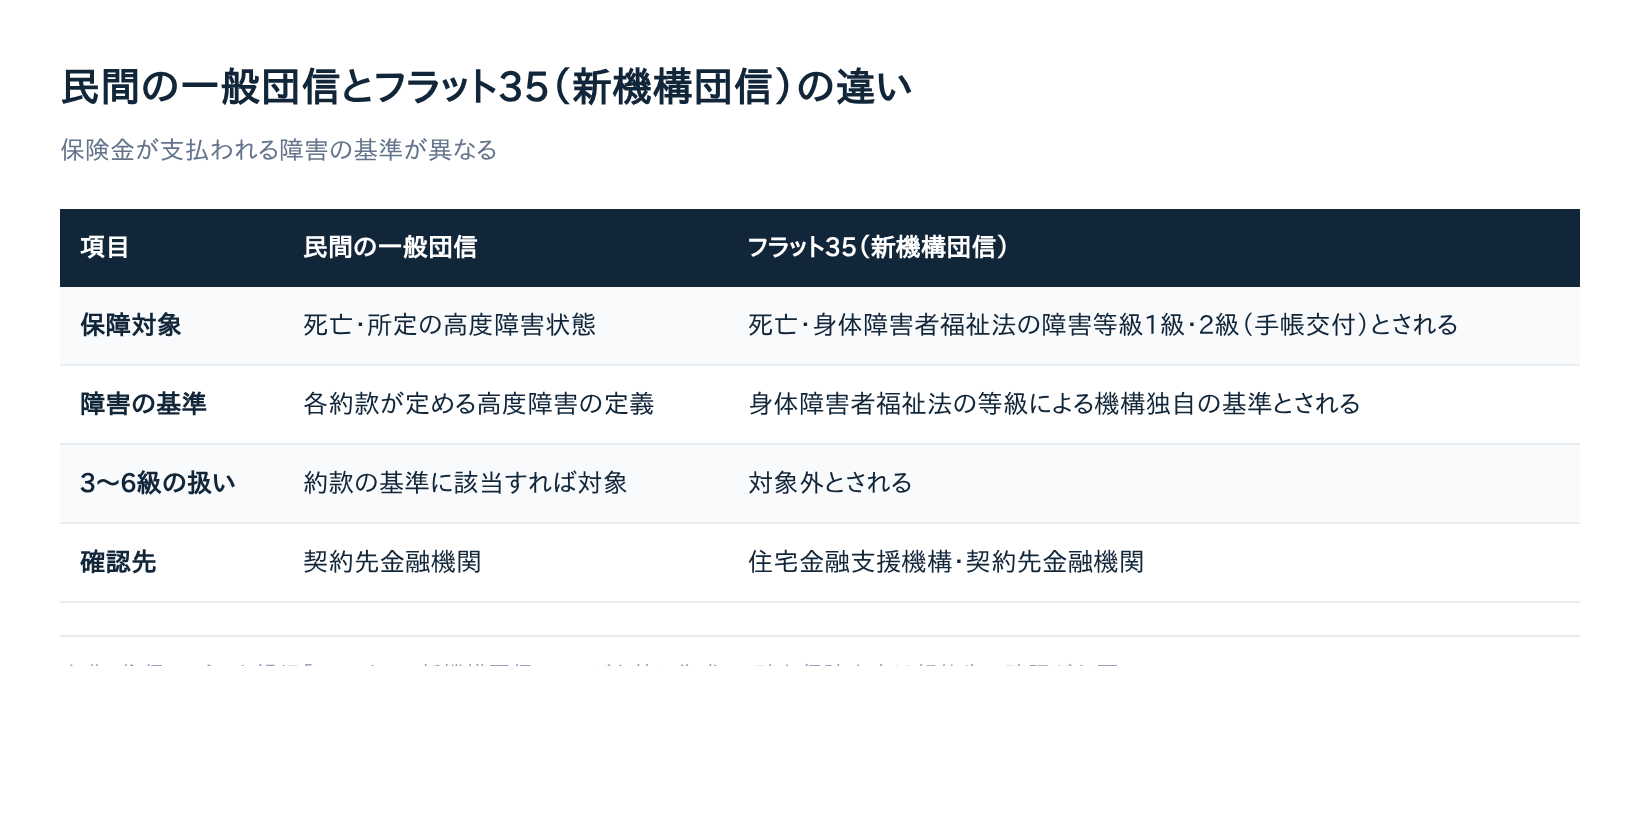
民間金融機関の一般団信は、死亡または所定の高度障害状態になった場合に、保険金で残債が弁済される仕組みです。高度障害の定義は約款で定められています。
フラット35(新機構団信)の独自基準
フラット35の新機構団信は、死亡したとき、または身体障害者福祉法の障害等級1級・2級に該当し身体障害者手帳の交付を受けたときに、残りの債務全額が弁済されるとされています(住信SBIネット銀行)。
3〜6級は対象外とされ、民間の高度障害の基準とは別物です。正確な保障内容と請求手続きは、住宅金融支援機構の公式サイトまたは契約先金融機関で確かめておきましょう。
| 項目 | 民間の一般団信 | フラット35(新機構団信) |
|---|---|---|
| 保障対象 | 死亡・所定の高度障害状態 | 死亡・身体障害1級・2級(手帳交付)とされる |
| 障害の基準 | 各約款の高度障害の定義 | 身体障害者福祉法の等級による機構独自の基準とされる |
| 保険金の支払先 | 金融機関 | 残債の弁済に充てられる |
| 確認先 | 契約先金融機関 | 住宅金融支援機構・契約先金融機関 |
保険金が支払われないことがあるケース
約款上、次のような場合は支払われない除外事由として定められていることが多いです(信用金庫の一般団信 商品概要資料、PayPay銀行)。
- 保障開始日より前の傷病が原因で高度障害になった場合
- 告知義務違反(契約時に健康状態などを正しく伝えていなかったこと)があった場合
- 保障開始から一定期間内(例として1年以内)の自殺の場合
具体的な期間や条件は商品ごとに異なります。
請求が遅れた場合・書類が揃わない場合の対処法
時効(3年)を過ぎてしまったら
時効の起算点は保険事故の発生日の翌日とされます。ただし、遺体が発見されるまでの期間のように、権利行使が現実に期待できない特段の事情がある場合には、時効の進行が遅れると判断した裁判例があります。
個別事案の判断のため一般化はできませんが、3年を過ぎていても諦めず、まずは契約先の金融機関や保険会社に相談してください。
契約先に時効を理由に断られた場合も、それで終わりとは限りません。今回紹介した裁判例のように、特段の事情が認められれば時効の主張が認められないこともあります。
判断が難しいときは、弁護士などの専門家に相談し、法的な手段を検討する余地も残っています。
必要書類がすぐに揃わないとき
書類の取り寄せに時間がかかる場合でも、先に金融機関へ連絡を入れておきましょう。取り寄せ中であることを伝え、提出期限の扱いを確認しておくと安心です。
団信に加入していたこと自体を知らなかった場合
ローン契約書や返済予定表を確認し、分からなければ金融機関へ問い合わせます。金利に保険料が上乗せされるタイプで、加入を知らずに払っていた分がどう扱われるかは確認できていないため、金融機関に直接尋ねてみましょう。
よくある質問(Q&A)
Q. 団信とは別に生命保険に入っていた場合、両方受け取れる?
団信の受取人は金融機関、個人の生命保険の受取人は遺族などで、契約の構造が別です。そのため両方を受け取れる場合があります。ただし保険の種類や特約で扱いが異なるため、各保険会社に確かめておくと安心です。
Q. 保険金で残債が完全にカバーされないことはある?
あります。たとえばペアローンでは、保険金が適用されるのは亡くなった方の借入分だけです。また前述の除外事由に当たる場合は、保険金が支払われないことがあります。
Q. ペアローン・連帯債務の場合はどうなる?
ペアローンで夫婦それぞれが団信に加入している場合、もう一方は自分の借入分の返済を続けます(住信SBIネット銀行)。
両方の残債を消す夫婦連生団信(デュエット等)もありますが、連帯債務での残債の扱いは商品によって異なるため、契約先に確認が必要です。
Q. 相続人が複数いる場合、誰が請求手続きを進める?
代表者1名でよいか、全員の同意書が必要かといった扱いは金融機関によって異なります。最初の連絡の際に、誰が手続きできるかを尋ねておきましょう。
まとめ
団信の保険金請求は、遺族側から動かなければ始まりません。請求権には原則3年の時効があり、審査が終わるまでは返済が続くとされています。
本記事で触れた「金融機関への確認事項」を、最後に早見表としてまとめます。
| 確認したいこと | 目安 | 確認先 |
|---|---|---|
| 必要書類の提出期限 | 保険事故発生後2か月以内とするケースが多いとされる | 契約先の金融機関 |
| 審査〜完済までの期間 | 目安として1か月程度とする解説が多い | 契約先の金融機関 |
| 抵当権抹消登記の必要書類 | 完済後に金融機関から案内されるのが一般的 | 契約先の金融機関 |
| フラット35の保障基準 | 死亡・身体障害1級・2級(手帳交付)が対象 | 住宅金融支援機構・契約先金融機関 |
| 相続人が複数いる場合の手続き主体 | 代表者1名か全員の同意が必要かは金融機関により異なる | 契約先の金融機関(最初の連絡時) |
- 窓口は住宅ローンの契約先金融機関
- 必要書類・提出期限は金融機関ごとに異なる
- フラット35は民間と保障の基準が異なる
- 3年を過ぎても、まずは相談する
今日できることは1つだけです。住宅ローンの契約書を手元に用意して、契約先の金融機関へ電話してください。団信の加入有無と必要書類は、その1本の連絡で確認できます。
おすすめ商品
記事に関連するおすすめ商品をご紹介します。団信の保険金請求は、死亡届・相続・年金といった一連の「身内が亡くなった後の手続き」の一部です。これらを一冊で把握できる実用書をまとめておくと、手続き全体の見通しが立てやすくなります。

Supported by Rakuten Developers